




外国人経営者の事業計画書づくりに関わる税理士・行政書士の先生と、これから計画書を書く経営者ご本人の両方に向けた記事です。
行政書士の先生が依頼者に渡す在留資格の提出書類の一覧に、ある年から次の一行が加わりました。おおむねこう書かれています。
「経営・管理に関する専門的な知識を有する者による評価を受けた事業計画書の写し」
依頼者の外国人社長は、出入国在留管理庁のサイトでひな形を探しますが、見つかりません。数字の話だからと顧問税理士の先生に相談し、先生はご自身が確認者になってよいのかで立ち止まります。外部顧問の税理士は確認者になれるとはいえ、計画の数字を一緒に組んだ立場で確認まで担うことに迷いがあり、周りに中小企業診断士もいない。そうして確認者を探した先生や社長から、KICKコンサルティング株式会社(銀座本社)にご相談が届きます。
経営管理ビザの事業計画書に、決まった様式はありません。出入国在留管理庁が見ているのは、計画に具体性と合理性があり、実現できるものかどうかという3点です。顧問先には「様式はないので、具体性・合理性・実現可能性の3つに答える形で、数字の根拠まで書きましょう」と伝えてください。
経営管理ビザ(在留資格「経営・管理」)の事業計画書とは、日本で営む事業の中身と数字をまとめ、申請書に添える書類です。2025年10月16日施行の改正で、この計画書について中小企業診断士、公認会計士、税理士のいずれかによる確認が義務付けられました。手が止まる本当の原因は、日本語でも文章力でもなく、何をどこまで書けば確認する側が判断できるのかが、様式から読み取れないことにあります。この記事では、出入国在留管理庁の公表資料にもとづき、何をどう書くかを数字を入れない記入テンプレートで整理します。確認を行う側の中小企業診断士として、当社が解説します。
この記事で分かること
- 3つの評価軸と記入テンプレート
- 確認を頼める専門家と頼めない立場
- 顧問先を支える先生の確認点と分担
- 新規と更新の違いと、債務超過の3段階
計画書が白紙のままでもご相談いただけます。その場でのご契約は求めません。
\無料相談(30秒で予約)/
事業計画書で手が止まる理由と、あいまいなまま出したときに起きること

手が止まる理由は3つあります。ひな形が見つからない、誰の確認が要るのか分からない、改正後の情報が入り混じっている。まず切り分けたいのは、自分に事業計画書の提出が求められるのかどうかです。
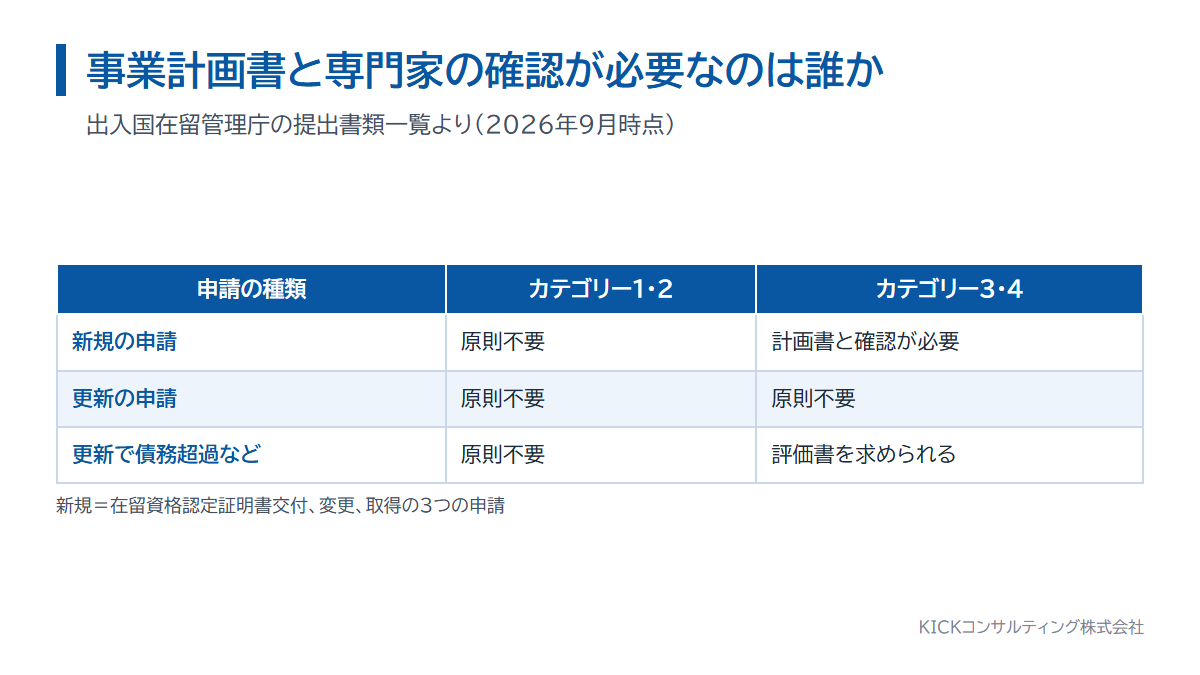
計画書と専門家の確認が必要なのは、カテゴリー3と4
在留資格「経営・管理」の申請は、所属機関の規模などでカテゴリー1から4に区分されます。出入国在留管理庁の提出書類一覧で「専門的な知識を有する者による評価を受けた事業計画書の写し」が求められているのは、カテゴリー3と4です。上場企業などのカテゴリー1と2は「その他の資料は原則不要」とされています。
これから会社を立ち上げる方や個人事業主の多くはカテゴリー4です。日本で事業を始める人ほど、事業計画書と専門家の確認が必要になります。
よくある誤解と、公表資料の記載
| よくある誤解 | 公表資料に書かれていること |
|---|---|
| 経営管理ビザなら誰でも確認が要る | 必要なのはカテゴリー3と4。1と2は原則不要 |
| 全員が今すぐ3,000万円を用意する | すでに在留している方には令和10年10月16日までの経過措置 |
| 更新のたびに評価書が要る | 更新申請の書類一覧に評価書の項目はない |
| 顧問税理士に頼めばよい | 会社の役員や従業員は評価者になれない。外部の顧問なら差し支えない |
誤解の多くは、改正の見出しだけが切り取られて広がったことから生まれます。数字が誰に、いつから適用されるのかを確かめることが先です。
あいまいなまま出すと、何が起きるか
あいまいな計画書を出せば不許可になる、とは言えません。審査の結果は個別の事情で決まるからです。言えるのは、中身が薄いまま提出すると追加の資料を求められたり、申請をやり直したりすることがある、という事実です。
さらに改正後は、自宅を事業所と兼ねることは原則として認められません。事務所を確保し続ける必要があり、事業を始められない間も賃料は出ていきます。
事業計画書の書き方。3つの評価軸に答える

公式に示されている評価の言葉は、3つだけです。具体性、合理性、実現可能性。裏を返せば、この3つに答える形で書けば、事業計画書の骨格は自分の手で作れます。
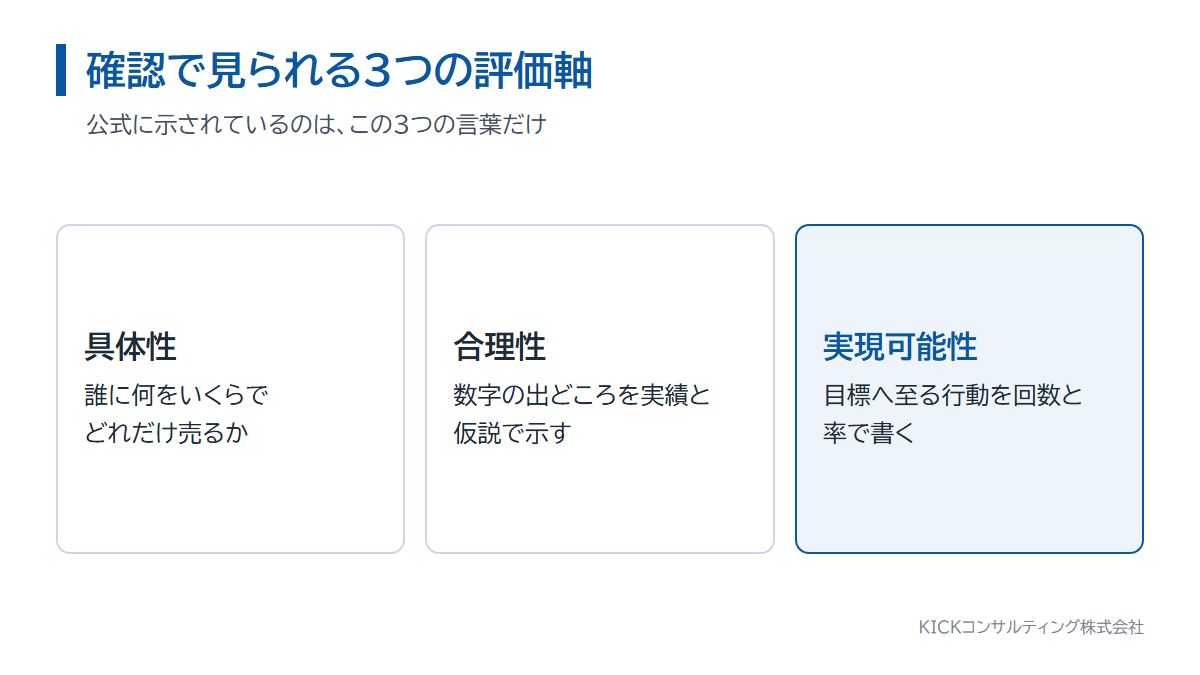
事業概要、市場と競合、販売計画、人員計画、収支計画、資金計画という項目立ては、公式の指定ではなく実務でよく使われる構成です。どの欄に書くかより、3つの評価軸に答えているかが大切です。次の記入テンプレートは、項目ごとに何を書けばよいかを示したひな形です。架空の数字は入れていません。自社の数字と資料をあてはめて使ってください。
具体性 誰に、何を、いくらで、どれだけ売るのかを書く
具体性とは、読んだ人が同じ絵を描けることです。「輸出事業を行う」「飲食店を営む」だけでは、誰も絵を描けません。仕入先、販売先、商品、単価、数量まで書いて、はじめて具体になります。
売上は、金額をそのまま置かずに単価と個数に分解します。分解しておけば、数字が動いたときに、単価が動いたのか数量が動いたのかを自分で追えます。
売上高は「販売単価×月の販売数量×12か月」、売上総利益は「売上高-売上原価」と、式の形で書いておきます。単価には直近の仕入価格や同業の販売価格、数量には引き合いの件数や席数・回転数など、数字の出どころを添えます。
事業所と人員も同じです。「都内に事務所」ではなく、所在地、床面積、賃料、契約期間まで書きます。改正後は1人以上の常勤職員の雇用が求められ、対象は日本人、特別永住者、永住者や定住者などに限られます。
合理性 数字に「実績」と「仮説」の区別を付ける
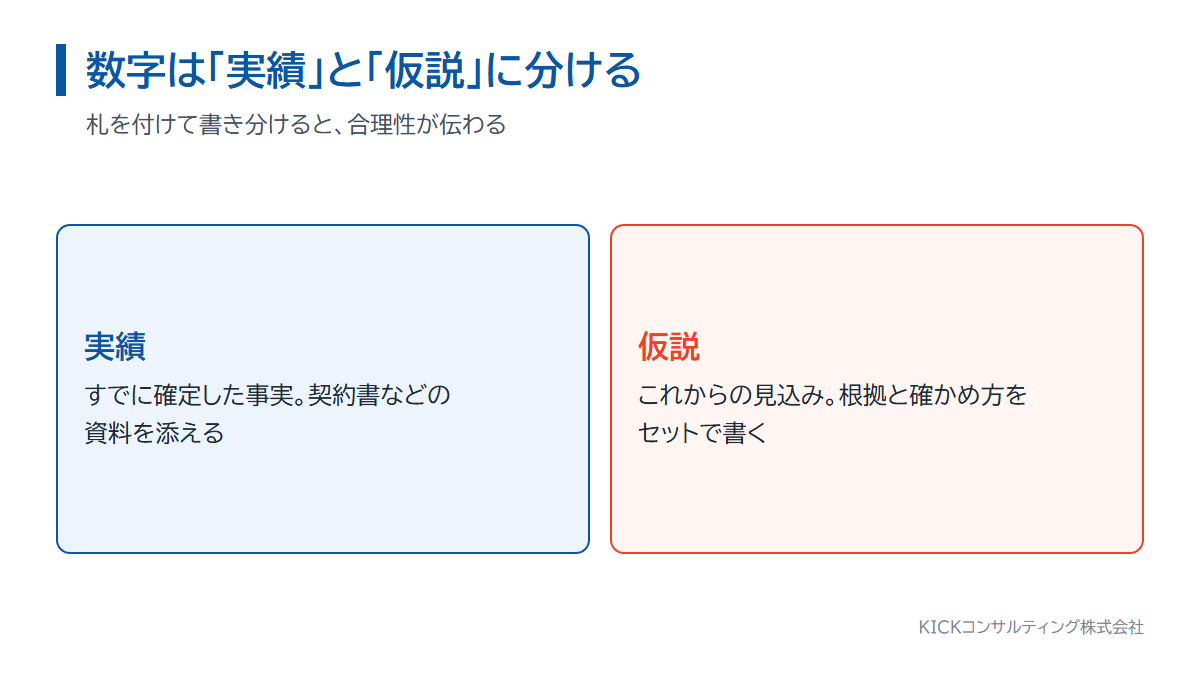
合理性は、数字の大きさではなく、その数字がどこから来たのかで決まります。おすすめは、すべての数字に「実績」か「仮説」かの札を付け、仮説には根拠と確かめ方を添えることです。
| 項目 | 書く内容(記入テンプレート) | 区分 | 添える資料と確かめ方 |
|---|---|---|---|
| 販売先 | 取引予定先の名称、国・地域、取引条件 | 実績または仮説 | 基本合意書、注文書、取引の打診のやり取り |
| 事務所 | 所在地、床面積、賃料、契約期間、使用目的 | 実績 | 賃貸借契約書と間取り図 |
| 販売単価 | 商品・サービスごとの単価 | 仮説 | 直近の仕入価格、同業や現地の販売価格 |
| 販売数量 | 月ごとの件数・個数・客数 | 仮説 | 引き合いの件数×成約率、席数×回転数など |
| 原価率 | 仕入・輸送・外注などの原価の割合 | 仮説 | 仕入先や運送会社の見積書 |
| 人員 | 常勤職員の人数、雇用時期、給与 | 実績または仮説 | 雇用契約書、求人の状況 |
実績は、資料を添えれば伝わります。仮説は、確かめ方まで書いてはじめて読み手が検証できる数字になります。販売数量も、引き合いの件数に成約率を掛けたものだと書けば、確かめられる数字に変わります。
実現可能性 目標ではなく、そこへ至る行動を書く
実現可能性を分けるのは、目標と行動がつながっているかどうかです。売上目標だけを並べたものは、計画ではありません。施策の回数と率で、行動から売上までを一本の線にします。
テンプレートの形にすると「施策の回数(月)×反応率=引き合いの件数」「引き合いの件数×成約率=販売数量」です。回数と率で書いておけば、事業を始めたあとに、どこがずれたのかを自分で追えます。
収支計画も、売上から営業利益まで一続きで示します。
| 区分 | 書き方(記入テンプレート) | 根拠として添えるもの |
|---|---|---|
| 売上高 | 販売単価×月の販売数量(12か月分を月別に) | 単価と数量の根拠 |
| 売上原価 | 仕入、輸送、外注など売上に連動する費用 | 見積書、仕入条件 |
| 売上総利益 | 売上高-売上原価 | 原価率の根拠 |
| 人件費 | 役員報酬、常勤職員の給与、法定福利費 | 雇用計画、報酬を定めた議事録 |
| 事務所の賃料 | 賃貸借契約書どおりの金額 | 賃貸借契約書 |
| その他の経費 | 通信、旅費、広告、専門家報酬など | 見積書や過去の実績 |
| 営業利益 | 売上総利益-人件費-賃料-その他の経費 | 月別の推移と黒字化の時期 |
このひな形に自社の数字を入れて、営業利益まで自分の手で通すと、資本金をどう使い、いつから利益が出るのかを自分の言葉で説明できるようになります。
資金計画では、資本金等の額と出どころを書きます。改正後は3,000万円以上の資本金等が求められ、法人なら払込済みの資本金の額、または合同会社などの出資の総額が対象です。資本準備金や利益剰余金は含まれません。複数の会社を経営していても合算はできません。個人事業主の場合は、事業を営むために投下されている総額で判断されます。

「日本で会社を立ち上げて事業をしたい」「経営管理ビザを取りたいが、2025年から要件が厳しくなったと聞いた」。外国人が日本で経営者として活動するために欠かせないのが、在留資格「経営・管理」、いわゆる経営管理ビザです。2025年10月の制度改正で要件が大きく変わり、事業計画書に専門家の評価が求めら...
書きかけの計画書のままお持ちいただいて構いません。売り込みは一切ありません。
\無料相談(30秒で予約)/
確認を受けた計画書の先に手に入る未来

確認を受けた計画書が手元に残ると、変わるものが3つあります。数字、時間、関係性です。
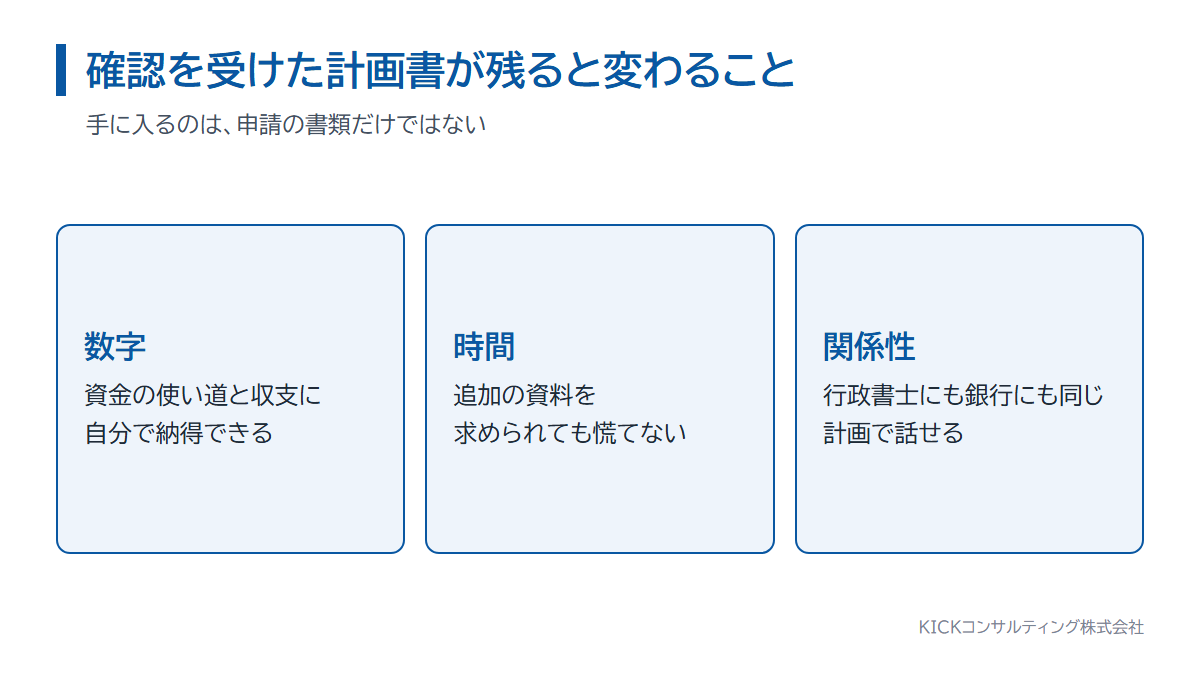
数字 資金の使い道に、自分で納得できる
3,000万円以上の資本金等は、用意すれば終わりではありません。仕入に、事務所に、人件費にどう配分し、何か月目から利益が出るのか。分解した計画を一度通しておけば、自分のお金の行き先を自分で説明できます。
時間 追加の資料を求められても慌てない
数字の根拠と確かめ方を先に書いてあれば、追加の資料を求められたときに、どこを出せばよいかがすぐ分かります。契約書や合意書を計画書の各行にひもづけておけば、それがそのまま備えです。
関係性 同じ計画で、誰にでも同じ話ができる
手元に残る計画書は、申請のためだけのものではありません。行政書士への説明、取引先との交渉、金融機関への相談で、同じ数字を使って話せます。更新のときには、この計画が土台になります。更新では直近の在留期間の活動内容を説明する文書が求められるため、計画と実績を並べられれば説明に困りません。
数字への納得と、備えのある時間と、同じ言葉で話せる関係性を、共に手に入れましょう。
専門家の確認と、更新のときに見られること
確認を頼む相手には、資格の要件と立場の要件があります。資格を満たしていても、立場で外れる人がいます。
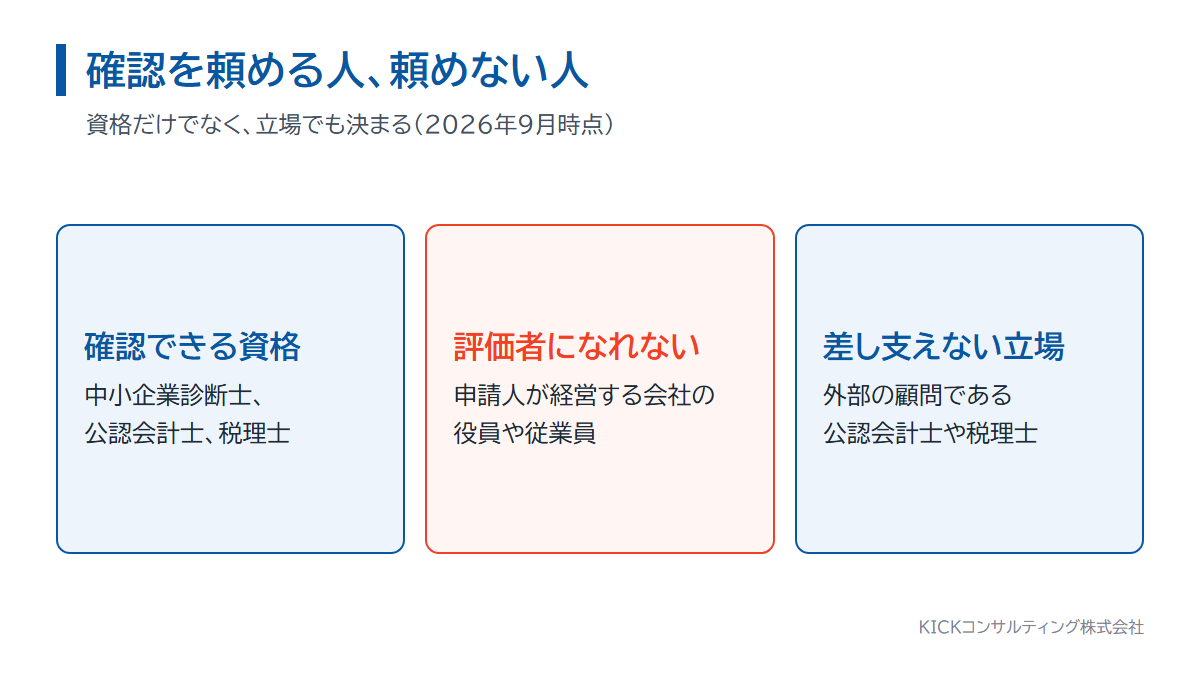
確認できるのは、日本の中小企業診断士、公認会計士、税理士
出入国在留管理庁のQ&Aでは、確認を行えるのは企業評価の能力があると認められる公的資格を持つ方とされ、施行日の時点で該当するのは中小企業診断士、公認会計士、税理士の3つです。日本の資格であることが必要で、海外の同種の資格は対象外です。
顧問税理士に頼めるかどうかは、立場で決まる
同じQ&Aでは、評価を行う専門家が申請人の経営する会社の役員や従業員である場合、客観性を確保する観点から評価者として認められないとされています。外部の顧問である公認会計士や税理士は差し支えありません。顧問税理士でも、役員として登記されていれば頼めません。
確認の書面には、評価の根拠が書かれる
統一の様式は公表されていません。ただし更新時の取扱いを示したガイドラインには、「評価の根拠となる理由が記載されているものに限る」という条件が明記されています。名前と押印だけの一筆では足りません。
新規と更新で、事業計画書の扱いは違う
事業計画書と専門家の確認が求められるのは、在留資格認定証明書交付申請、在留資格変更許可申請、在留資格取得許可申請の3つです。在留期間更新許可申請の提出書類一覧には、この項目がありません。代わりに直近の在留期間の活動内容を説明する文書が求められます。
なお令和8年4月15日以降の申請からは、カテゴリー3と4で申請人が事業の管理に従事する場合に「所属機関の代表者に関する申告書」が追加されます。一律で必要になるものではありません。
更新のときに債務超過だと、扱いは3段階に分かれる
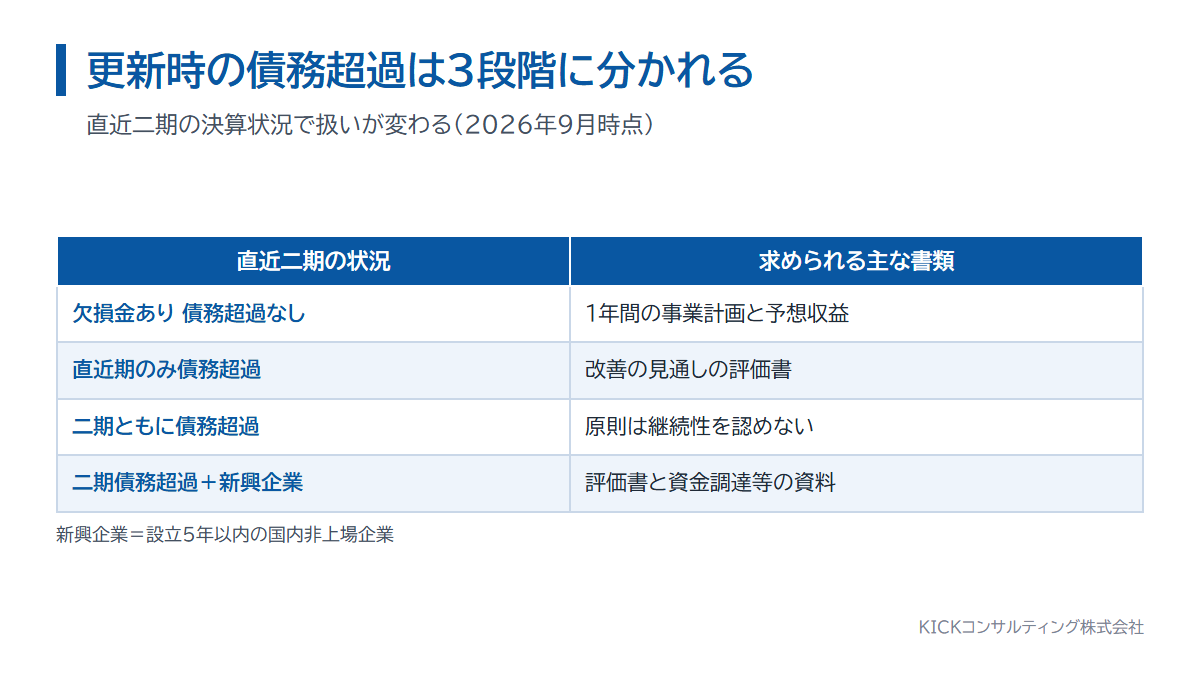
更新で見られるのは単年度の決算ではありません。ガイドラインでは、事業の継続性を直近二期の決算状況から総合的に判断するとされ、売上総利益があり直近期末に欠損金がなければ継続性は認められます。
1つ目は、欠損金があっても直近期末が債務超過ではない場合です。今後1年間の事業計画書と予想収益を示した資料の提出が求められ、原則として継続性は認められます。内容によっては第三者の評価書をさらに求められることもあります。
2つ目は、直近期末のみが債務超過の場合です。1年以内に債務超過でなくなる見通しを含めて、中小企業診断士や公認会計士等が改善の見通しを評価した書面の提出が求められます。
3つ目は、二期ともに債務超過の場合です。原則として継続性は認められません。ただし設立5年以内の国内非上場企業が独自の技術やサービスで成長を図る場合は、改善見通しの評価書や資金調達の取り組みを示す書類を踏まえ、柔軟に判断するとされています。
決算が固まってから慌てて専門家を探すと、評価書の作成が間に合わないことがあります。ここまでの取扱いは2026年11月時点です。申請の前に最新の案内で確かめてください。
自分だけで進める限界と、KICKコンサルティングの支援

ここまで読んで「自分で書けそうだ」と感じた方は、ぜひご自身で書いてください。事業計画書は、事業を営む本人が書くものです。専門家は書く人の代わりではなく、支える立場にいます。
| 状況 | 自力で進めやすい | 専門家と進めたほうがよい |
|---|---|---|
| 数字の整理 | 単価と個数に分解できている | 売上を総額でしか置けていない |
| 裏付けの資料 | 契約書や見積書がそろっている | 口頭の合意しかない |
| 確認する人 | 外部顧問の会計士や税理士がいる | 身近にいるのは会社の役員だけ |
| 更新の状況 | 直近期末に欠損金がない | 債務超過で改善の見通しが要る |
KICKコンサルティングが横で行うこと
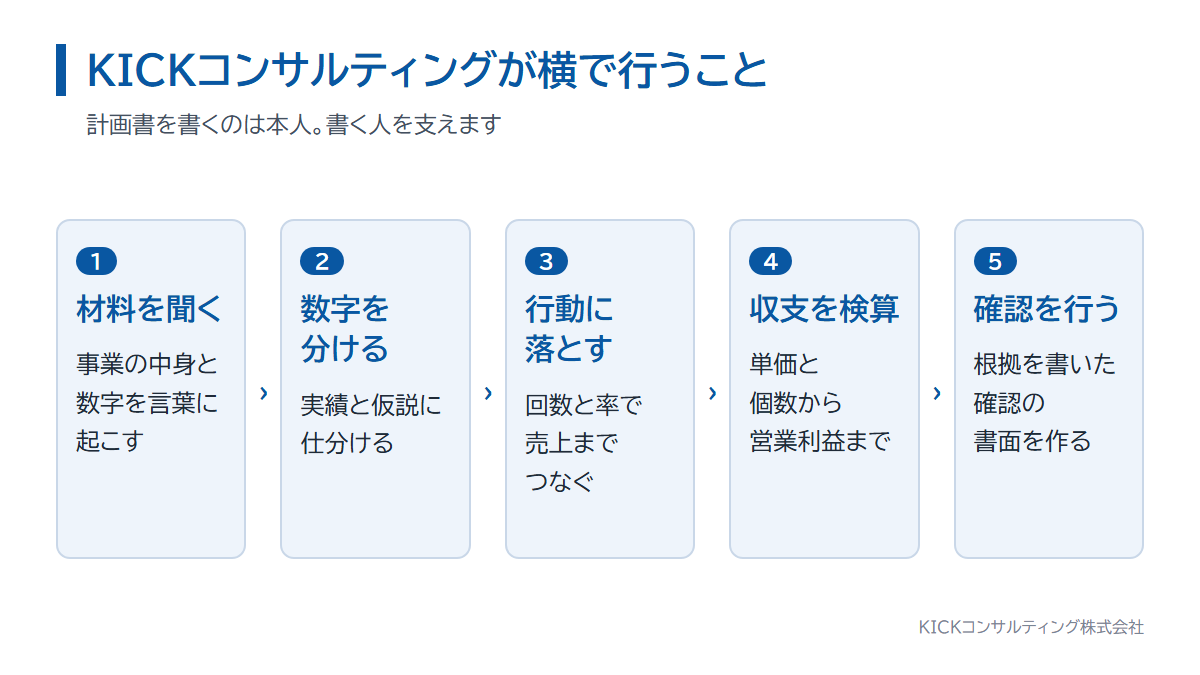
KICKコンサルティング株式会社(銀座本社)は認定経営革新等支援機関です。代表は経済産業大臣登録の中小企業診断士で、法人の支援実績は150社以上です。
- ヒアリングで、事業の中身と数字を言葉に起こす
- 数字を実績と仮説に仕分け、仮説に根拠と確かめ方を付ける
- 売上を単価と個数に分解し、行動を回数と率でつなぐ
- 収支計画を営業利益まで検算し、資金の使い道と突き合わせる
- 中小企業診断士として、評価の根拠を書いた確認の書面を作成する
役割は分けています。在留資格の申請書類の作成と申請取次は行政書士または弁護士の業務であり、当社は行いません。KICKは計画書の中身と確認に専念します。すでに申請を依頼している方の、計画書の部分だけのご相談も承ります。
費用の考え方と、回収の考え方
専門家に頼む費用は、確認だけを頼むか、作成支援から確認まで通して頼むかという依頼の範囲と、資料のそろい具合で変わります。更新時の債務超過への対応のように財務の分析が加わると、作業量は増えます。当社の料金と依頼方法は経営管理ビザの評価書面サービスのページでご案内しています。
この費用は、金銭的な利益で取り戻す性質のものではありません。比べる相手は、計画があいまいなまま時間を失ったときに出ていき続ける固定費です。事務所の賃料は、事業を始められない間も発生します。
資本金等として3,000万円以上を用意し、常勤職員を雇い、事務所を借りて動き出すことを考えれば、計画書にかける費用の位置づけは見えてきます。回収するのは金額ではなく時間です。

入管から「資料提出通知書」が届いた方へ 経営管理ビザ評価書面の作成 債務超過の改善見通しを、中小企業診断士が評価書面にまとめます。外国人経営者の方、顧問税理士・行政書士の方からのご相談に対応します。 債務超過の改善見通しを書面化 外国人経営者のご相談に対応 顧問...
ご相談だけで終わっていただいて構いません。費用は一切かかりません。
\無料相談(30秒で予約)/
顧問先から事業計画書を頼まれた先生が確認すること
ここからは、顧問先・依頼者に外国人経営者がいる税理士・行政書士の先生に向けた補足です。顧問先から「計画書を見てほしい」「確認の書面を書いてほしい」と頼まれたとき、引き受ける前に整理しておきたいのは次の点です。
| 確認すること | 見るポイント | 根拠となる公表資料 |
|---|---|---|
| 確認者になれる資格か | 日本の中小企業診断士・公認会計士・税理士。行政書士は確認者に含まれていない | 改正の資料5、Q&A(問16・17) |
| 立場は外部か | 申請人の会社の役員・従業員は不可。外部顧問の公認会計士・税理士は可 | Q&A(問18) |
| 数字の出どころ | 単価・数量・原価率に実績か仮説かの区別と根拠があるか | 改正の資料5(具体性・合理性・実現可能性) |
| 新しい基準との整合 | 資本金等3,000万円、常勤職員1名、日本語能力、事業所が計画に反映されているか | 改正の資料1〜3、Q&A(問20) |
| 書類作成との線引き | 申請書類の作成を報酬を得て業として行えるのは行政書士・弁護士 | 改正の資料5の注記 |
分担は、決算と税務の数字は税理士の先生、申請書類の作成と申請取次は行政書士の先生、計画の確認と評価書面は中小企業診断士と分けると、それぞれの専門に集中できます。顧問先の数字を一緒に組んだ計画をご自身で確認することに迷う場合は、別の確認者に依頼する選択肢もあります。数字の組み方の詳細は経営管理ビザの事業計画書の例、常勤職員の基準は経営管理ビザの常勤職員とは、更新時の評価書面は経営管理ビザの評価書とはで解説しています。
よくある質問

Q. 経営管理ビザの事業計画書に、決まった様式はありますか
A. ありません。出入国在留管理庁は様式(雛形)を公表しておらず、任意の形式で作ります。公式に示されているのは、計画に具体性と合理性が認められ、かつ実現可能なものであるかという評価の観点だけです。
Q. 事業計画書と専門家の確認は、どの申請で必要ですか
A. 在留資格認定証明書交付申請、在留資格変更許可申請、在留資格取得許可申請のうち、カテゴリー3と4に該当する場合です。上場企業などのカテゴリー1と2は原則不要です。新しく設立した会社や個人事業主の多くはカテゴリー4です。
Q. 顧問税理士に事業計画書の確認をお願いできますか
A. 立場によります。出入国在留管理庁のQ&Aでは、申請人が経営する会社の役員や従業員である場合、客観性を確保する観点から評価者として認められないとされています。外部の顧問である公認会計士や税理士は差し支えありません。
Q. 更新のときにも事業計画書と評価書は必要ですか
A. 原則として不要です。在留期間更新許可申請の提出書類一覧に、専門家の評価を受けた事業計画書の項目はありません。代わりに直近の在留期間の活動内容を説明する文書が求められます。赤字や債務超過の場合は評価書を求められることがあります。
Q. 直近期末が債務超過です。更新ではどう扱われますか
A. 直近二期の決算状況で3段階に分かれます。直近期末のみ債務超過なら、1年以内に債務超過でなくなる見通しを含め、中小企業診断士や公認会計士等が改善の見通しを評価した書面が求められます。二期ともに債務超過なら原則として継続性は認められませんが、設立5年以内の国内非上場企業には柔軟な判断の余地があります。
Q. 資本金は今すぐ3,000万円を用意しないといけませんか
A. 新しく申請する場合は3,000万円以上の資本金等が要件です。2025年10月16日の施行前からすでに在留している方には、令和10年10月16日までの経過措置があります。その間は経営状況や改正後の基準への適合見込みを踏まえて許否が判断されます。
Q. 専門家の確認にかかる費用はどのくらいですか
A. 費用は、確認だけを頼むか、作成支援から確認まで通して頼むかという依頼の範囲と、資料のそろい具合で変わります。更新時の債務超過への対応は財務の分析が加わるため、作業量は増えます。当社の料金と依頼方法はサービスページでご案内しています。
Q. 海外の会計士の資格でも確認できますか
A. できません。出入国在留管理庁のQ&Aでは、海外で同種の資格を持っていても対象外とされ、日本の資格の保有が必要とされています。施行日の時点で該当するのは中小企業診断士、公認会計士、税理士の3つです。
Q. 行政書士は事業計画書の確認者になれますか
A. 施行日時点で確認者に当たるのは中小企業診断士、公認会計士、税理士で、行政書士は含まれていません。行政書士の先生は申請書類の作成と申請取次を担い、計画の確認は確認者の資格を持つ専門家に依頼する形になります。
Q. 顧問税理士として確認を引き受ける前に、何を見ればよいですか
A. まず役員や従業員として登記・雇用されていないかを確かめます。そのうえで、単価・数量・原価率の根拠、常勤職員の雇用計画、資本金等の額と使い道が計画に入っているかを見てください。数字を一緒に組んだ計画の確認に迷う場合は、別の確認者に依頼する方法もあります。
まとめ
様式がないということは、書く自由があるということです。自由な分だけ、何を書けば読み手が判断できるのかを自分で決める必要があります。手がかりは、具体性、合理性、実現可能性の3つだけです。
誰に何をいくらで売るのかを数字で書き、その数字を実績と仮説に分け、仮説には根拠と確かめ方を添える。そして目標に至る行動を、回数と率で書く。この順番で通せば、事業計画書は申請のための書類から、事業を動かすための計画に変わります。
お断りいただいて構いません。初回のご相談に費用はいただきません。
\無料相談(30秒で予約)/
あわせて読みたい関連記事
「日本で会社を立ち上げて事業をしたい」「経営管理ビザを取りたいが、2025年から要件が厳しくなったと聞いた」。外国人が日本で経営者として活動するために欠かせないのが、在留資格「経営・管理」、いわゆる経営管理ビザです。2025年10月の制度改正で要件が大きく変わり、事業計画書に専門家の評価が求めら...

経営管理ビザの厳格化で何が変わったのかを中小企業診断士が解説。資本金・事業所・事業計画書の新要件、更新で不許可にならないための対策、行政書士との役割分担までまとめました。事業計画書の作成・評価は中小企業診断士へ。...
在留資格「経営・管理」の更新手続きを進めていたところ、出入国在留管理庁から「中小企業診断士等による事業継続性の診断書を提出してください」という追加書類の連絡を受け、何をどう準備すればよいのか分からず困っていませんか。 直近の決算が赤字や債務超過になっている場合、在留期限が迫る中で「このまま更新でき...
国家資格
<中小企業診断士>
「売上アップ」から「資金調達」「事業再生」「許認可(中小企業診断士)」まで、中小企業様の経営全般をサポート! 中小企業診断士として、経営管理ビザの事業計画書づくりと確認の書面の作成を支援しています(認定経営革新等支援機関、法人の支援実績150社以上)。
『あなたに出会えて良かった』と言われるために、経営者と伴走しながら「挑戦し続ける企業」を創っています!
– KICKoff your innovation –
経営管理ビザの更新を控えている方へ
更新申請の前に、審査で見られるポイントと、不許可につながりやすい落とし穴を確認しておきましょう。
経営管理ビザ更新の流れと必要書類|債務超過・追加資料への備え方
申請時期、2026年10月改定後の手数料、審査で見られる4つのポイント、債務超過のときに求められる評価書面まで
経営管理ビザ更新が不許可になる5つの理由|債務超過・納税・事業実態の落とし穴と対策
債務超過の決算、税・社会保険の未納、事業実態、事業所、追加資料の期限切れという5つの落とし穴と備え方
税理士・公認会計士の先生へ
顧問先の外国人経営者に、入管から「評価書」を求める資料提出通知書が届いていませんか。顧問先の評価を先生ご自身が書くと、第三者性が問われるおそれがあります。
決算と税務は先生、評価書面は中小企業診断士。顧問関係はそのままに、期限内の提出を後押しする協業のかたちをご案内しています。
「今すぐ返済条件を変えるほどではないが、資金繰りに漠然とした不安がある」「コロナ関連融資の返済が本格化して、手元資金が細ってきた」――そのような中小企業の経営者に、いま国が用意している支援策が早期経営改善計画策定支援(バリューアップ支援事業、通称Vアップ事業)です。 結論からお伝えすると、こ...
事業計画書は総称です。提出先が変われば、正式な名前も、認める人も、関われる専門家も変わります。銀行から出入国在留管理庁まで、提出先別の地図と、誰に頼むかの考え方を認定経営革新等支援機関が整理します。...
銀行に出す事業計画書は、会社と事業の概要、現状と課題、行動計画、数値計画、返済の道筋の5つで作れます。架空の金属加工業を例にした損益計画と返済原資の記入例、赤字や債務超過のときの考え方を、認定経営革新等支援機関が解説します。...
関連する支援事例・実績
事業計画と改善の見通しを、実際に評価書面としてまとめた支援事例もあわせてご覧ください。
この記事は、顧問先に外国人経営者がいらっしゃる「税理士の先生」に向けた支援事例です。 ある日、顧問先の外国人経営者が、青ざめた顔で相談に来ます。手には、出入国在留管理局からの通知。 「1週間以内に評価書面を提出してください。提出がない場合、本邦に滞在することができなくなります。」...





コメント