



銀行に出す事業計画書で見られているのは、過去の赤字ではありません。将来の返済の道筋です。数値計画と行動計画がつながっていれば、赤字や債務超過でも「計画」として受け取ってもらえます。
銀行に出す事業計画書とは、自社の現状と課題、これから打つ手、動く損益と資金、借入金をどう返すのかをまとめた資料です。過去を報告する決算書に対し、将来の返済能力を説明する資料です。
決算の説明に出向いた支店で、担当者にこう言われたとします。「次の融資の稟議に必要なので、事業計画書を出していただけますか」。前期は営業赤字。様式は渡されず、期限も「なるべく早めに」だけ。顧問税理士には「計画は御社でないと」と言われた。
何をどこまで書けば足りるのか分からないまま、試算表だけが積み上がる。そう感じたのは、あなただけではありません。手が止まる原因は文章力でも数字への苦手意識でもなく、銀行が何を確かめたくて計画書を求めているのかが、様式から読み取れないことにあります。
しかも稟議には順番があり、決算の数字は毎期更新されます。本当の相手は難しい様式ではなく、様式が無いまま過ぎていく時間です。
この記事では、金融庁の「貸出条件緩和債権関係Q&A」と経済産業省のローカルベンチマークをもとに、書き方を5つの構成に分けて解説します。記入例は架空の金属加工業(年商8億円、従業員45名、前期は営業赤字1,500万円)です。中小企業診断士のKICKコンサルティング株式会社(銀座本社)が整理します。
この記事で分かること
- 銀行に出す事業計画書の5つの構成と書き方
- 架空の金属加工業を例にした数値計画の記入例
- 返済原資と年間返済額の突き合わせ方
- 赤字や債務超過のときの考え方と公的な支援
ご相談いただいても、その場でのご契約や売り込みは一切ありません。
\無料相談(30秒で予約)/
事業計画書で手が止まる理由と、出さないまま時間が過ぎたときに起きること

手が止まる理由は3つ。様式が決まっていないこと、何を見られるか分からないこと、そして赤字だと「出すほど不利になるのでは」と感じることです。3つ目だけは、事実と逆を向いています。
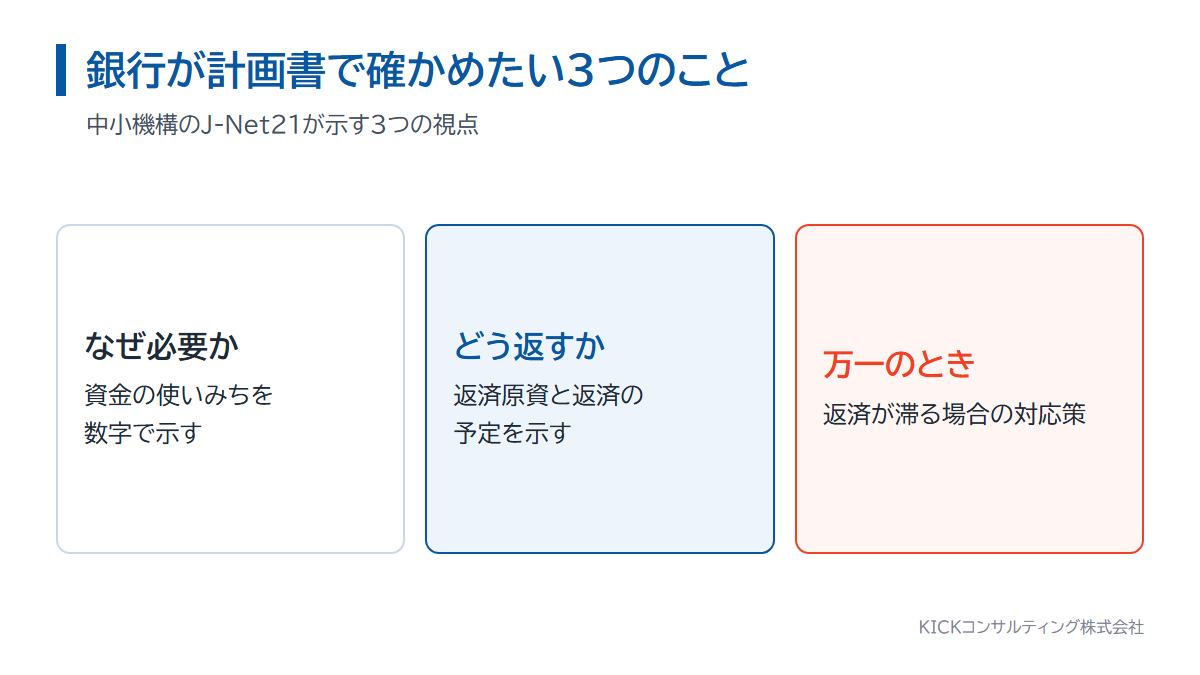
様式が無いなら、相手の知りたいことから逆算する
全国共通の指定様式はありません。中小機構が運営するJ-Net21は、必要な視点として「なぜお金が必要なのか」「どのように返済していくのか」「万が一のときはどうするのか」の3つを挙げています。
| 銀行が知りたいこと | 計画書のどこで答えるか |
|---|---|
| どんな会社で、どう稼いでいるか | 会社と事業の概要 |
| 赤字や資金不足の原因は何か | 現状と課題 |
| その原因に、誰が何をするのか | 行動計画 |
| 損益と資金はどう動くのか | 数値計画 |
| 借入金は何で返すのか | 返済の道筋 |
銀行が見ているのは、過去の決算だけではない
金融庁は2019年12月18日に「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」を公表しました。融資の判断は、過去の実績だけでなく将来を見据えた信用リスクも勘案して行う方針です。格付けではなく、事業内容や将来性を評価する方向への転換です。
出さないまま時間が過ぎると、選べる手が減る
計画書が無いと、担当者は稟議に書く材料を持てません。やがて融資は「決算が良くなってから」と先送りされ、資金が細ってから相談することになります。計画書は赤字を隠す書類ではなく、返済の道筋を共有する資料です。
銀行に出す事業計画書の書き方(5つの構成)

構成は5つ。①会社と事業の概要 ②現状と課題 ③行動計画 ④数値計画 ⑤返済の道筋の順です。記入例は金属加工業、年商8億円、従業員45名、前期は営業赤字1,500万円、借入金3億円、年間返済額3,000万円という架空の設定で統一します。
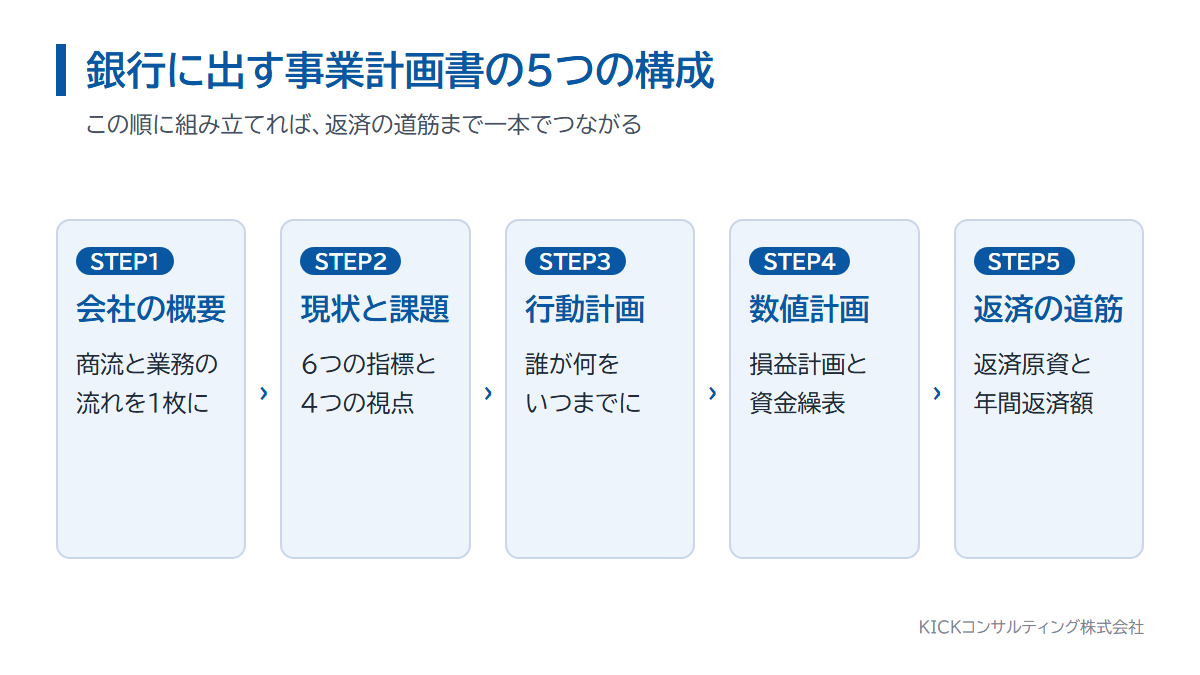
会社と事業の概要(商流と業務の流れを1枚にする)
最初に書くのは、誰から仕入れ、誰に、何を、どう届けているかです。経済産業省のローカルベンチマーク(通称ロカベン)は、3枚組のシートの1枚を「商流・業務フロー」に充てています。記入例では、材料商社2社、協力工場3社、得意先12社を矢印でつなぎます。この1枚で、面談の最初の理解が揃います。
現状と課題(6つの指標と4つの視点で書く)
いまの立ち位置を財務と非財務の両面から書きます。公的なものさしを借りると、良いところだけの資料になりにくくなります。
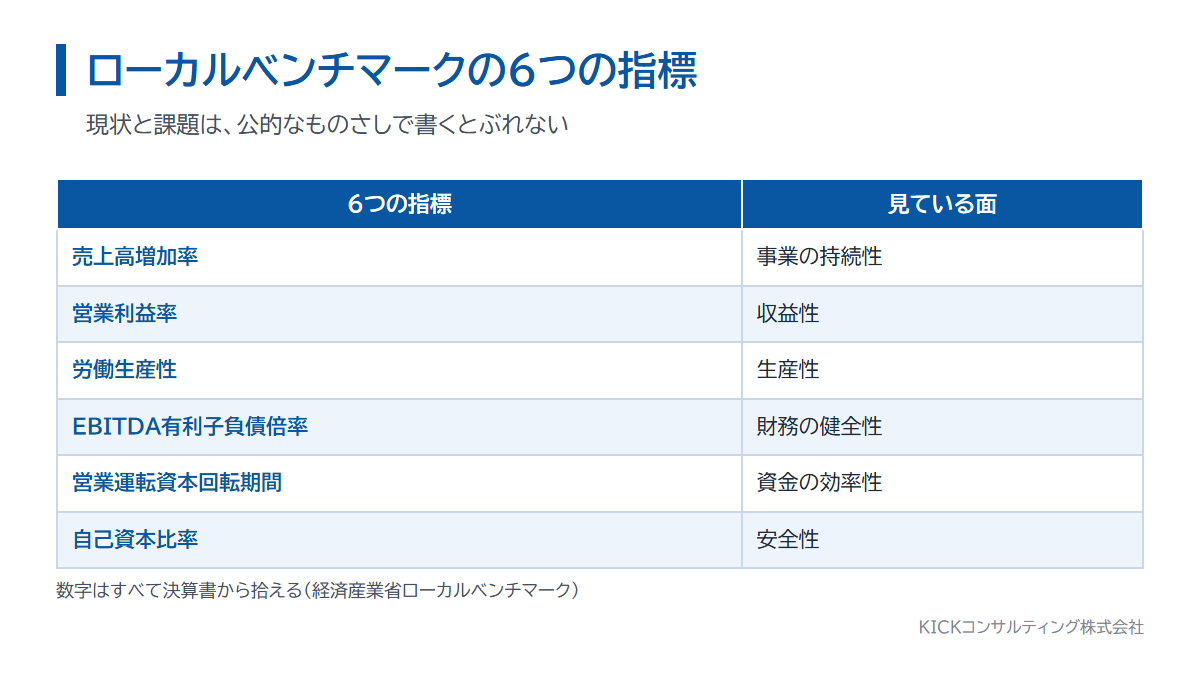
財務面は6つの指標です。売上高増加率(持続性)、営業利益率(収益性)、労働生産性(生産性)、EBITDA有利子負債倍率(健全性)、営業運転資本回転期間(効率性)、自己資本比率(安全性)。数字は決算書から拾えます。記入例なら営業利益率は1,500万円÷8億円でマイナス1.9%です。
非財務面は4つの視点、経営者、関係者、事業、内部管理体制への着目です。記入例なら、上位3社で売上の6割、見積の属人化、試作の回答に5営業日という事実を書きます。行動計画は、ここに書いた課題からしか生まれません。
行動計画(誰が、何を、いつまでに、どの数字が動くか)
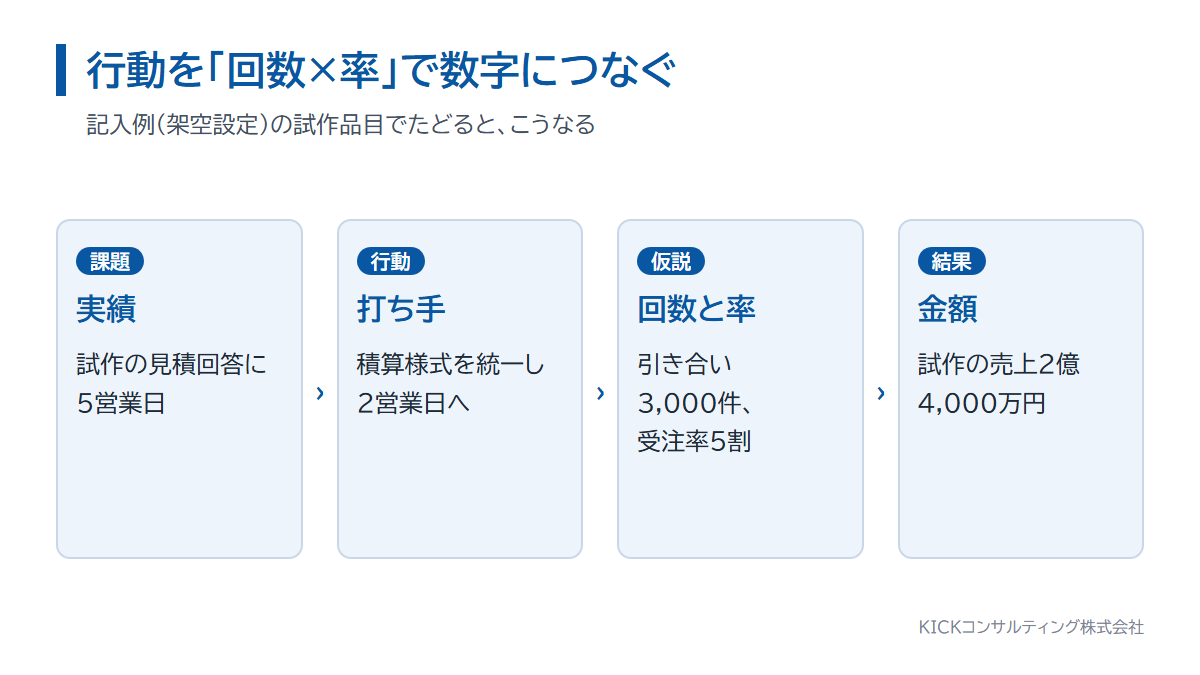
ここが計画書の心臓です。売上目標だけを並べたものは計画ではありません。コツは行動を「回数」と「率」に分けること。何を何回やり、どの率が動き、いくらになるかまで書けば、読み手が検証できます。
| 課題 | 行動(担当と期限) | 回数と率でつなぐ |
|---|---|---|
| 溶接組立品の単価が据え置き | 営業部長が主要10社に単価改定を申し入れる(1年目上期) | 平均7%の引き上げを妥結率6割と置き、品目全体で約4%の上昇 |
| 試作の見積回答に5営業日 | 技術部長が積算様式を統一し回答を2営業日へ(1年目下期) | 引き合い年2,500件で受注率4割を、年3,000件で受注率5割へ |
| 切削工程の不良が多い | 製造部長が段取り手順書を整備し月1回の教育(2年目から) | 不良率2.0%を3年目に0.9%へ(1.1ポイント改善) |
| 間接部門の経費が重い | 管理部長が物流と外注の契約を見直す(毎年) | 販売費及び一般管理費を3年で900万円削減 |
すべての数字に「実績」か「仮説」かの区別を付けます。引き合い2,500件と受注率4割は実績、妥結率6割と受注率5割は仮説です。仮説には根拠と確かめ方を添えます。
数値計画(損益計画3年と資金繰表12か月)
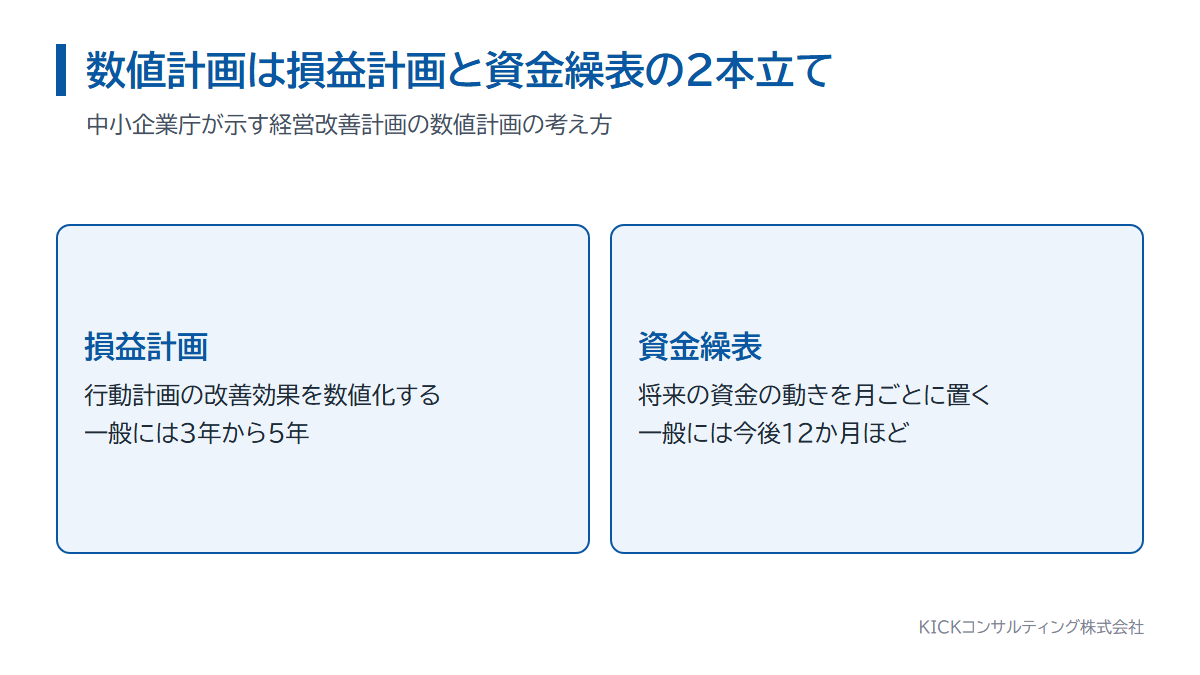
中小企業庁が示す経営改善計画の数値計画は、損益計画と資金繰表の2本立てです。一般には損益計画を3年から5年、資金繰表を今後12か月ほどで作ります。
記入例の損益計画です(架空設定。単位は万円)。売上総利益率18.0%を3年で20.0%へ、販売費及び一般管理費を900万円見直す前提です。
| 項目 | 前期実績 | 1年目 | 2年目 | 3年目 |
|---|---|---|---|---|
| 売上高 | 80,000 | 83,000 | 86,500 | 90,000 |
| 売上総利益 | 14,400 | 15,500 | 16,800 | 18,000 |
| 販売費及び一般管理費 | 15,900 | 15,600 | 15,300 | 15,000 |
| 営業利益 | △1,500 | △100 | 1,500 | 3,000 |
| 減価償却費 | 2,000 | 2,000 | 2,000 | 2,000 |
売上高は単価と数量に分けます。精密加工部品は4,000円×10万個で4億円(据え置き)、溶接組立品は2万5,000円×1万個の2億5,000万円を2万6,000円へ改定して2億6,000万円、試作と小ロットは15万円×1,000件を16万円×1,500件の2億4,000万円へ。合計9億円です。
売上総利益の増加3,600万円も行動計画と対応させます。単価改定で1,000万円、試作の増加分9,000万円に限界の粗利率24%を掛けて2,160万円、不良率1.1ポイントの改善で売上4億円に対し440万円。足すとちょうど3,600万円です。この足し算が合うかが、作り込みの分かれ目です。
資金繰表は月ごとに、経常収入、経常支出、経常収支、財務収支、翌月への繰越現預金を並べます。銀行が真っ先に見るのは、繰越現預金が一番薄くなる月です。
返済の道筋(返済原資と年間返済額を突き合わせる)
最後に、損益計画から返済原資を取り出して年間返済額と並べます。返済原資は一般に「税引後当期純利益+減価償却費」で考えます。減価償却費は現金の出ていかない費用なので、利益に足し戻します。
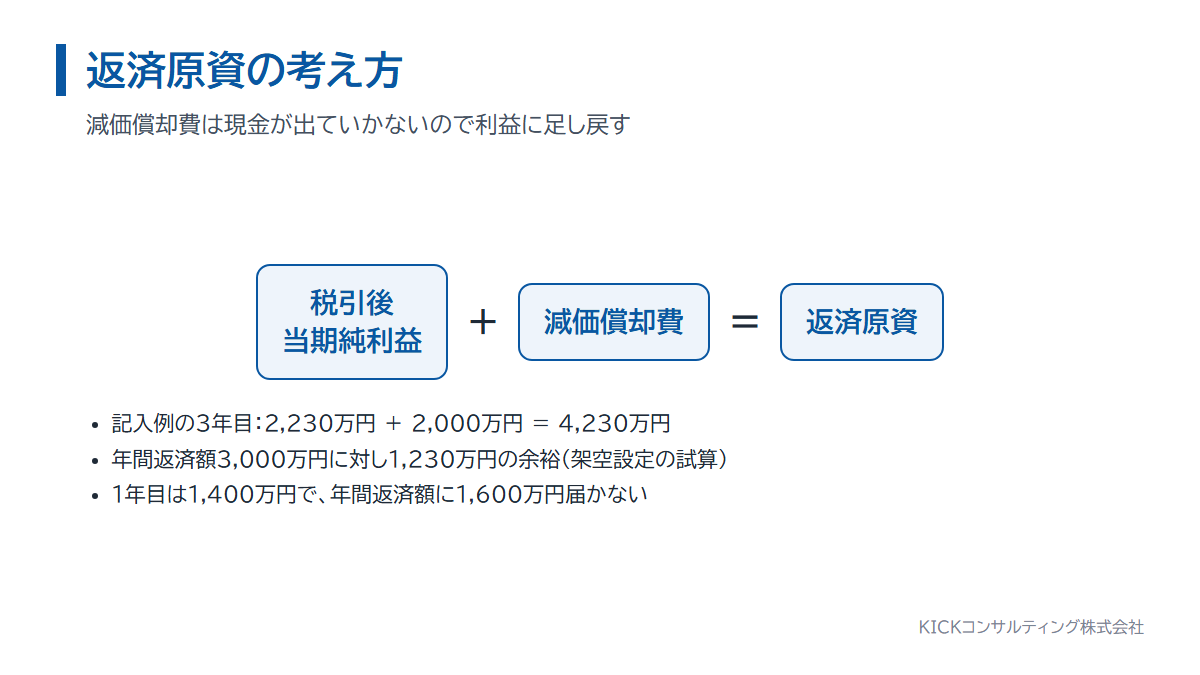
| 項目(万円) | 1年目 | 2年目 | 3年目 |
|---|---|---|---|
| 営業利益 | △100 | 1,500 | 3,000 |
| 支払利息など | △500 | △500 | △500 |
| 税引前当期純利益 | △600 | 1,000 | 2,500 |
| 法人税等(仮定) | 0 | 0 | 270 |
| 当期純利益 | △600 | 1,000 | 2,230 |
| 減価償却費 | 2,000 | 2,000 | 2,000 |
| 返済原資 | 1,400 | 3,000 | 4,230 |
| 年間返済額 | 3,000 | 3,000 | 3,000 |
| 過不足 | △1,600 | 0 | +1,230 |
法人税等は、前期と1年目の損失の繰越しを織り込み、3年目だけ課税所得900万円に約30%を掛けた仮定です。1年目は返済原資が年間返済額に1,600万円届きません。2年目で釣り合い、3年目に1,230万円の余裕が出ます。
ここを無理に黒字で埋めないでください。足りない1,600万円をどうつなぐのかを資金繰表で示し、必要なら返済条件の見直しもあわせて相談します。金融庁の考え方でも、計画は「想定が十分に厳しいもの」であることが求められます。厳しい前提の計画のほうが、前に進みやすくなります。
銀行融資が通らない理由は「格付け」。経営者が知らない銀行の評価ロジック 「何度も申請しているのに、融資が降りない」「金利が高い」「短期で借り換えを迫られる」——こうした悩みを抱える中小企業の経営者は少なくありません。 その根底にあるのが、銀行が企業に付与する「格付け」です。 銀行は...
書きかけの計画書と試算表をお持ちいただくだけで構いません。お断りいただいても費用は一切かかりません。
\無料相談(30秒で予約)/
計画書を出した先に手に入る未来

計画書を1本作ると、手に入るものは3つ。数字、時間、関係性です。
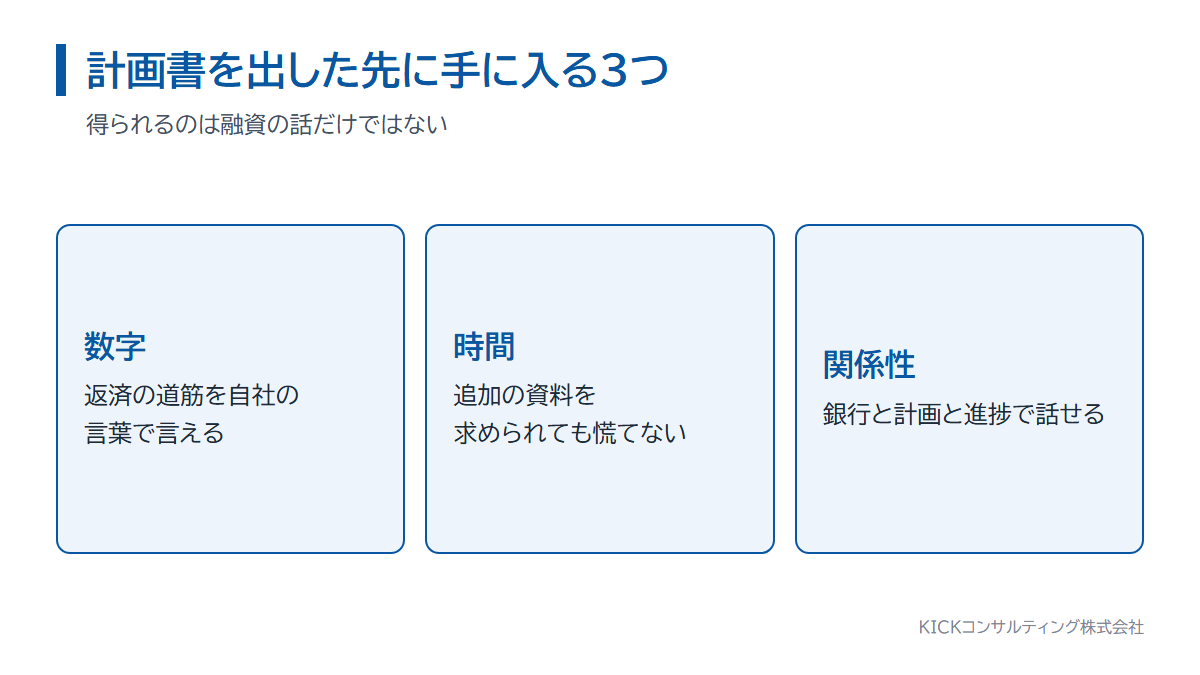
数字 返済の道筋が数字で見える
あと何年、どの水準の利益が続けば返し切れるのかを、自社の言葉で言えます。設備を増やすかどうかも、感覚ではなく返済原資で話せます。
時間 追加の資料を求められても慌てない
計画書を出すと、借入残高の一覧や直近の試算表を追加で求められます。計画を作る過程で、その材料は手元に揃っています。集め始めるのと棚から出すだけでは、稟議に乗る日数が変わります。
関係性 銀行と「計画と進捗」で話せる
計画書が無いと、面談の話題は毎回「前期の決算」に戻ります。あると「計画に対していま何合目か」に変わります。四半期ごとに回数と率、損益計画との差を持っていけば、それが進捗の報告です。返済の道筋と、慌てない段取りと、銀行と同じ地図で話せる関係を共に手に入れましょう。
赤字や債務超過のときの考え方と、使える公的な支援
赤字や債務超過は、計画書を出さない理由にはなりません。公的な枠組みのほうが、その状態を前提に作られています。
実抜計画と合実計画という、金融庁の枠組み
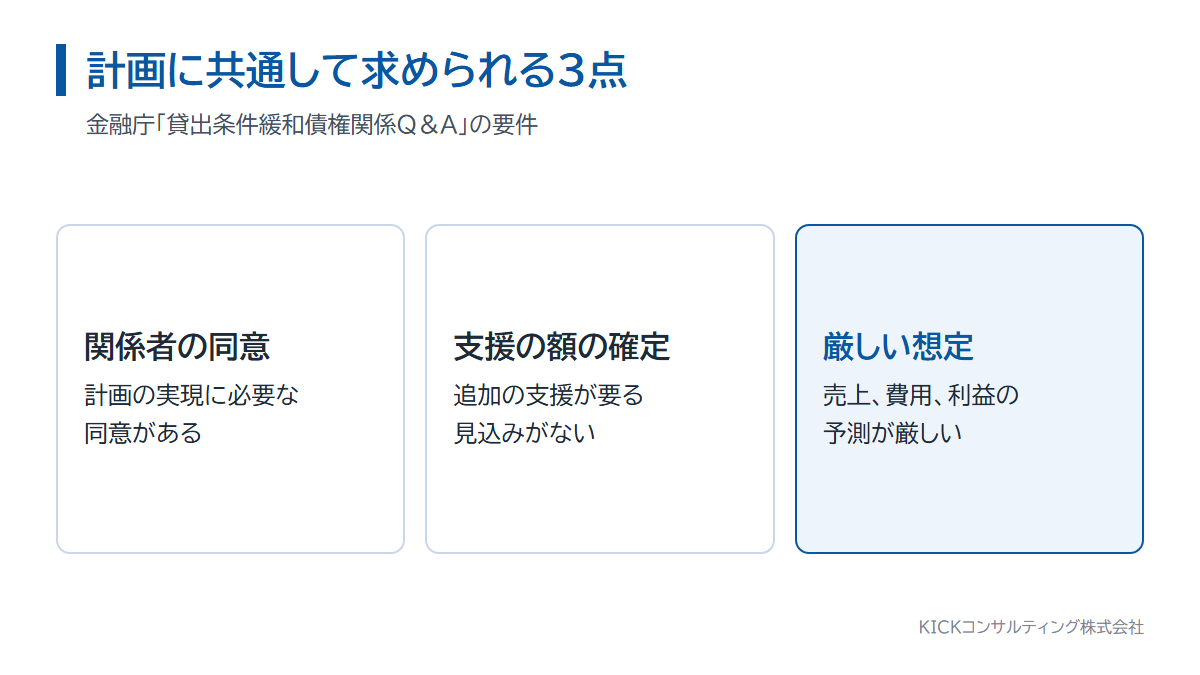
金融庁の「貸出条件緩和債権関係Q&A」には、「実現可能性の高い抜本的な経営再建計画」(実抜計画)と「合理的かつ実現可能性の高い経営改善計画」(合実計画)が定義されています。
| 項目 | 実抜計画 | 合実計画(中小企業) |
|---|---|---|
| 計画期間 | おおむね3年(合理的な期間の延長を排除しない) | おおむね5年以内(5年から10年で概ね計画どおり進捗している場合を含む) |
| 計画終了時 | 債務者区分が正常先となること | 自助努力で事業の継続性を確保できる場合は要注意先でも差し支えない |
| 共通して要る3点 | 関係者の同意、支援の額の確定、想定が十分に厳しいこと | 実抜計画と同様の3点 |
読み解く点は2つ。第一に、計画期間は3年から5年という単位で考えてよいこと。第二に、求められるのは達成率の数値基準ではないことです。中小企業では、合実計画を実抜計画と同義とみなして差し支えないとされています。
計画づくりの費用を補助する2つの制度
計画の作り込みに専門家の手が要る場面では、費用を国が補助する制度が2つあります。分ける軸は1つだけ。返済条件の変更などの金融支援を計画に盛り込むかどうかです。
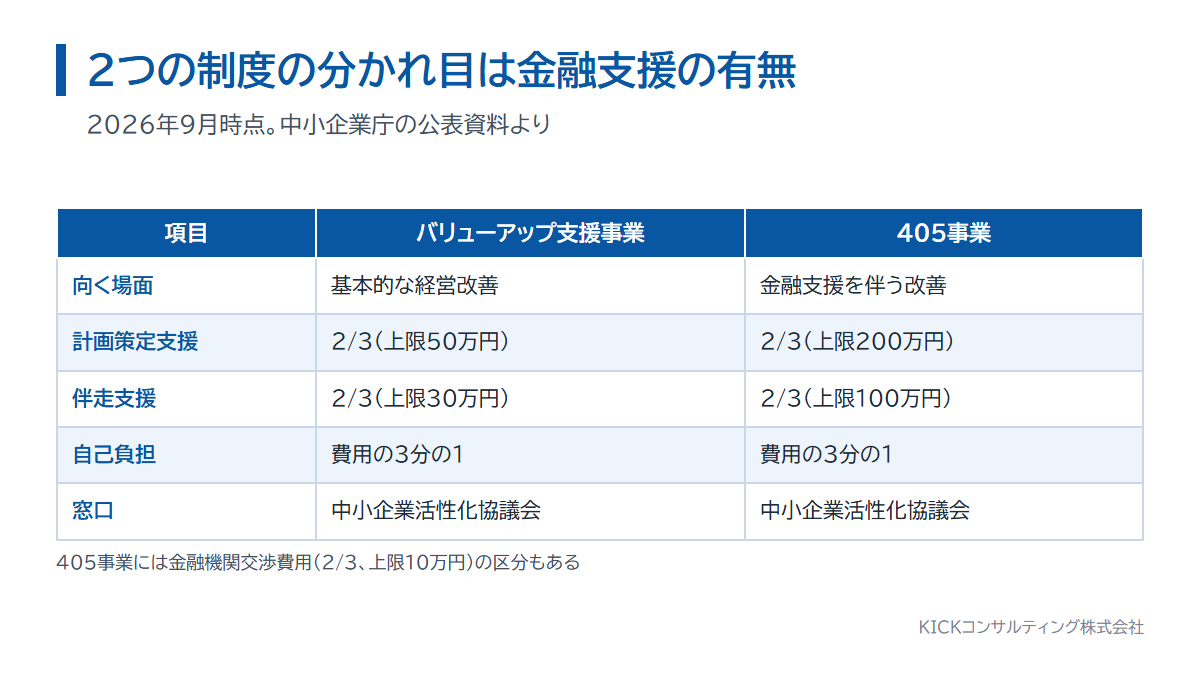
1つ目は早期経営改善計画策定支援(通称バリューアップ支援事業)です。資金繰りの管理や経営状況の把握といった基本的な経営改善に取り組む会社が対象で、ビジネスモデル俯瞰図、損益計画、資金繰表などを作る費用を補助します。計画策定支援費用は3分の2(上限50万円)、伴走支援費用は3分の2(上限30万円)です(中小企業庁、2026年9月時点)。
早期経営改善計画策定支援(バリューアップ支援事業)
| 支援項目 | 専門家費用(A) | 国の補助額[2/3](B) | 自己負担[1/3](A−B) |
|---|---|---|---|
| 計画策定支援費用 | 50万円 | 33.3万円 | 16.7万円 |
| 伴走支援費用(1~3年後) | 30万円 | 20万円 | 10万円 |
| 企業概要書作成費用 | 10万円 | 6.7万円 | 3.3万円 |
| 金融機関交渉費用 | 10万円 | 6.7万円 | 3.3万円 |
| 合計 | 100万円 | 66.7万円 | 33.3万円 |
2つ目は経営改善計画策定支援事業(通称405事業)です。金融支援を伴う本格的な経営改善が必要な会社が対象です。通常枠は、デューデリジェンスと計画策定支援費用が3分の2(上限200万円)、伴走支援費用が3分の2(上限100万円)、金融機関交渉費用が3分の2(上限10万円)です(中小企業庁、2026年9月時点)。
経営改善計画策定支援(405事業)
| 支援枠 | 補助対象経費 | 補助率 | 費用(実質負担費用※) |
|---|---|---|---|
| 通常枠 | DD・計画策定支援費用 | 2/3(上限200万円) | 300万円(実質負担100万円) |
| 伴走支援費用(モニタリング費用) | 2/3(上限100万円) | 150万円(実質負担50万円) | |
| 金融機関交渉費用 | 2/3(上限10万円) | 10万円(実質負担5万円) | |
| 合計 | 310万円 | 465万円(実質負担155万円) | |
どちらも自己負担は費用の3分の1です。窓口は所在地の都道府県の中小企業活性化協議会で、相談は無料とされています。迷ったら、まず協議会に現状を話してみるのが早道です。
債務超過でも、書く項目は変わらない
債務超過でも項目は増えません。変わるのは返済の道筋の重みです。純資産をいつプラスに戻すのか、その間の返済をどうするのかまで数字で示します。
サービス案内

早期経営改善計画策定支援(バリューアップ支援事業)
| 支援項目 | 専門家費用(A) | 国の補助額[2/3](B) | 自己負担[1/3](A−B) |
|---|---|---|---|
| 計画策定支援費用 | 50万円 | 33.3万円 | 16.7万円 |
| 伴走支援費用(1~3年後) | 30万円 | 20万円 | 10万円 |
| 企業概要書作成費用 | 10万円 | 6.7万円 | 3.3万円 |
| 金融機関交渉費用 | 10万円 | 6.7万円 | 3.3万円 |
| 合計 | 100万円 | 66.7万円 | 33.3万円 |
経営改善計画策定支援(405事業)
| 支援枠 | 補助対象経費 | 補助率 | 費用(実質負担費用※) |
|---|---|---|---|
| 通常枠 | DD・計画策定支援費用 | 2/3(上限200万円) | 300万円(実質負担100万円) |
| 伴走支援費用(モニタリング費用) | 2/3(上限100万円) | 150万円(実質負担50万円) | |
| 金融機関交渉費用 | 2/3(上限10万円) | 10万円(実質負担5万円) | |
| 合計 | 310万円 | 465万円(実質負担155万円) | |
ここまで読んで「自社で書けそうだ」と感じた方は、ぜひご自身で書いてください。事業計画書は事業者本人が作るものです。単価も不良率も得意先の顔も、いちばん知っているのは経営者です。
自力で進める場合と、専門家と進める場合の分かれ目
| 状況 | 自力で進めやすい | 専門家と進めたほうがよい |
|---|---|---|
| 直近の決算 | 黒字で運転資金の追加が中心 | 営業赤字や債務超過がある |
| 取引銀行の数 | 1行から2行 | 3行以上で条件がそろわない |
| 返済の見通し | 返済原資が年間返済額を上回る | 足りない年があり条件の見直しも検討 |
KICKコンサルティングが横で行うこと
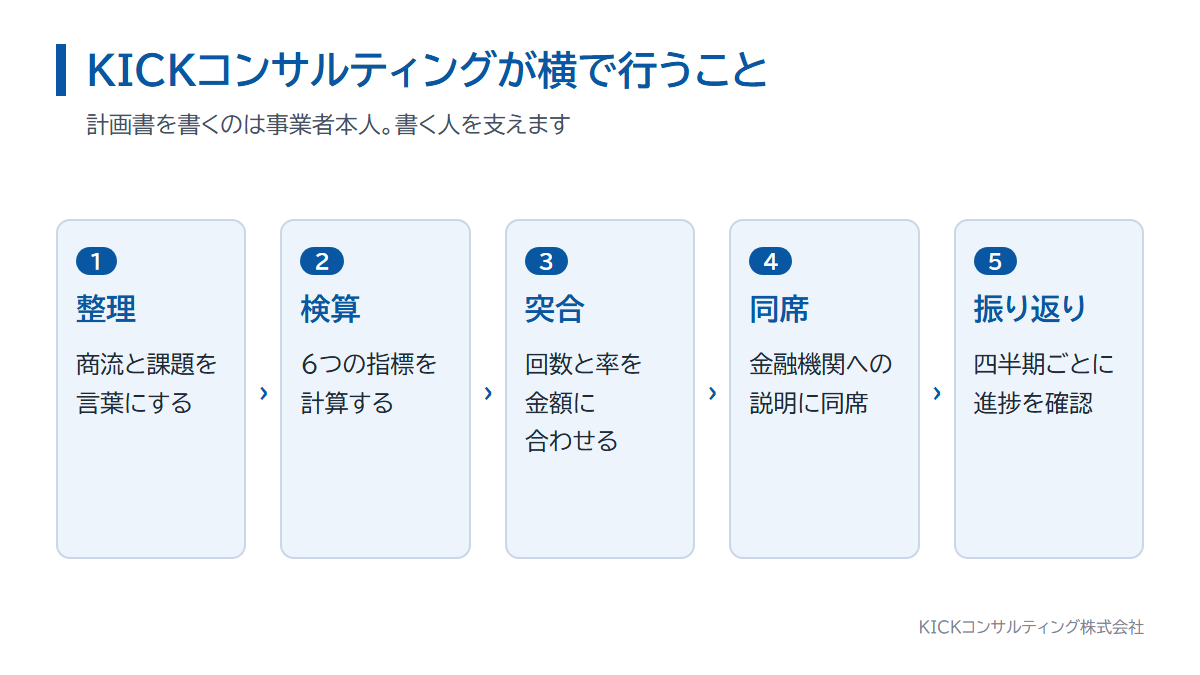
KICKコンサルティング株式会社(銀座本社)は認定経営革新等支援機関です。代表は中小企業診断士で、支援実績は167社。書く人の代わりになるのではなく、書く人を支える立場で次のことを行います。
- 商流と課題の材料をヒアリングで言葉に起こす
- 決算書と試算表から6つの指標を計算する
- 行動計画の回数と率を損益計画の金額に突き合わせる
- 返済原資と年間返済額を並べ、足りない年の手当てを考える
- 金融機関への説明に同席し、四半期ごとに振り返る
費用の相場と、回収の考え方
公的な補助を使わずに策定支援を専門家に頼む場合、一般的な相場は15万円〜(税抜)です。405事業を使う場合の自己負担は、3年間の総額で50万円〜が目安になります(事業者や地域により異なります)。
この費用は、2つの筋道で回収しやすい水準です。1つ目は補助率です。405事業では専門家に支払う費用の3分の2が補助されます。3年間の支援の総額が300万円なら、自己負担は100万円という試算です(上限額と審査があります)。
2つ目は、財務内容の改善が保証料に及ぶ点です。信用保証料率は決算内容の評価に応じて9つの区分に分かれ、年0.45%から年1.90%の範囲で決まります。保証付き借入1億円で料率が0.2ポイント下がれば、年20万円の差という試算です。区分が下がることをお約束するものではありません。

CFO代行サービスは、銀行融資を含む資金調達や財務戦略を専門的にサポートする役割を担います。資金繰りの安定化に向けたアドバイスから銀行との各種交渉まで、KICKコンサルティングのCFO代行が財務のプロフェッショナルとして一貫した支援を提供します。明確な事業計画と収益性の高い戦略の策定に加え、...
その場でのご契約は求めません。ご相談だけで終わっていただいて構いません。
\無料相談(30秒で予約)/
よくある質問

Q. 銀行に出す事業計画書に決まった様式はありますか
A. 全国共通の指定様式はありません。会社と事業の概要、現状と課題、行動計画、数値計画、返済の道筋という5つに答える構成で作ります。日本政策金融公庫が制度ごとの様式を公開しており、型として参考になります。
Q. 前期が赤字です。事業計画書を出す意味はありますか
A. あります。金融庁は2019年12月の「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」で、過去の実績だけでなく将来を見据えた信用リスクも勘案する方針を示しました。計画書があれば、話題が3年後の姿に移ります。
Q. 損益計画は何年分、資金繰表は何か月分を作りますか
A. 数値計画は損益計画と資金繰表の2本立てです。一般には損益計画を3年から5年、資金繰表を今後12か月ほどで作ります。金融庁の枠組みでも、計画期間は実抜計画で3年、合実計画で5年以内がおおむねの目安です。
Q. 返済原資はどうやって計算しますか
A. 一般には「税引後当期純利益+減価償却費」で考えます。記入例では3年目の当期純利益2,230万円に減価償却費2,000万円を足した4,230万円が返済原資で、年間返済額3,000万円に対し1,230万円の余裕が出ます(架空設定)。
Q. 返済原資が年間返済額に届かない年があります
A. 無理に黒字で埋めず、そのまま書きます。足りない金額をどうつなぐのかを資金繰表で示し、必要なら返済条件の見直しもあわせて相談します。金融庁のQ&Aでも、想定が十分に厳しいことが求められています。
Q. 実抜計画と合実計画は何が違いますか
A. 計画期間と、計画終了時に求められる状態が違います。実抜計画はおおむね3年で、終了後に債務者区分が正常先となることが要件です。合実計画はおおむね5年以内で、自助努力で事業の継続性を確保できる場合は要注意先でも差し支えないとされています。
Q. バリューアップ支援事業と405事業はどちらを使いますか
A. 分かれ目は、金融支援を計画に盛り込むかどうかです。基本的な経営改善の段階ならバリューアップ支援事業で、計画策定支援費用が3分の2(上限50万円)、伴走支援費用が3分の2(上限30万円)。金融支援を伴うなら405事業で、通常枠は計画策定支援費用が3分の2(上限200万円)、伴走支援費用が3分の2(上限100万円)です。
Q. 専門家に依頼する場合の費用はどのくらいですか
A. 一般的な相場は、公的な補助を使わない策定支援で15万円〜(税抜)です。405事業を使う場合の自己負担は3年間の総額で50万円〜が目安。費用の3分の2が補助されるため、総額300万円なら自己負担100万円という試算です。
まとめ
銀行に出す事業計画書は、書類仕事のように見えて、実は稼ぎ方を単価と数量に分け、行動を回数と率に分け、返済の道筋を数字で言い切る作業です。
前期が赤字でも、債務超過でも、書く項目は変わりません。難しいのは文章力ではなく、行動と数字を足し算が合う形でつなぐことです。
ご相談の内容が計画書づくりに進まなくても構いません。費用は一切いただきません。
\無料相談(30秒で予約)/
関連記事
国家資格
<中小企業診断士>
「売上アップ」から「資金調達」「事業再生」「許認可(中小企業診断士)」まで、中小企業様の経営全般をサポート! 認定経営革新等支援機関として、銀行に出す事業計画書や経営改善計画の策定を支援しています(支援実績167社)。
『あなたに出会えて良かった』と言われるために、経営者と伴走しながら「挑戦し続ける企業」を創っています!
– KICKoff your innovation –


コメント