



経営力向上計画の申請書は、自社で書けます。ただし、書き始める前に「いつまでに認定を受けるか」を逆算しておかないと、書けても間に合いません。
経営力向上計画とは、中小企業等経営強化法にもとづき、設備投資や人材育成などで経営力を高める取り組みをまとめ、国の認定を受ける計画です。認定されると、即時償却や税額控除といった税制の支援、金融の支援を受けられます。
受注に設備が追いつかなくなり、マシニングセンタの増設を決めた。届いた見積書を前に、顧問税理士や設備メーカーからこう言われたとします。「経営力向上計画の認定を取っておけば、即時償却か税額控除が使えますよ」。
それならと「様式第1 経営力向上計画に係る認定申請書」を開いたところで、手が止まる。「現状認識」「事業分野別指針」「労働生産性」。決算と月次の合間に、この欄を埋める時間をどこで取るのか。そう感じたのは、あなただけではありません。止まる原因は文章力でも数字への苦手意識でもなく、「何を見て、どの順番で書けばよいか」が様式から読み取れないことにあります。
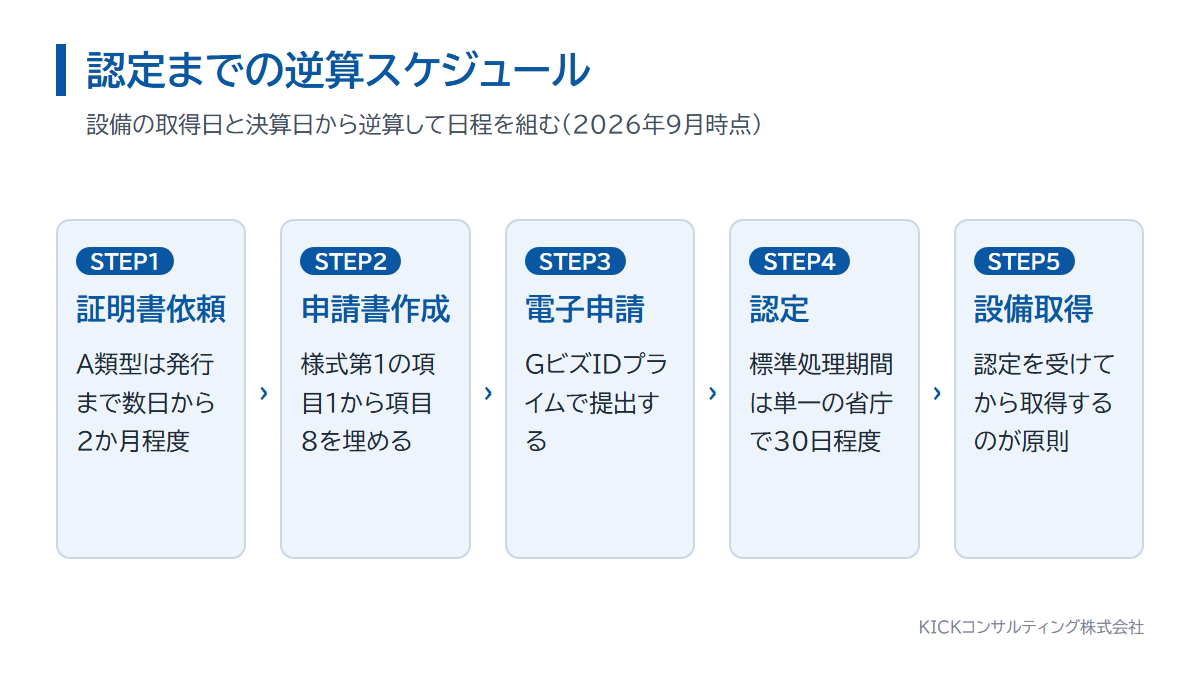
しかも、この制度には時間の制約があります。設備は原則として認定を受けてから取得するもので、証明書の発行に長ければ2か月程度、申請から認定までに30日程度かかります。本当の相手は難しい様式ではなく、決算日までの残り日数です。
この記事では、中小企業庁の手引きと記載要領にもとづき、申請書の書き方を架空の金属部品加工業(従業員30名)の記入例つきで、項目順にたどります。中小企業診断士のKICKコンサルティング株式会社(銀座本社)が、実務の順番で解説します。
この記事で分かること
- 様式第1の項目順に沿った、申請書の書き方7ステップ
- 架空の金属部品加工業(従業員30名)を例にした記入例
- 労働生産性の計算式と、目標の伸び率の基準
- 設備の取得と認定の順序、60日ルールと事業年度末の関係
ご相談いただいても、その場でのご契約や売り込みは一切ありません。
\無料相談(30秒で予約)/
申請書で手が止まる理由と、後回しにしたときに起きること

手が止まる理由は5つ。そのうち4つは調べれば埋まります。しかし残りの1つ、期限の逆算だけは後から取り返しがききません。
| 手が止まる場面 | 正体 | 取り返し |
|---|---|---|
| 法人番号や産業分類 | 調べる場所を知らないだけ | きく |
| 事業分野別指針 | 指針が無い業種もある | きく |
| 労働生産性の計算 | 決算書のどこから拾うかの問題 | きく |
| 現状認識の書き出し | 良く書こうとして進まない | きく |
| 証明書の手配と認定の期限 | 事業年度末までの日数の問題 | きかない |
まず押さえる制度の要点
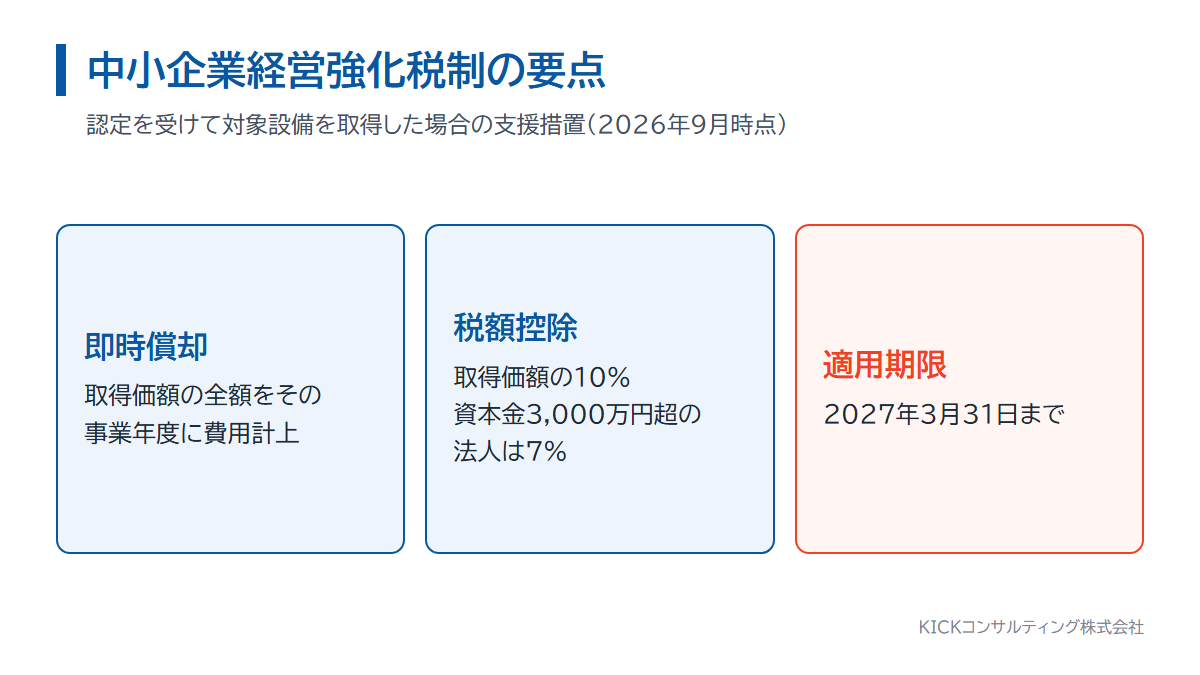
認定を受けた中小企業者等が対象設備を取得すると、中小企業経営強化税制として即時償却、または取得価額の10%の税額控除を選んで使えます。資本金の額等が3,000万円超の法人は税額控除が7%です。類型はA類型(生産性向上設備)、B類型(収益力強化設備)、D類型(経営資源集約化)、E類型(経営規模拡大)の4つ。B類型は年平均の投資利益率が7%以上であることについて経済産業大臣の確認が要ります。
最低取得価額は、機械装置160万円以上、工具と器具備品40万円以上、建物附属設備60万円以上、ソフトウェア70万円以上です。工具と器具備品の要件は、令和8年度税制改正で30万円以上から40万円以上に引き上げられました(財務省「令和8年度税制改正の大綱」)。適用期限は2026年度末(2027年3月31日)までです(2026年9月時点)。
経営力向上計画
| 区分 | 項目 | 内容 |
|---|---|---|
| 対象設備 最低取得価額/販売開始時期 | 機械装置 | 160万円以上 / 10年以内 |
| 工具(測定工具・検査工具) | 30万円以上 / 5年以内 | |
| 器具備品 | 30万円以上 / 6年以内 | |
| 建物附属設備 | 60万円以上 / 14年以内 | |
| ソフトウエア(情報収集・分析指示機能付) | 70万円以上 / 5年以内 | |
| 共通要件 | 性能向上 | 旧モデル比で年平均1%以上の向上 単位時間当たり生産量・歩留まり率・投入コスト削減率のいずれか |
| 税制優遇 選択適用 | 即時償却 | 取得価額の100%を初年度に損金算入 1,000万円の設備なら1,000万円 |
| 税額控除(資本金3,000万円以下) | 取得価額の10% 1,000万円の設備なら100万円 | |
| 税額控除(資本金3,000万円超1億円以下) | 取得価額の7% 1,000万円の設備なら70万円 | |
| 適用の枠組み | 控除上限・期限・期間 | 控除上限 法人税額の20% / 適用期限 令和9年3月31日 / 標準処理期間 30日 |
設備の取得と認定には順序がある
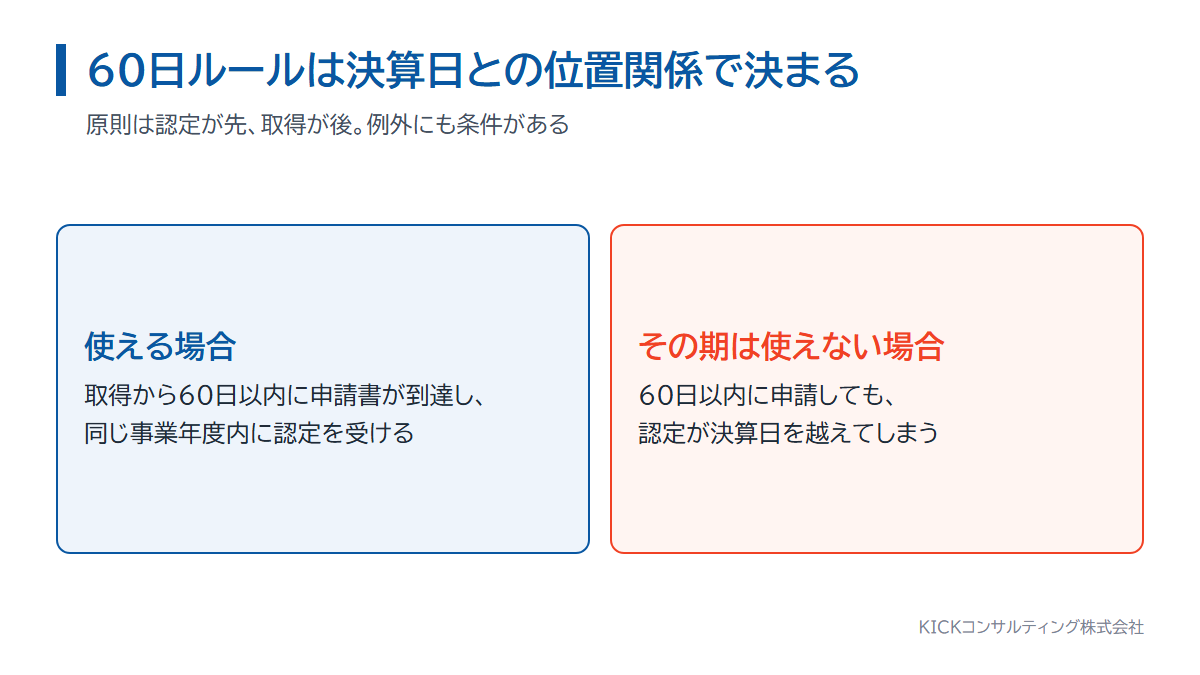
ここが最大の関門です。中小企業庁は「経営力向上計画に位置づける設備は、取得前に経営力向上計画の認定を受けることが必要」としています。原則は、認定が先、取得が後です。例外は、申請書の到達日から遡って60日以内に取得した設備です。事業承継等を伴う設備取得とE類型は、この例外の対象外とされています。
見落としやすいのは、60日という日数だけでは足りない点です。税制の適用にはその設備を取得した事業年度内に認定を受けていることが要ります。60日以内でも、事業年度末が先に来ればその期の優遇は使えません。日数ではなく、決算日との位置関係で考えてください。
期間の目安です。A類型の工業会等の証明書は発行まで数日から2か月程度、B類型の経済産業大臣の確認書は数日から1か月程度。申請後の標準処理期間は単一の省庁で30日程度、複数の省庁にまたがると45日程度、経済産業部局のみへの電子申請なら14日程度(休日等を除く)です。つまり証明書の手配から認定まで、長ければ3か月以上を見ておく必要があります。決算日が近い会社ほど、先にカレンダーを開いてください。
「設備投資を予定しているが、使える税制優遇はないか」「認定を受けると補助金で有利になると聞いた」。設備投資や人材育成など、会社の経営力を高める取り組みを後押ししてくれるのが、国の「経営力向上計画」です。認定を受けると、税制優遇や金融支援など、さまざまなメリットが受けられます。 この...
経営力向上計画の申請書の書き方7ステップ

様式第1は、項目1から項目8までを順に埋めれば完成します。記入例は架空の会社で統一します。金属部品の加工業、従業員30名、資本金1,000万円、計画期間3年、マシニングセンタを1台導入という設定です。
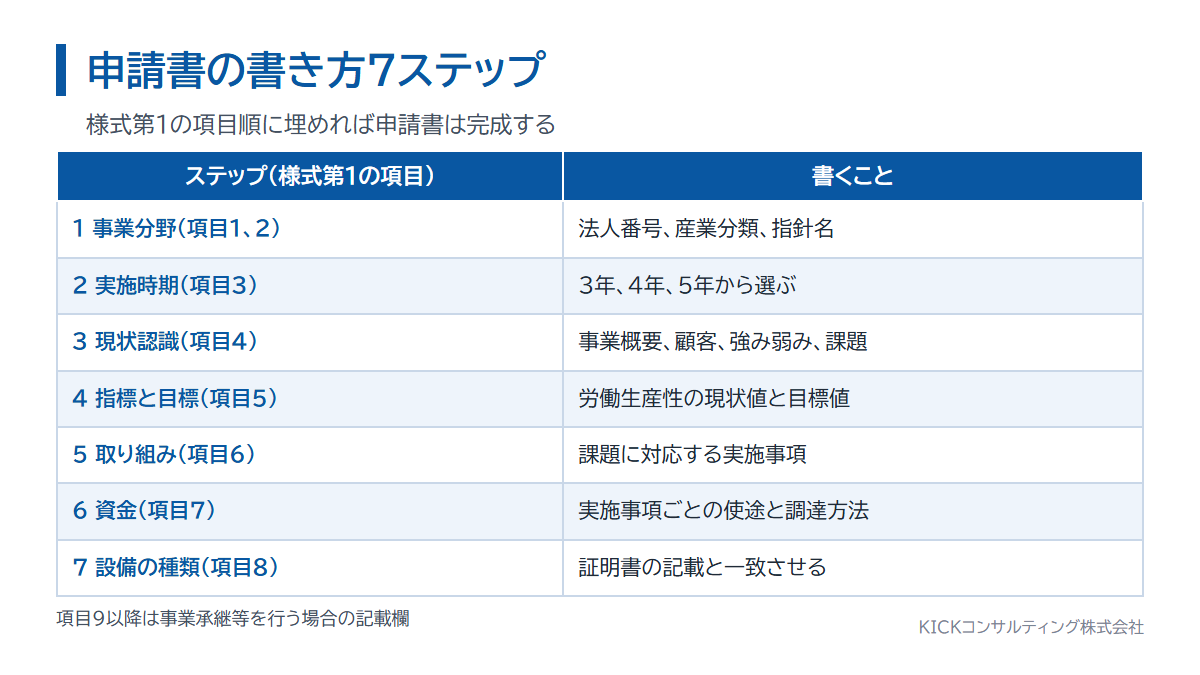
ステップ1 事業分野と指針を特定する(項目1、2)
見るものは履歴事項全部証明書、国税庁の法人番号、日本標準産業分類です。項目1には名称、法人番号、資本金の額、常時使用する従業員数などを、項目2には事業分野と事業分野別指針の名称を書きます。
中小企業庁は、事業分野に対応する事業分野別指針(指針が策定されていない事業分野は基本方針)を踏まえて計画を策定するよう求めています。指針が無い業種でも申請できます。記入例では「自動車部分品・附属品製造業」のように、細分類の名称まで書きます。
ステップ2 実施時期を決める(項目3)
計画期間は3年、4年、5年のいずれかです。ここで決めた年数が、ステップ4で使う伸び率の基準を決めます。3年なら1%以上、4年なら1.5%以上、5年なら2%以上が基本方針の基準です。設備が稼働して効果が数字に表れるまでの期間で選びます。記入例は3年です。
ステップ3 現状認識を書く(項目4)
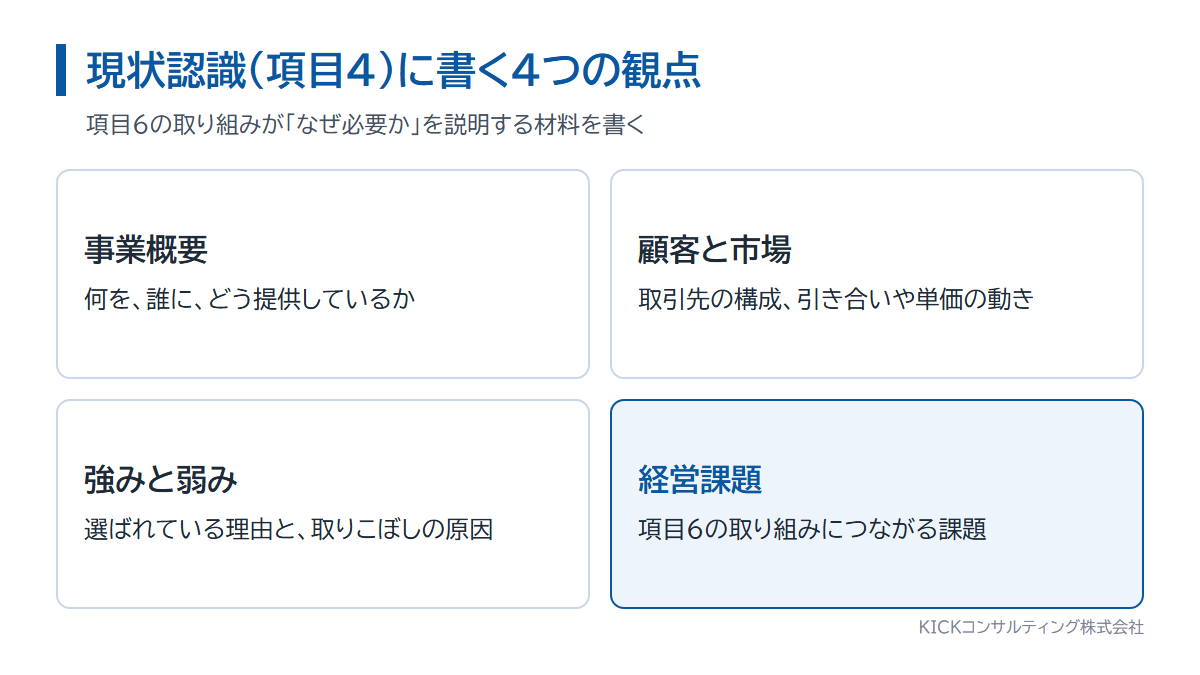
一番、筆が止まる欄です。書くのは事業概要、顧客や市場の動向、自社の強みと弱み、経営課題の4つ。ローカルベンチマークによる分析結果を整理して書くことも想定されています。独自性を出そうとしなくて構いません。必要なのは、項目6の取り組みが「なぜ必要か」を説明する材料だけです。先月の受注件数や断った引き合いの数は覚えているはずで、苦手なのは数字ではなく取りまとめる作業だけです。
| 書く観点 | 記入例(金属部品の加工業、従業員30名) |
|---|---|
| 事業概要 | 自動車部品向けの金属部品加工。小ロットの精密加工が主力。 |
| 顧客と市場 | 取引先は3社に集中。短納期と小ロットの引き合いが増える一方、単価の下押しが続く。 |
| 強み | 図面の読み取りと試作対応が速い。 |
| 弱み | 段取り替えに時間がかかり、月に数件の引き合いを納期の都合で断っている。 |
| 経営課題 | 段取り時間、検査の属人化、見積もり根拠のばらつき。 |
大切なのは、数字に「実績」と「仮説」の区別を付けることです。断った引き合いの件数は実績、設備を入れれば何割取れるかは仮説。仮説には根拠と確かめ方を添えておくと、項目6の説得力が変わります。
ステップ4 指標と目標を決める(項目5)
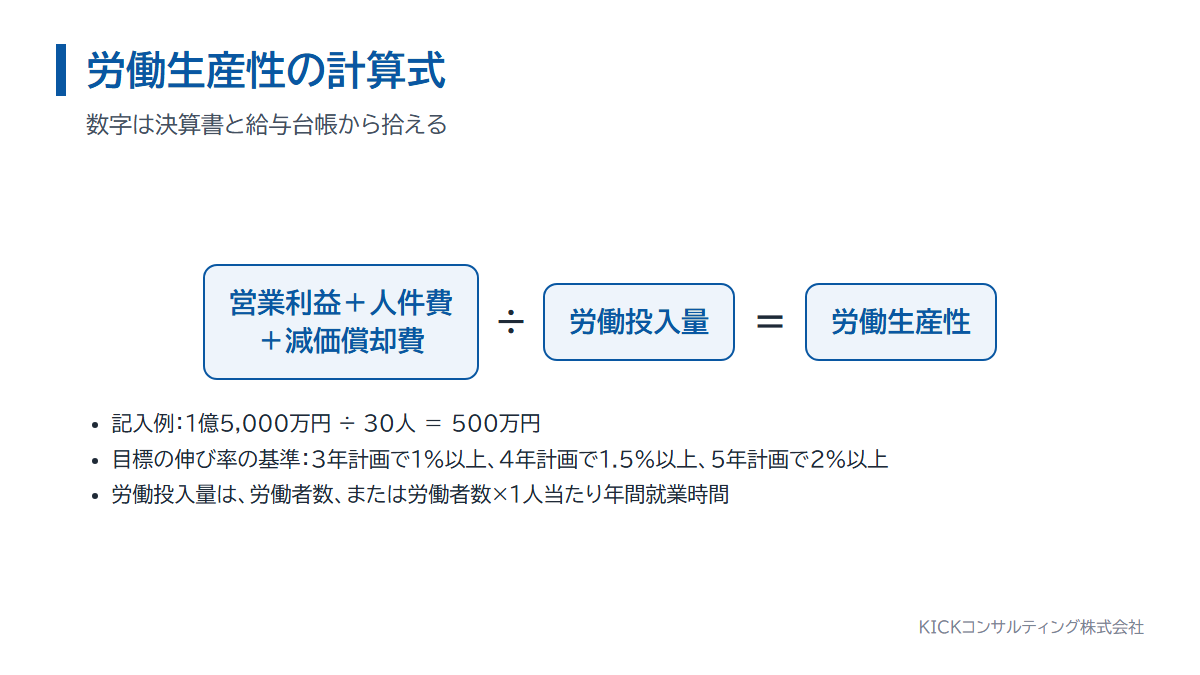
指標は事業分野別指針が定めるものから選ぶのが基本です。指針が無い分野では、基本方針にもとづき労働生産性を指標とします。中小企業庁が公開している製造業の記載例でも、指標は労働生産性です。
労働生産性 =(営業利益 + 人件費 + 減価償却費)÷ 労働投入量
労働投入量は労働者数、または労働者数に1人当たりの年間就業時間を掛けたものです。
| 項目 | 現状(直近期) | 3年後の目標 |
|---|---|---|
| 営業利益+人件費+減価償却費 | 1億5,000万円 (1,200万円+1億2,000万円+1,800万円) | 1億5,450万円 |
| 労働投入量 | 30人 | 30人 |
| 労働生産性 | 500万円 | 515万円 |
| 伸び率 | 基準となる値 | 3.0% |
3年計画の基準は1%以上ですから、この例は満たします。業種や事業規模等を勘案した弾力的な設定も認められています。基準ぎりぎりの数字より、項目6の取り組みから積み上げた数字を置いてください。伸び率の端数の扱いは、最新の記載要領つき様式で確認することをおすすめします。
ステップ5 経営力向上の内容を書く(項目6)
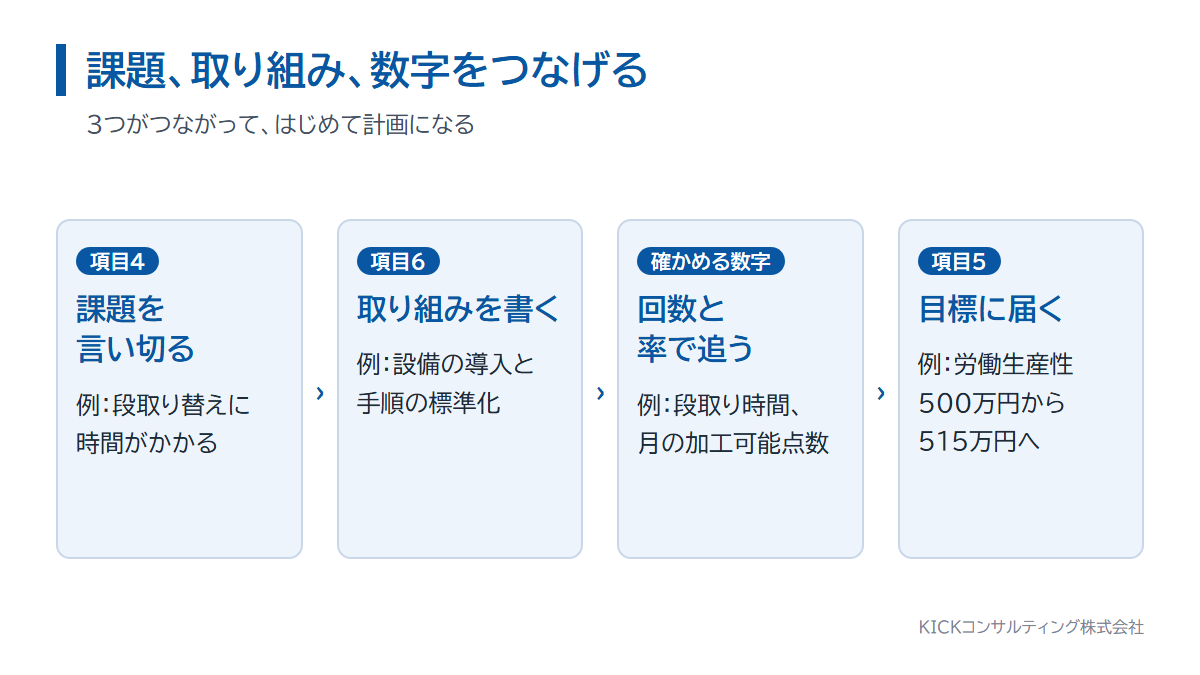
項目6には、具体的な実施事項、実施期間、新事業活動への該非を書きます。つまずきやすいのは、項目4で挙げた課題と項目6の取り組みがかみ合っていないことです。コツは、取り組みを「回数」と「率」に分けて書くこと。何を何回やり、その結果どの率が動くのかまで書けば、読み手が検証できる計画になります。
| 項目4で挙げた課題 | 項目6に書く取り組み | 確かめる数字 |
|---|---|---|
| 段取り替えに時間がかかる | マシニングセンタを1台導入し、段取りの手順を標準化する | 1回あたりの段取り時間、月の加工可能点数 |
| 検査が特定の社員に頼る | 検査手順書を作り、社内教育を年4回行う | 手順書で検査できる人数、手直しの件数 |
| 見積もりの根拠がばらつく | 加工時間と材料費から積み上げる様式に統一する | 見積提出までの日数、受注率 |
実施期間は月単位で書くと伝わります。記入例なら「1年目の上期に設備を導入、下期に手順書を整備、2年目から教育を開始」という形です。指針がある業種では、指針が示す実施事項の区分に沿わせます。
ステップ6 資金の額と調達方法を書く(項目7)
実施事項ごとに、必要な資金の使途と調達方法を書きます。記入例では、マシニングセンタ1台の導入で2,800万円(本体2,500万円、付帯工事300万円)、調達は自己資金800万円と借入2,000万円という書き方です。この欄を丁寧に書くと、融資の相談の説明がそのまま使えます。
ステップ7 設備の種類を証明書と一致させる(項目8)
項目8は税制措置を活用する場合に書く欄で、設備の種類、名称、型式、取得予定年月、所在地、取得価額などを記載します。工業会等の証明書や経済産業局の確認書の記載と、一字一句そろえてください。型式の表記がずれていると、確認のやり取りが増えるおそれがあります。
KICKコンサルティング株式会社(銀座本社)では、中小企業診断士(経済産業大臣登録)にて 次の【設備投資の税制優遇活用支援】を行っています。 \一覧表(税制優遇)/ 01. 固定資産税軽減による初期負担抑制の先端設備等導入計画(こちらをクリック) 02...
書きかけの様式を持ち込んでいただくだけで構いません。お断りいただいても費用は一切かかりません。
\無料相談(30秒で予約)/
認定を受けた先に手に入る未来

認定で手に入るものは3つ。数字、時間、関係性です。
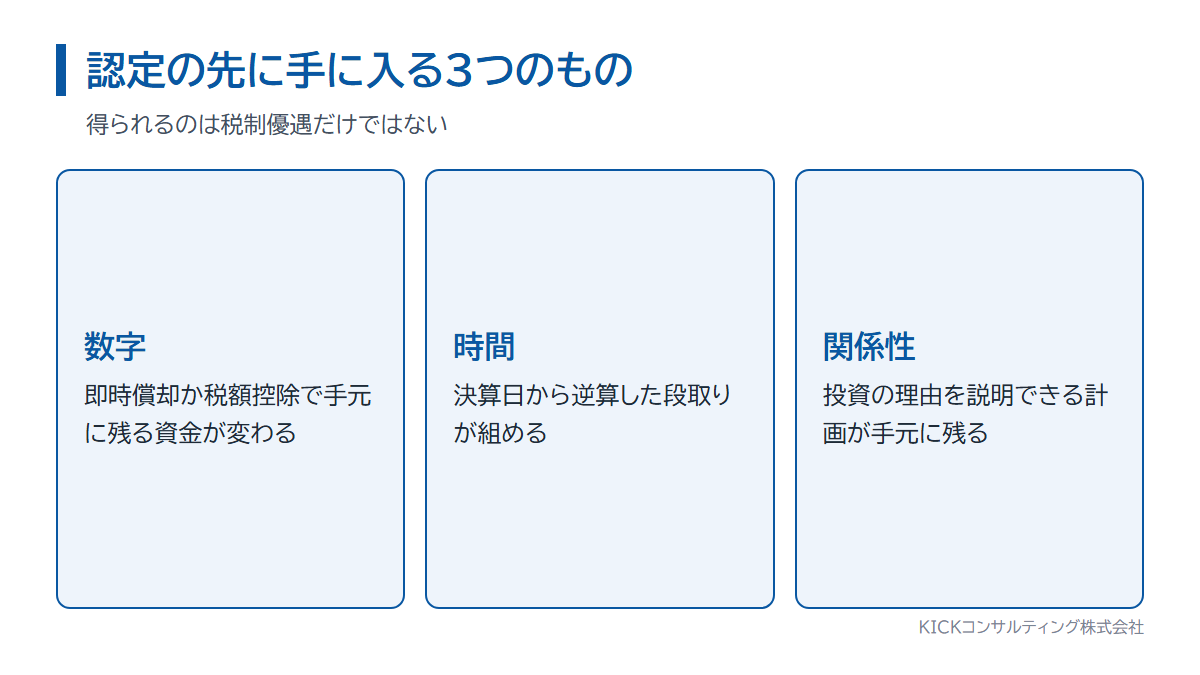
数字 手元に残る資金が変わる
即時償却を選べば、対象設備の取得価額をその事業年度に費用として計上できます。税額控除なら、取得価額の10%(資本金の額等が3,000万円超の法人は7%)が法人税額から差し引かれます。どちらが合うかは、翌期以降の利益の見通しで変わります。即時償却は費用の計上時期を前に寄せる仕組みですから、来期以降の計画とセットで選んでください。
時間 決算前に慌てなくなる
証明書の発行と認定に要する期間を先に押さえておけば、設備の発注日と決算日から逆算した段取りが組めます。
関係性 説明できる計画が手元に残る
項目4から項目7まで書き切った申請書は、この投資をなぜ行うのかを、金融機関にも社内にも同じ言葉で説明できる資料になります。認定事業者向けには、日本政策金融公庫の融資や信用保証の別枠といった金融支援の制度も用意されています。
計画は認定で終わりではありません。項目5の目標と、項目6の回数や率をセットで振り返れば、次の投資判断の材料がたまります。税制優遇と、説明できる計画と、振り返る習慣を共に手に入れましょう。
見落とすと対象外や差し戻しにつながる注意点
書き方が分かっても、条件を外すと税制措置は使えません。
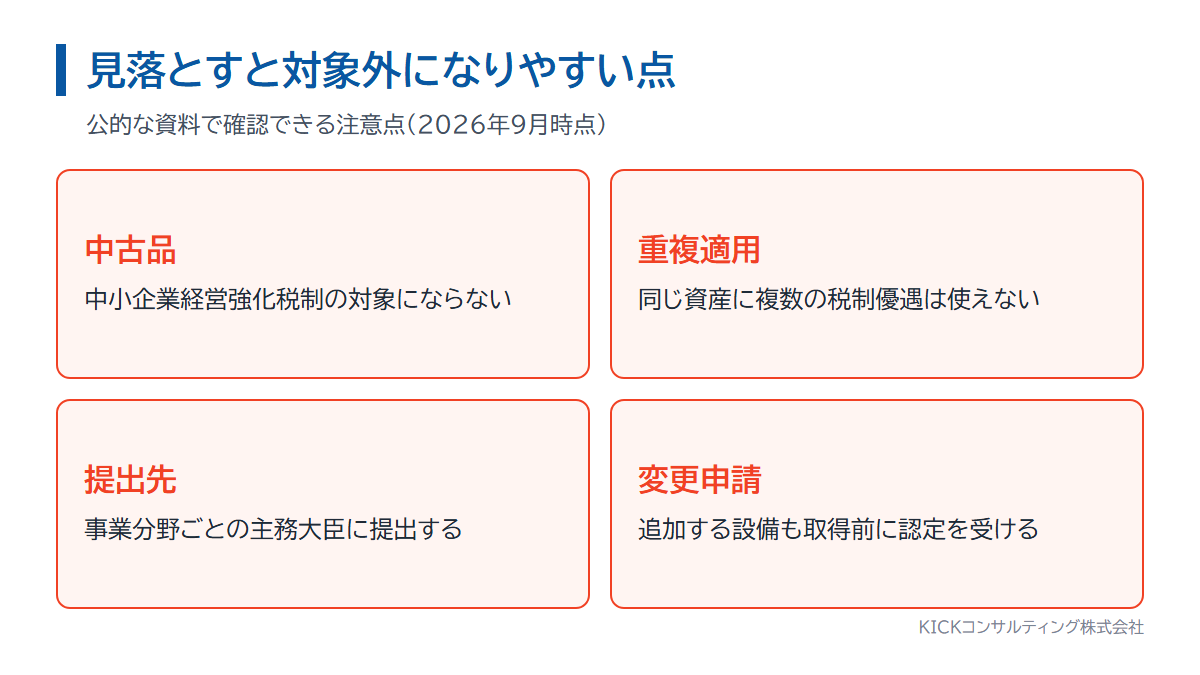
設備そのものの条件を外していないか
中小企業庁の「中小企業経営強化税制Q&A集」では、中古品は対象にならないとされています。同じ資産について複数の税制優遇を重複して適用することもできません。また、この税制には業種による制限があり、全ての業種が対象になるわけではありません。
提出先と提出ルートを間違えていないか
提出先は事業分野ごとの主務大臣で、業種によって窓口が変わります。中小企業庁自体は申請を受け付けていません。同庁が公開している「事業分野と提出先」で自社の窓口を確認してください。なお、事業承継等に係る不動産取得税の軽減措置を使う場合は、都道府県経由での提出になります。
変更が出たときも順序は同じ
認定後に設備を追加する場合は、認定を受けた主務大臣に変更認定申請書を提出します。追加する設備についても、取得前に変更の認定を受けるのが原則です。
項目4と項目6がかみ合っているか
最後は自己点検です。申請書を印刷し、項目4の経営課題と項目6の実施事項を並べて読んでください。挙げていない課題に取り組む計画になっていたり、挙げた課題への取り組みが無かったりすると、読み手は理由を尋ねざるを得ません。不備があれば照会や差し戻しが起き、認定までの期間は延びます。期限が迫っているときほど、この往復が効いてきます。
サービス案内

経営力向上計画
| 区分 | 項目 | 内容 |
|---|---|---|
| 対象設備 最低取得価額/販売開始時期 | 機械装置 | 160万円以上 / 10年以内 |
| 工具(測定工具・検査工具) | 30万円以上 / 5年以内 | |
| 器具備品 | 30万円以上 / 6年以内 | |
| 建物附属設備 | 60万円以上 / 14年以内 | |
| ソフトウエア(情報収集・分析指示機能付) | 70万円以上 / 5年以内 | |
| 共通要件 | 性能向上 | 旧モデル比で年平均1%以上の向上 単位時間当たり生産量・歩留まり率・投入コスト削減率のいずれか |
| 税制優遇 選択適用 | 即時償却 | 取得価額の100%を初年度に損金算入 1,000万円の設備なら1,000万円 |
| 税額控除(資本金3,000万円以下) | 取得価額の10% 1,000万円の設備なら100万円 | |
| 税額控除(資本金3,000万円超1億円以下) | 取得価額の7% 1,000万円の設備なら70万円 | |
| 適用の枠組み | 控除上限・期限・期間 | 控除上限 法人税額の20% / 適用期限 令和9年3月31日 / 標準処理期間 30日 |
ここまで読んで「自分で書けそうだ」と感じた方は、ぜひご自身で書いてください。中小企業庁の申請書提出用チェックシートには「本申請の内容については、全て事業者本人が記載したか」という確認項目があります。申請書は事業者本人が書くものです。だからこそ、書き方を知っておく価値があります。
自力で進める場合と、専門家と進める場合の分かれ目
| 状況 | 自力で進めやすい | 専門家と進めたほうがよい |
|---|---|---|
| 決算日までの余裕 | 3か月以上ある | 2か月を切っている |
| 使う類型 | A類型で証明書の手配だけ | B類型で投資計画の確認が要る |
| 提出先 | 単一の省庁で完結する | 複数の省庁にまたがる |
| 社内の状況 | 経理担当に手が空いている | 決算や月次で手一杯 |
| 数字の整理 | 労働生産性を計算できる | どの数字を拾うかで迷う |
KICKコンサルティングが横で行うこと
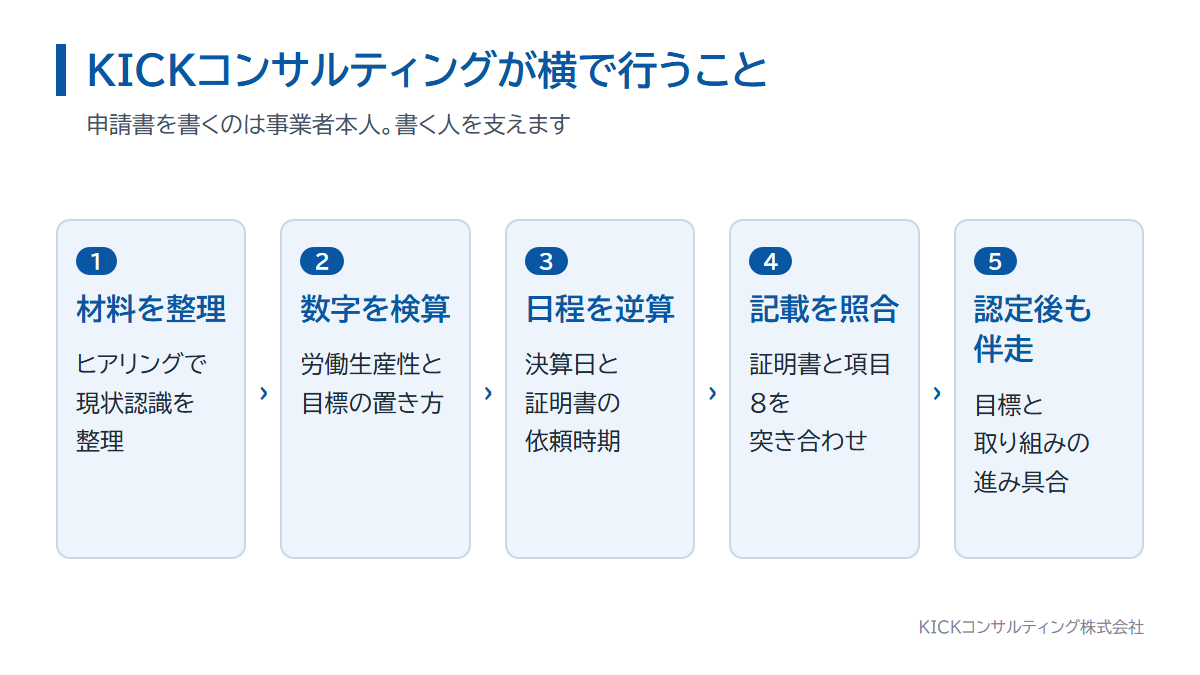
KICKコンサルティング株式会社(銀座本社)は認定経営革新等支援機関です。代表は中小企業診断士で、支援実績は167社になります。書く人の代わりになるのではなく、書く人を支える立場で次のことを行います。
- ヒアリングで、項目4の現状認識に書く材料を言葉に起こす
- 決算書と給与台帳から労働生産性を検算し、目標の置き方を一緒に決める
- 決算日から逆算した日程を引き、証明書の依頼時期を押さえる
- 証明書や確認書の記載と、項目8の記載を突き合わせる
- 認定後に、項目5の目標と項目6の回数や率を振り返る場を用意する
費用の相場と、回収の考え方
専門家に申請サポートを頼む場合の一般的な相場は、A類型で10万円〜、B類型のように投資計画の確認が加わると20万円〜(いずれも税抜)です。この費用は、税制優遇で回収しやすい水準です。記入例のマシニングセンタ(本体2,500万円)で税額控除(10%)を選ぶと、試算上の控除額は250万円。費用を大きく上回る規模です(控除できる額には法人税額に応じた上限があります)。認定が決算日に間に合わなければ、その期の優遇は使えません。逆算と照合に費用をかける意味はここにあります。
設備の見積書と直近の決算書をお持ちいただければ、初回のご相談で逆算の日程まで一緒に描けます。
その場でのご契約は求めません。ご相談だけで終わっていただいて構いません。
\無料相談(30秒で予約)/
よくある質問

Q. 経営力向上計画の申請書は自分で書けますか
A. 書けます。中小企業庁の申請書提出用チェックシートでも、事業者本人が記載することが前提とされています。記載要領つきの様式第1が公開されており、項目1から項目8まで順に埋めれば形になります。迷いやすいのは労働生産性の計算と、決算日からの逆算です。
Q. 申請してから認定まで何日かかりますか
A. 標準処理期間は、単一の省庁が所管する事業分野で30日程度、複数の省庁にまたがる場合は45日程度です。経済産業部局のみへの電子申請なら14日程度(休日等を除く)に短縮されます。不動産取得税の軽減措置を使う場合は、関係機関の判断に要する日数が加算されます。
Q. 設備を先に買ってしまいました。もう使えませんか
A. すぐに諦める必要はありません。申請書の到達日から遡って60日以内に取得した設備であれば、例外として認められます。ただし、その設備を取得した事業年度内に認定を受けていることが必要です。事業承継等を伴う設備取得とE類型を活用する場合は、この例外の対象外とされています。
Q. 労働生産性はどうやって計算しますか
A. 営業利益と人件費と減価償却費を足し、労働投入量で割ります。労働投入量は労働者数、または労働者数に1人当たりの年間就業時間を掛けたものです。目標の伸び率は3年計画で1%以上、4年計画で1.5%以上、5年計画で2%以上が基本方針の基準です。
Q. 中古の設備でも税制措置の対象になりますか
A. なりません。中小企業庁の中小企業経営強化税制Q&A集で、中古品は対象にならないとされています。
Q. 専門家に依頼する場合の費用はどのくらいですか
A. 一般的な相場は、A類型で10万円〜、B類型など投資計画の確認が加わる場合で20万円〜(税抜)です。税額控除は取得価額の10%(資本金の額等が3,000万円超の法人は7%)ですから、2,500万円の設備なら試算上250万円。費用は税制優遇で回収しやすい水準です。
Q. 電子申請には何が必要ですか
A. 経営力向上計画申請プラットフォームから申請でき、GビズIDプライムの取得が必要です。省庁によって電子申請と電子認定への対応状況が異なり、紙での申請のみの省庁もあります。
Q. 工具や器具備品の取得価額の要件が変わったと聞きました
A. 令和8年度税制改正で、工具と器具備品の取得価額要件が30万円以上から40万円以上に引き上げられました(財務省「令和8年度税制改正の大綱」)。機械装置は160万円以上、建物附属設備は60万円以上、ソフトウェアは70万円以上です(2026年9月時点)。
まとめ
申請書を書く作業は、書類仕事のように見えて、実は設備投資の意思決定を言葉と数字に置き直す作業です。項目4で課題を言い切り、項目5で届きたい水準を決め、項目6でそこへ至る行動を並べる。この3つがつながったとき、申請書は社内と金融機関に示せる計画に変わります。
難しいのは文章力ではありません。決算日から逆算して、証明書の手配と申請の日程を先に押さえられるかどうかです。
ご相談の内容が申請に進まなくても構いません。費用は一切いただきません。
\無料相談(30秒で予約)/
関連記事
国家資格
<中小企業診断士>
「売上アップ」から「資金調達」「事業再生」「許認可(中小企業診断士)」まで、中小企業様の経営全般をサポート! 認定経営革新等支援機関として、経営力向上計画などの計画書づくりを支援しています(支援実績167社)。
『あなたに出会えて良かった』と言われるために、経営者と伴走しながら「挑戦し続ける企業」を創っています!
– KICKoff your innovation –


コメント