



特例承継計画(様式第21)は、5つの項目と、認定経営革新等支援機関の所見を書く別紙でできています。書くこと自体は難しくありません。動かせないのは、期限だけです。
特例承継計画とは、経営承継円滑化法にもとづき、会社の概要、先代経営者と後継者の氏名、株式を渡すまでの経営の計画、承継後5年間の経営計画をまとめ、都道府県知事の確認を受ける書類です。法人版事業承継税制の特例措置を使うための入口にあたります。
顧問税理士から、こう言われたとします。「特例を使うなら、期限までに特例承継計画を出しておきましょう」。そこで様式第21を開くと、「特例代表者が有する株式等を特例後継者が取得するまでの期間における経営の計画」という長い欄名が目に入ります。何を、どこまで書けばよいのか。後継者の専務に任せようにも、自分が説明できない。
そう感じたのは、あなただけではありません。止まる原因は文章力ではなく、どこまでの細かさで書けばよいのかが、様式からは読み取れないことにあります。
しかも、この制度には動かせない期限が2つあります。本当の相手は見慣れない法令用語ではなく、令和9年(2027年)のカレンダーです。
この記事では、中小企業庁が公開する様式と記載例、都道府県の案内にもとづき、様式第21の書き方を架空の精密部品製造業(従業員40名)の記入例つきでたどります。認定経営革新等支援機関のKICKコンサルティング株式会社(銀座本社)が解説します。
この記事で分かること
- 様式第21の5項目と別紙に、それぞれ何を書くか
- 架空の精密部品製造業(従業員40名)を例にした記入例
- 計画の提出時に要る添付書類と、認定申請で要る書類の違い
- 提出期限(令和9年9月30日)と実行期限(令和9年12月31日)の関係
ご相談いただいても、その場でのご契約や売り込みは一切ありません。
\無料相談(30秒で予約)/
様式第21で手が止まる理由と、後回しにしたときに起きること

手が止まる理由は、書く力ではありません。見慣れない言葉が並ぶことと、似て非なる2つの期限が同時に走っていることです。
様式第21に出てくる言葉を、先に言い換える
| 様式に出てくる言葉 | 言い換えると |
|---|---|
| 特例代表者 | 株式を渡す側。多くの場合は現在の社長 |
| 特例後継者 | 株式を受け取る側。最大3人まで書ける |
| 確認 | 計画の内容について、都道府県知事から受けるもの |
| 認定 | 贈与や相続を実行した後に、都道府県知事から受けるもの |
| 認定経営革新等支援機関 | 国が認定した支援機関。別紙に所見を書く |
会社が行うのは「確認を受ける」ことで、確認するのは都道府県知事です。確認を受けただけでは納税猶予は始まりません。猶予が始まるのは、贈与や相続を実行し、認定を受け、税務署へ申告した後です。
2つの期限は別物で、延びたのは片方だけ
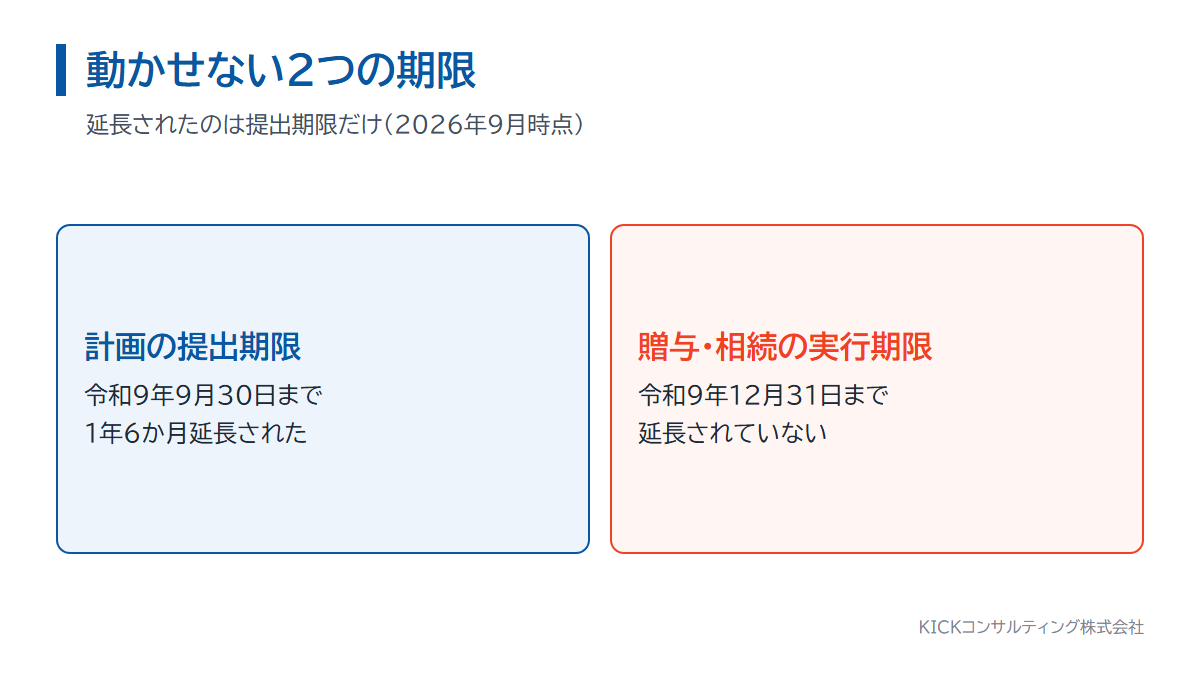
中小企業庁によると、特例承継計画の提出期限は令和9年(2027年)9月30日まで。もとは令和8年3月31日まででしたが、令和8年度の税制改正にともなう省令改正で1年6か月延長されました。
一方、贈与や相続を実行する適用期限は令和9年(2027年)12月31日までで、こちらは延長されていません。平成30年1月1日から令和9年12月31日までに贈与や相続で株式を取得した場合が対象です(2026年9月時点)。
つまり「提出期限が延びた=まだ余裕がある」ではありません。残り時間は、提出期限ではなく実行期限から逆算してください。実行までには自社株の評価、株主名簿の整理、後継者の役員就任といった段取りが積み重なります。後回しで削られるのは、誰に、いつ、どれだけ渡すかを家族で話し合う時間のほうです。

「自社株の相続税・贈与税が心配で、事業承継に踏み切れない」「事業承継税制を使いたいが、特例承継計画の書き方が分からない」「提出期限が迫っていると聞いた」。後継者へ会社を引き継ぐとき、重くのしかかるのが自社株にかかる税金です。その負担を大きく軽くできるのが事業承継税制の特例措置であり、その入り口と...
特例承継計画の書き方と記入例

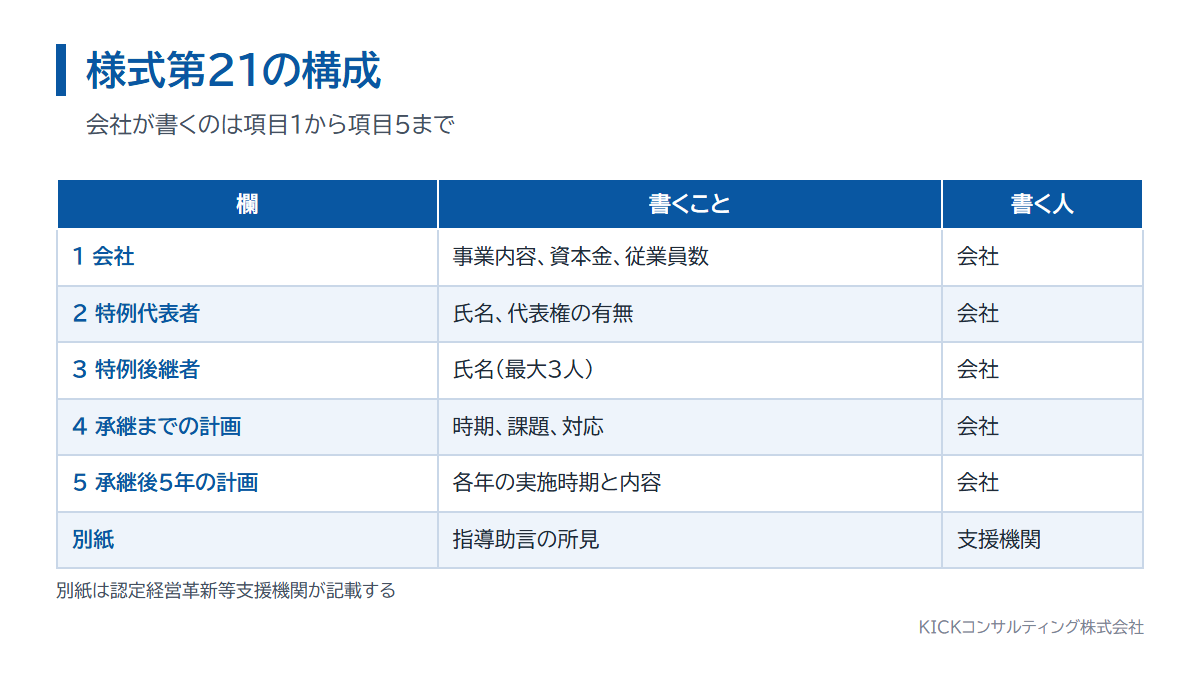
会社が書くのは項目1から項目5まで。別紙は認定経営革新等支援機関が書きます。記入例は架空の会社で統一します。精密部品の製造業、従業員40名、資本金3,000万円、社長は68歳、後継者は長男の専務42歳、3年後に株式を贈与する予定という設定です。
項目1から項目3は、登記簿を横に置いて埋める
項目1「会社について」に書くのは、主たる事業内容、資本金の額または出資の総額、常時使用する従業員の数です。従業員の数は、認定経営革新等支援機関から指導や助言を受けた日の時点で数えます。数え方は中小企業庁の申請マニュアルに定義があるため、自己流で決めないでください。
項目2「特例代表者について」は、氏名と代表権の有無です。すでに代表を退いていれば「無」に丸を付け、退任日を書きます。この退任日は、履歴事項全部証明書(退任の記載がなければ閉鎖事項証明書)と一致させます。
項目3「特例後継者について」は、氏名を最大3人まで書く欄です。特例措置では代表者である後継者を3人まで定められます(一般措置は1人のみ)。複数で承継する場合は、各後継者が10%以上の議決権を持ち、かつ同族関係者の中で最も多くの議決権を持つことが要件です。
会社の所在地、会社名、代表者の氏名は、登記簿謄本と同じ表記にします。旧字体の違いのような小さなずれが、差し戻しにつながります。
項目4は「時期、課題、対応」の3点セット
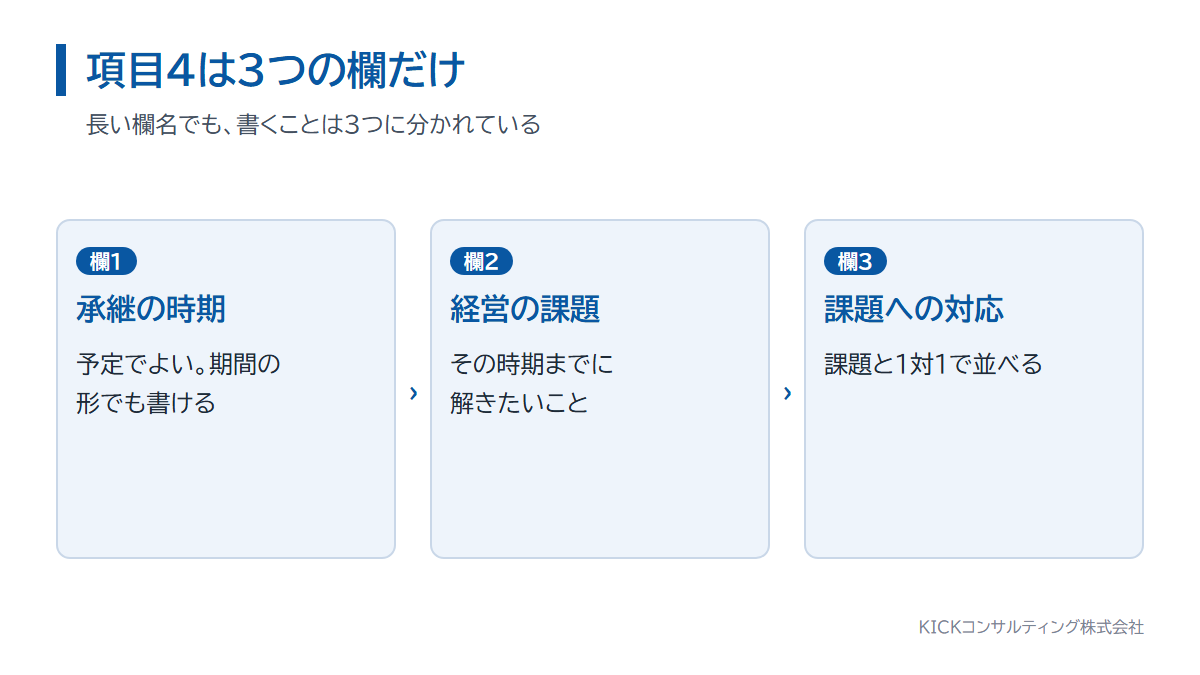
欄名は長いのですが、書く欄は3つだけです。株式を承継する時期(予定)、その時期までの経営上の課題、その課題への対応。時期が固まっていなくても、期間の形で書けます。
| 欄 | 記入例(架空設定。精密部品の製造業、従業員40名) |
|---|---|
| 承継する時期(予定) | 令和〇年10月(現時点から3年後を見込む) |
| 時期までの経営上の課題 | 売上の6割を上位2社が占め、取引先が偏っている。熟練工の加工条件が文書になっていない。専務は営業部門しか経験がない。 |
| 課題への対応 | 新規の引き合いを年12件まで増やす。主要工程の作業標準書を整備する。専務を製造部門の責任者に兼務させ、原価の見方を引き継ぐ。 |
コツは、課題と対応を1対1で並べることです。挙げた課題に対応が無いと、読み手は理由を尋ねざるを得ません。課題を3つ挙げたら、対応も3つ。それだけで通りの良い計画になります。
項目5は5年分を1行ずつ。数値目標は求められていない
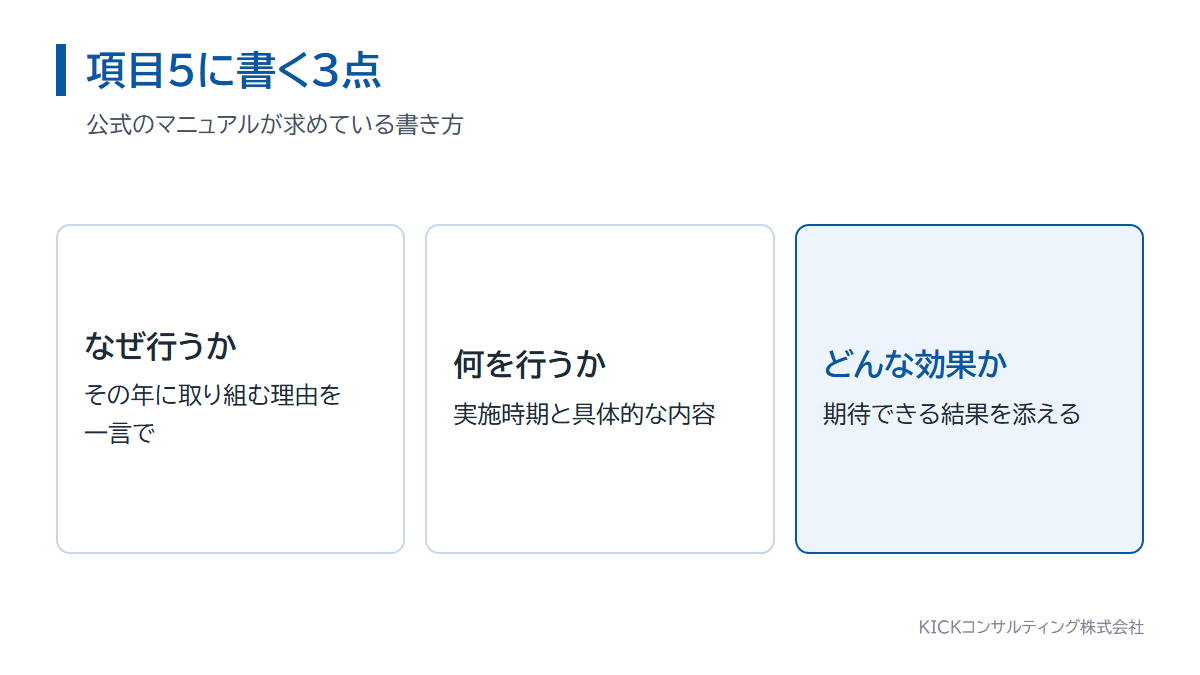
項目5は、1年目から5年目まで「実施時期」と「具体的な実施内容」を書く表です。身構える方が多いのですが、中小企業庁が公開している記載例(サービス業、製造業、小売業の3業種)を見ると、売上高や利益の数値目標は書かれておらず、各年1行から2行の簡潔な箇条書きで構成されています。
求められているのは、中小企業庁の指導助言マニュアルにあるとおり、各年について「なぜその取り組みを行うのか」「その結果どのような効果が期待されるか」が分かる書き方です。すべてが新しい取り組みである必要はありません。
| 年 | 実施時期 | 具体的な実施内容(記入例) |
|---|---|---|
| 1年目 | 4月 | 専務が代表取締役に就任。判断の遅れをなくすため、月次の数字を役員会で共有する |
| 2年目 | 通期 | 作業標準書にもとづく多能工化の教育を年4回。段取り替えの待ち時間を減らす |
| 3年目 | 10月 | 検査工程の設備を入れ替え、手直しと検査待ちを減らす |
| 4年目 | 通期 | 営業を2名体制にして新規開拓を進め、上位2社への依存度を下げる |
| 5年目 | 3月 | 4年間の取り組みを振り返り、次の設備投資の計画を作る |
ここで効くのが、数字に「実績」と「仮説」の区別を付けることです。上位2社で売上の6割は実績、教育で待ち時間がどれだけ減るかは仮説。仮説には確かめ方を一言添えてください。「段取り替えの平均時間を毎月記録する」と決めておけば、年次報告のたびに同じものさしで振り返れます。
別紙は、認定経営革新等支援機関が書く欄
様式第21には、申請書本体とは別に「認定経営革新等支援機関による所見等」という別紙が付きます。この別紙は、会社ではなく、指導や助言を行った認定経営革新等支援機関が記載します。
認定経営革新等支援機関とは、専門知識や実務経験が一定の水準にあるとして国が認定した支援機関で、商工会議所、金融機関、税理士、中小企業診断士などが該当します。提出の際は、この別紙を含めた写しも添えます。
添付書類は、この段階ではまだ少ない
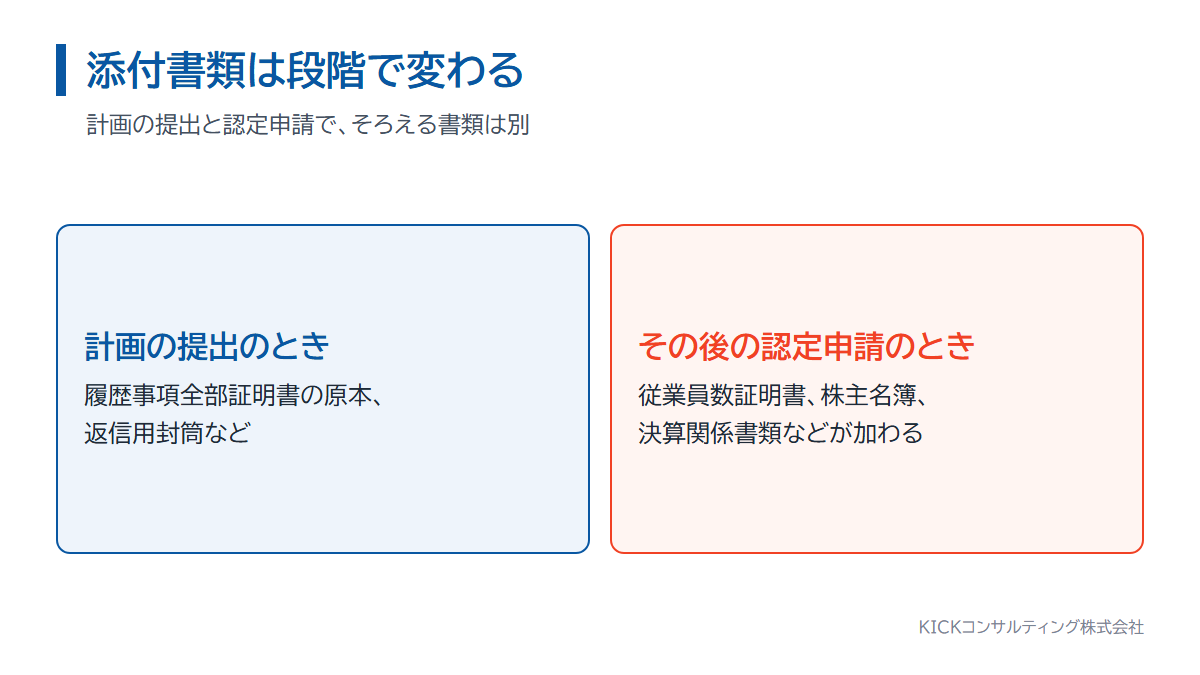
ここも混同が多いところです。従業員数証明書や株主名簿の写し、決算関係書類が必要になるのは、贈与や相続を実行した後の「認定申請」の段階です。
| 段階 | 主に必要になる書類 |
|---|---|
| 計画の提出(様式第21) | 確認申請書の原本と写し各1部(別紙を含む)、履歴事項全部証明書(申請日の前3か月以内に取得した原本)、確認の参考となる書類、返信用封筒 |
| その後の認定申請 | 認定申請書と写し、定款と株主名簿の写し、履歴事項全部証明書、贈与契約書などの写し、従業員数証明書、決算関係書類、各種の誓約書、戸籍謄本など、計画または確認書の写し、返信用封筒 |
履歴事項全部証明書はコピーでは受け付けられません。提出先は中小企業庁ではなく主たる事務所の所在地を管轄する都道府県です。提出方法や窓口は都道府県ごとに異なるため、その案内を確認してください。
書きかけの様式を持ち込んでいただくだけで構いません。お断りいただいても費用は一切かかりません。
\無料相談(30秒で予約)/
計画を出した先に手に入る未来

確認を受けると、手に入るものが3つあります。数字、時間、関係性です。
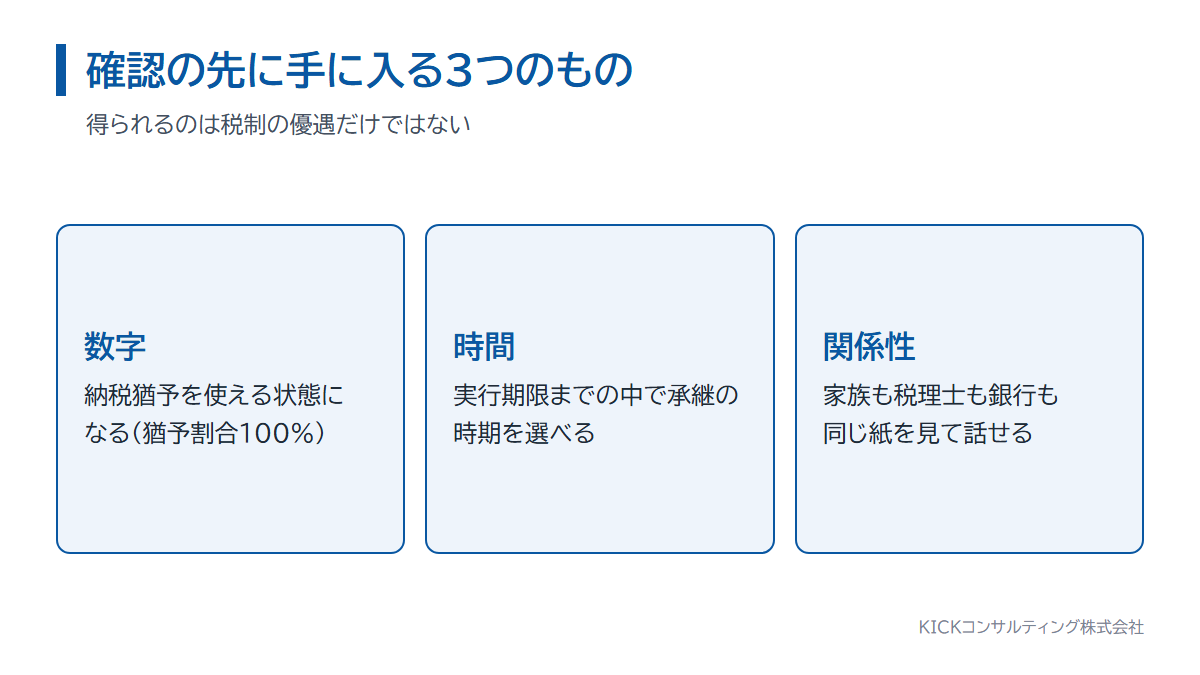
数字 納税猶予を使える状態になる
特例措置では、対象となる株式数の上限が撤廃され、納税猶予の割合は100%です。承継する株式にかかる贈与税や相続税の全額が猶予の対象になります(一般措置は対象株式が3分の2まで、猶予割合は贈与100%、相続80%)。
ただし、猶予は免除ではありません。要件を満たし続けることが前提で、要件から外れる事由に当てはまれば、猶予されていた税額と利子税をまとめて納めます。会社、先代経営者、後継者それぞれの要件を満たし、実行、認定申請、申告と進んで初めて猶予が始まります。
時間 期限に追われずに承継の時期を選べる
計画を出しておけば、実行期限までの中でどの時期に贈与するかを自社の都合で選べます。業績の見通し、後継者の役員としての経験、設備投資の予定。材料がそろってから決められます。
関係性 親子と税理士と銀行が、同じ紙を見て話せる
項目4と項目5を書き切った計画は、承継の設計図になります。社長がいつ株式を渡すつもりか、後継者が5年で何をするつもりか。それが1枚にあれば、顧問税理士とも取引金融機関とも同じ紙を見て話せます。共有できていたつもりの認識が、実は食い違っていたと気づける場にもなります。
特例措置には、将来に事業を売却または廃業する際、株価が下がっていれば納税額を再計算して差額を減免する仕組みも用意されています。納税猶予を使える状態と、選べる承継の時期と、家族と専門家が同じ言葉で話せる関係を、共に手に入れましょう。
提出後の流れと、見落としやすい注意点
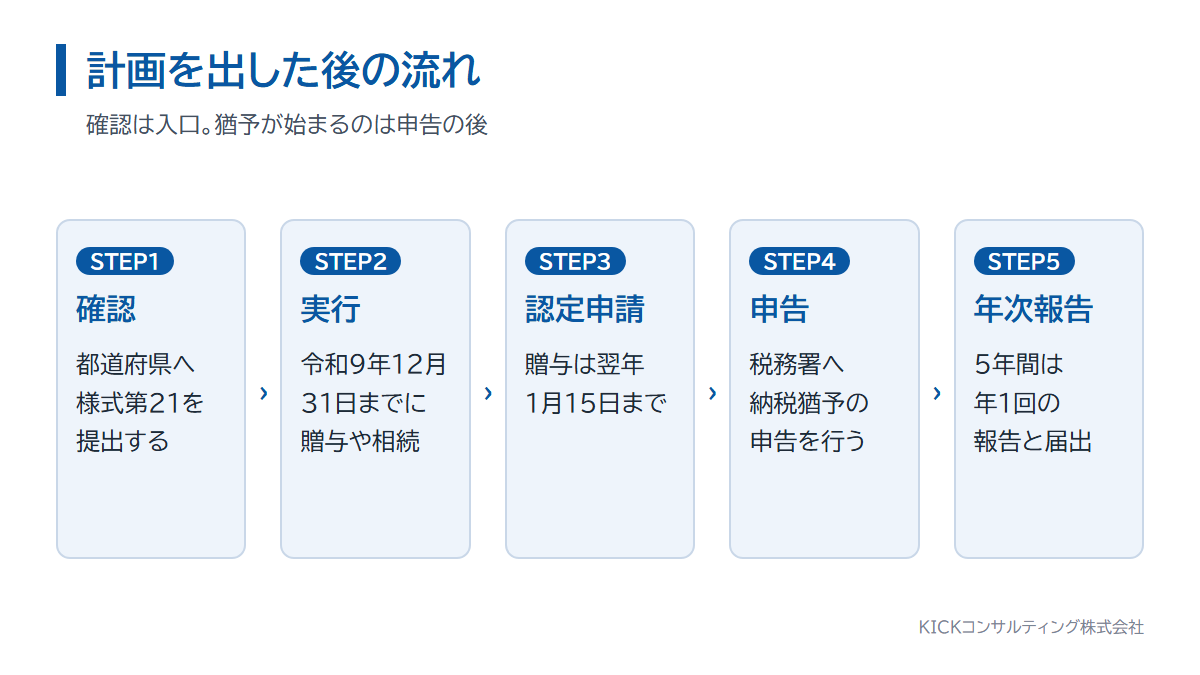
計画の確認は入口です。出した後に控えている手続きと期限を、先に押さえてください。
認定申請には、贈与と相続で別々の期限がある
贈与または相続を実行したら、都道府県知事への認定申請に進みます。贈与の場合の提出期限は、原則として贈与した年の翌年1月15日まで。相続の場合は、相続の開始の日の翌日から8か月を経過する日までです。
計画を出した安心感でこの期限を意識しないまま実行すると、猶予を使えません。認定の後は、税務署へ納税猶予の申告を行います。都道府県ごとに標準処理期間が定められており、直前の駆け込みでは間に合わないおそれもあります。
猶予が始まってからの報告は5年間続く
申告期限の翌日から5年間は、都道府県へ年次報告書(様式第11)を年1回、税務署へ継続届出書を年1回提出します。6年目からは、税務署への継続届出書を3年に1回です。ここで項目5の計画が効いてきます。毎年振り返る前提で作っておくと、報告の負担が軽くなります。
雇用の要件にも触れておきます。特例措置では、承継後5年間の平均で雇用を8割維持できなくても、それだけで認定の取消しにはなりません。理由を都道府県へ報告すれば猶予を続けられます(様式第27)。この報告にも支援機関の所見が要ります。
後継者の変更は、適用を受けた後はできない
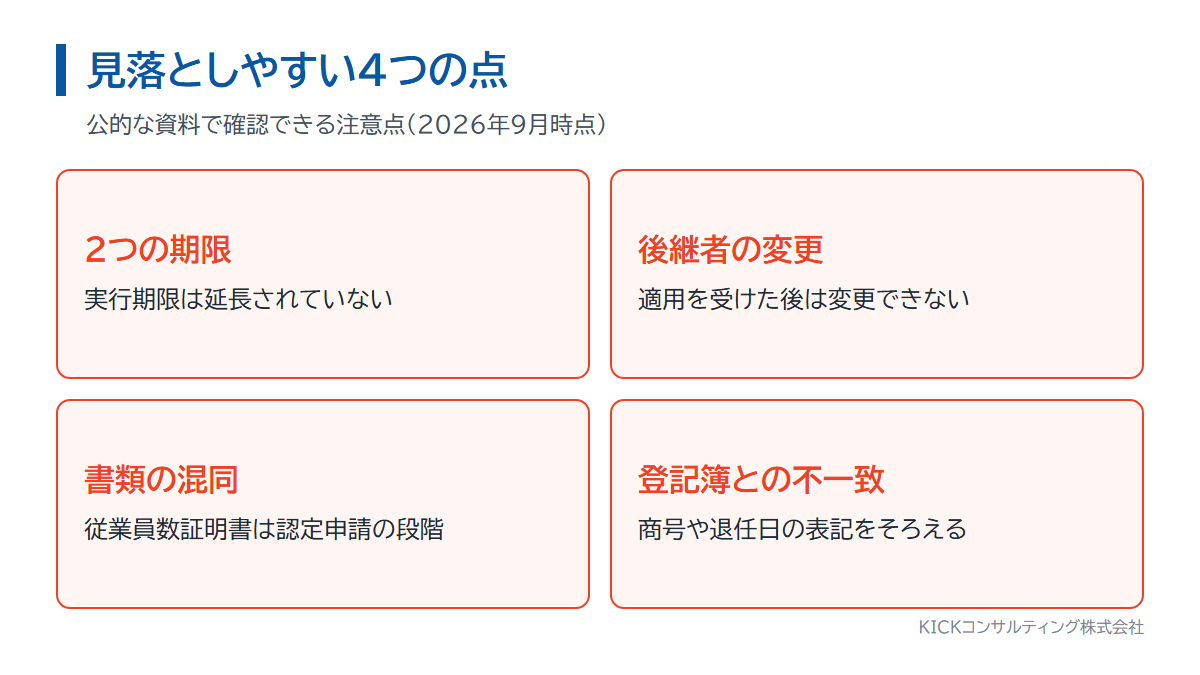
確認を受けた後に特例後継者を変更または追加したい場合や、項目4と項目5の内容を変えたい場合は、変更届(様式第24)を都道府県へ提出し、あらためて確認を受けます。変更の際にも、支援機関の指導および助言が必要です。
ただし、特例後継者が事業承継税制の適用を受けた後は、その特例後継者を変更することはできません。変更できるのは、まだ適用を受けていない段階だけです。だからこそ項目3に誰の名前を何人書くかは、家族で話し合ってから決めてください。
サービス案内

ここまで読んで「自分で書けそうだ」と感じた方は、ぜひご自身で書いてください。特例承継計画は、事業者本人が作るものです。ただし別紙の所見だけは、認定経営革新等支援機関でなければ書けません。
自力で進めやすい場合と、専門家と進めたい場合
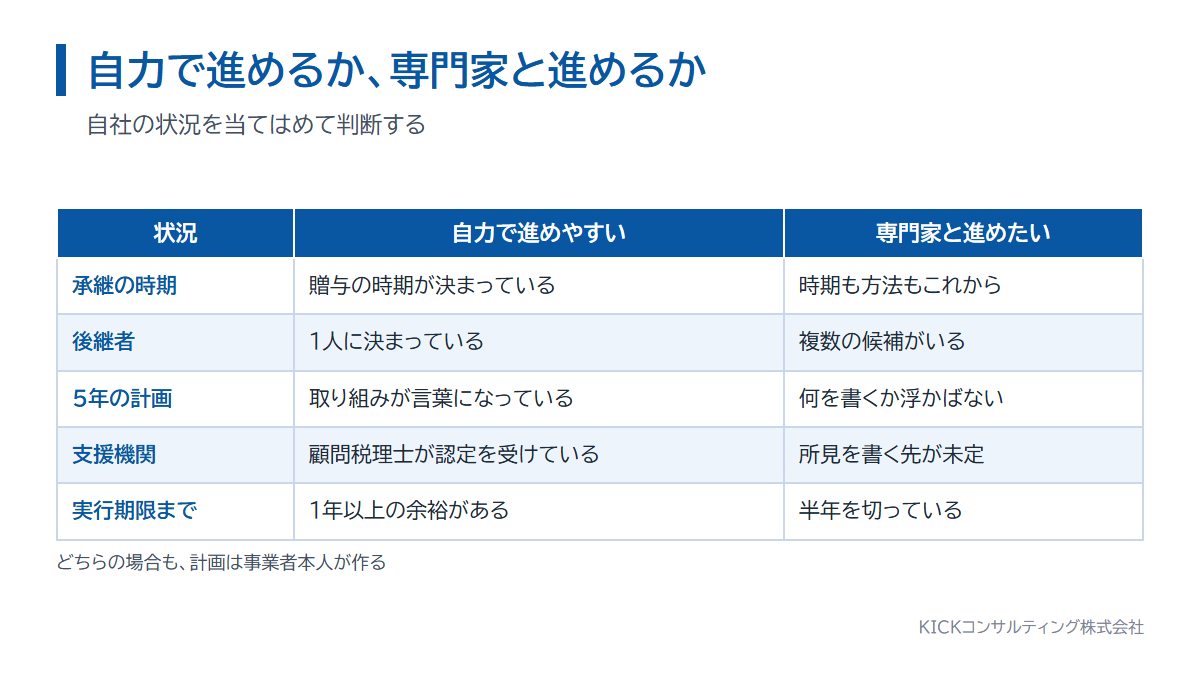
| 状況 | 自力で進めやすい | 専門家と進めたい |
|---|---|---|
| 承継の時期 | 贈与の時期が決まっている | 時期も方法もこれから |
| 後継者 | 1人に決まっている | 複数の候補がいる |
| 5年間の計画 | 取り組みが言葉になっている | 何を書くか浮かばない |
| 支援機関 | 顧問税理士が認定を受けている | 所見を書く先が未定 |
| 実行期限まで | 1年以上の余裕がある | 半年を切っている |
KICKコンサルティングが横で行うこと
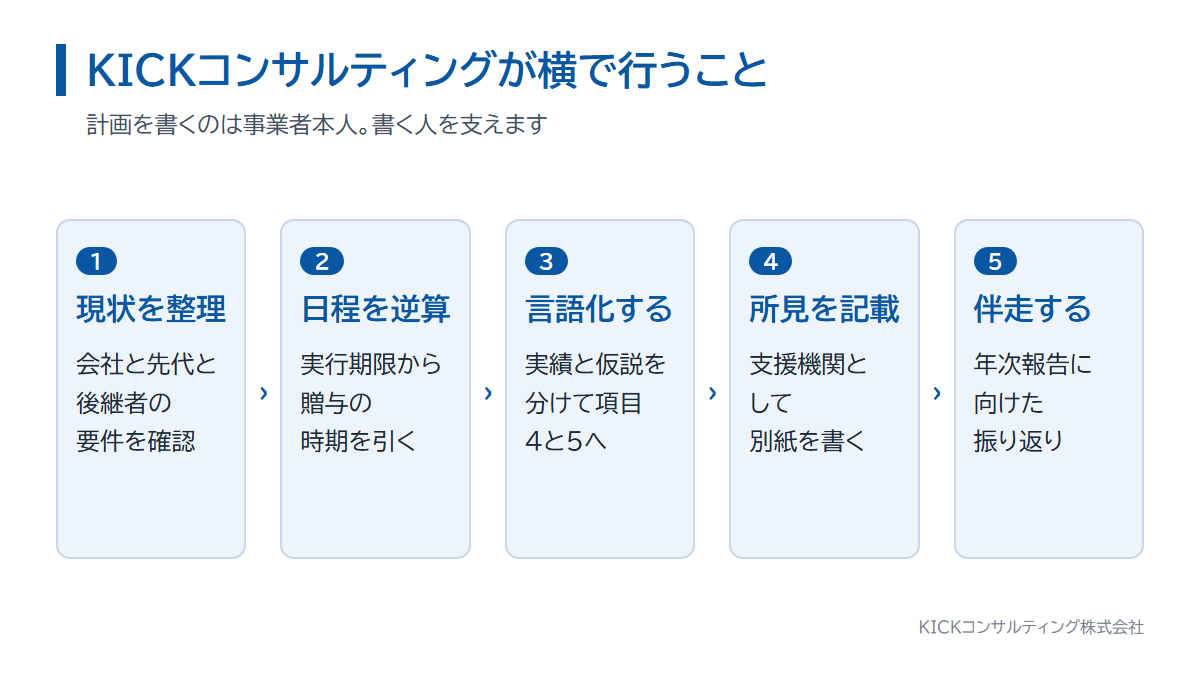
KICKコンサルティング株式会社(銀座本社)は認定経営革新等支援機関です。代表は中小企業診断士で、支援実績は167社になります。書く人の代わりになるのではなく、書く人を支える立場で次のことを行います。税額の計算や申告は税理士の領域で、役割を分けて進めます。
- 会社と先代経営者と後継者について、要件に照らして現状を整理する
- 実行期限から逆算し、贈与の時期と提出の日程を引く
- 項目4の課題と対応、項目5の5年間を、実績と仮説を分けて言葉にする
- 認定経営革新等支援機関として指導と助言を行い、別紙に所見を記載する
- 確認後、年次報告に向けて取り組みを振り返る場を用意する
費用の相場と、回収の考え方
専門家に依頼する場合の一般的な相場は、計画の策定と提出までで15万円〜、贈与や相続の後の認定申請まで含めると30万円〜です(税込か税抜かの表示は事業者により異なり、相続の場合は上振れする傾向があります)。この費用は、納税猶予で回収しやすい水準です。
前提を置いた仮の試算です。自社株の評価額から計算される贈与税額が仮に2,000万円なら、猶予割合は100%ですから猶予の対象は2,000万円。数十万円の費用は、その数%にとどまります。実際の税額は評価額や株式数で変わるため、目安です。猶予は免除ではありません。要件を満たし続けられるかまで見通して、使うかどうかを決めてください。

贈与税・相続税ゼロ円での事業承継を実現するには 親族や後継者へ事業を引き継ぎたいが、贈与税や相続税の負担が心配 後継者への株式移転で多額の税金が発生しそう 承継後の資金繰りや経営安定性も確保したい できるだけ早く承継計画を整えたい ...
その場でのご契約は求めません。ご相談だけで終わっていただいて構いません。
\無料相談(30秒で予約)/
よくある質問

Q. 特例承継計画は自分で書けますか
A. 会社が書く部分は自分で書けます。項目1から項目5までは事業者本人が作るものです。中小企業庁はサービス業、製造業、小売業の3業種の記載例を公開しています。別紙の所見だけは認定経営革新等支援機関が記載します。
Q. 提出期限はいつまでですか
A. 提出期限は令和9年(2027年)9月30日までです。令和8年度の税制改正にともなう省令改正で1年6か月延長されました。一方、贈与や相続を実行する適用期限は令和9年(2027年)12月31日までで、こちらは延長されていません。
Q. 5年間の経営計画に、売上目標は必要ですか
A. 中小企業庁が公開している記載例に、売上高や利益の数値目標は書かれていません。求められているのは、各年について「なぜその取り組みを行うのか」「どのような効果が期待されるか」が分かる書き方です。
Q. 提出先は中小企業庁ですか
A. 違います。提出先は、会社の主たる事務所の所在地を管轄する都道府県です。中小企業庁は特例承継計画の申請を受け付けていません。提出方法や窓口は都道府県ごとに異なります。
Q. 提出するとき、どんな書類を添えますか
A. 確認申請書の原本と写し各1部(別紙を含む)、履歴事項全部証明書(申請日の前3か月以内の原本。コピー不可)、参考となる書類、返信用封筒が基本です。従業員数証明書や決算関係書類が要るのは、その後の認定申請の段階です。
Q. 後継者は何人まで書けますか。後から変更できますか
A. 特例措置では、代表者である後継者を最大3人まで書けます(一般措置は1人のみ)。適用を受ける前なら変更届(様式第24)で変更や追加ができます。ただし、適用を受けた後は、その特例後継者を変更することはできません。
Q. 計画の確認を受ければ、税金は免除されますか
A. 免除ではありません。特例措置は納税猶予の制度で、猶予割合は100%ですが、要件を満たし続けることが前提です。要件から外れれば、猶予されていた税額と利子税をまとめて納めます。確認は入口にすぎません。
Q. 計画を出した後、毎年の報告はありますか
A. あります。申告期限の翌日から5年間は、都道府県へ年次報告書(様式第11)を年1回、税務署へ継続届出書を年1回提出します。6年目からは税務署への継続届出書を3年に1回です。雇用の平均8割を維持できなくても、理由を報告すれば猶予は続きます。
Q. 専門家に依頼する場合の費用はどのくらいですか
A. 一般的な相場は、計画の策定と提出までで15万円〜、認定申請まで含めると30万円〜です。贈与税額が仮に2,000万円なら猶予割合は100%ですから、費用はその数%にとどまる計算です。ただし猶予は免除ではありません。
まとめ
様式第21は、項目1から項目3で会社と人を特定し、項目4で承継までの課題と対応を書き、項目5で承継後5年間の取り組みを1年ずつ並べる。別紙は認定経営革新等支援機関が書く。構成が分かれば、身構えるほどの書類ではありません。
難しいのは文章ではなく、順番です。提出は令和9年9月30日まで、贈与や相続の実行は令和9年12月31日まで。実行期限から逆算して、誰に、いつ、どれだけ渡すかを決める時間を確保できるかどうかが、この計画のすべてです。
ご相談の内容が提出に進まなくても構いません。費用は一切いただきません。
\無料相談(30秒で予約)/
関連記事
国家資格
<中小企業診断士>
「売上アップ」から「資金調達」「事業再生」「許認可(中小企業診断士)」まで、中小企業様の経営全般をサポート! 認定経営革新等支援機関として、特例承継計画の策定と別紙の所見の記載まで支援しています(支援実績167社)。
『あなたに出会えて良かった』と言われるために、経営者と伴走しながら「挑戦し続ける企業」を創っています!
– KICKoff your innovation –



コメント