

年末調整の書類を配り終えたころ、顧問先の社長からこんな相談を受けたことはないでしょうか。
「来期は賃上げを考えている。ちょうど機械も入れ替えたい。何か使える制度はないか」
そう聞かれて、固定資産税の軽減がある制度は思い浮かぶ。けれど、賃上げを何%で表明するのが顧問先に合っているのかまでは、決算書と試算表だけでは答えにくい。冬季賞与の準備も重なる時期に、顧問先は設備の発注日を待たせていることもあります。先生おひとりの悩みではありません。
- 設備投資を控えた顧問先に、制度を案内しきれない所長
- 賃上げ表明の%を、顧問先にどう説明するか迷う所長
- 認定支援機関の確認書を、どこに頼むか決まらない所長
結論から言います。賃上げ表明は「できるだけ高く」ではなく、顧問先の利益と人件費の見通しから選ぶのが正解です。そして、その計画づくりと確認書の発行は、認定経営革新等支援機関であるKICKコンサルティング株式会社(銀座本社)と組めば、貴所の実務負担を抑えたまま進められます。
選び方の全貌は、本文で順に解説します。
- 賃上げ表明1.5%と3.0%の違いと、軽減の中身
- 顧問先に表明する%を選ぶ3つの基準
- 計画に載せる項目と、認定までの4ステップ
- 確認書を出せる支援機関と連携するメリット
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。固定資産税の申告は貴所、計画策定と確認書の発行・市区町村への申請支援はKICKという役割分担です。
\無料相談(30秒で予約)/
なぜ賃上げ表明の「%」は顧問先に説明しにくいのか
先端設備等導入計画は、設備を導入する市区町村の認定を受ける計画です。認定を受けると、新規設備の固定資産税が軽くなります。
ここまでは多くの先生がご存じです。つまずくのは、その先です。
軽減の幅が、表明する賃上げ率で変わる
軽減の中身は、賃上げの表明内容で決まります(地方税法・令和7年度税制改正後)。
| 賃上げの表明 | 軽減される期間 | 固定資産税の課税標準 |
|---|---|---|
| 1.5%以上 | 3年間 | 50% |
| 3.0%以上 | 5年間 | 25% |
数字だけを見れば、3.0%のほうが得に見えます。しかし、表明した賃上げは従業員に向けた約束です。顧問先の社長に「3.0%でいきましょう」と軽く言えるものではありません。
税務の延長だけでは答えが出ない3つの壁
| 壁 | 先生方の現場で起きること |
|---|---|
| 材料の壁 | 賃上げ後の人件費を、利益の見通しとつなげて示す資料がない |
| 時間の壁 | 決算・申告期の合間に、計画づくりまで手が回らない |
| 資格の壁 | 確認書は認定経営革新等支援機関しか発行できず、顧問先に紹介先を示せない |
この3つがそろうと、顧問先への案内は「制度があるようです」で止まります。止まっている間に、設備の発注日だけが近づいてしまうのです。
しかも、設備の取得は計画の認定後でなければなりません。取得済みの設備は対象外です。相談が遅れるほど、使える機会が減っていきます。
顧問先から実際によく出る3つの質問
顧問先との面談では、賃上げと設備の話は次の形で出てきます。
- 「賃上げをすると、本当に会社の数字はもつのか」
- 「軽減される税金は、結局いくらなのか」
- 「誰に頼めば、手間をかけずに計画が出せるのか」
1つ目は、人件費と利益の見通しの話です。2つ目は、設備の取得価額と表明する賃上げ率の話です。3つ目は、確認書を発行できる支援機関の話です。
3つとも、試算表を毎月見ている先生だからこそ、最初に聞かれる質問です。ここで答えに詰まると、顧問先は別の相談先を探し始めます。
反対に、考え方の筋道だけでも示せれば、「先生に相談してよかった」と感じてもらえます。細かい試算と書類づくりは、連携先に任せて構いません。
製造業・建設業の顧問先に多い場面
先端設備等導入計画が役立つのは、機械装置や検査工具、器具備品を計画的に入れ替える顧問先です。特に製造業や建設業で、次のような場面が目立ちます。
- 老朽化した加工機械を、新しい機種へ入れ替えたい
- 検査工具や測定工具を、まとめて更新したい
- 工場や現場の設備を、人手不足に備えて見直したい
こうした投資は、1台・1基あたりの金額が大きくなります。固定資産税は毎年かかるため、軽減の差は年を重ねるほど効いてきます。
賃上げに取り組む顧問先ほど、「設備も人も前向きに投資したい」と考えています。その気持ちを、制度で後押しできる事務所でありたいところです。
先端設備等導入計画の基本を先に押さえたい方へ
固定資産税の軽減を受けるための要件と、設備投資で失敗しないポイントを解説しています。
設備投資を検討する中小企業にとって、資金繰りや税負担の問題は避けて通れません。先端設備等導入計画は、固定資産税の軽減や金融支援を通じて、こうした負担を抑えながら設備投資を後押しする国の制度です。 一方で、この制度は税務だけで完結するものではなく、設備投資の妥当性や数値計画、金融機関対応まで含め...
このまま何もしなければ、顧問先と事務所に何が起きるか
賃上げ表明の選び方を示せないまま時間が過ぎると、次の流れをたどりがちです。
- 顧問先が制度を知らないまま設備を発注・取得する
- 取得済みの設備は対象外になり、固定資産税の軽減を受けられない
- 顧問先は「なぜ事前に教えてくれなかったのか」と感じる
- 設備投資のたびに、他の専門家へ相談が流れていく
- 賃上げや投資の相談という、顧問先と深く話せる機会を失う
年末が近づくと、顧問先は賞与や来期の人件費の計画を立て始めます。設備の更新も、期末や年度替わりに合わせて動きがちです。賃上げと設備投資が重なるこの時期こそ、相談の入口です。
この時期を逃すと、顧問先は設備を先に取得し、賃上げの表明も固まらないまま新年度を迎えます。軽減を受けられる条件を満たせないまま、時間だけが過ぎていく。それが最も避けたい展開です。
顧問先の本音は、軽減額そのものより「先生は大事なときに頼りになる」という安心感にあります。
税務の相談は、決算期にしか来ません。一方で設備投資と賃上げの相談は、会社が前へ進むときに来ます。その場で提案できる事務所は、顧問料の見直しを切り出されにくくなります。
反対に、制度を案内できない事務所は、比較される側に回ります。顧問料の維持という観点でも、見過ごせない差です。
先端設備等導入計画という選択肢と、賃上げ表明を選ぶ3つの基準
制度の要点を、顧問先に伝わる言葉にすると
顧問先には、次の言葉で伝えると誤解が起きにくくなります。
- 設備を導入する市区町村に、計画を認定してもらう制度です
- 労働生産性を、年平均3%以上伸ばす計画が要件です。計画期間は3・4・5年のいずれかです
- 認定を受けた新規設備は、固定資産税が軽くなります
- 令和9年3月31日までに取得した設備が対象です
労働生産性は「(営業利益+人件費+減価償却費)÷労働投入量」で計算します。賃上げは、人件費が増える分だけ数値を押し上げる側にも働きます。
賃上げ表明を選ぶ3つの基準
- 人件費の余力 直近の決算書から、賃上げ後の人件費を払い続けられるかを確かめます。営業利益と資金繰りに余裕があるほど、3.0%が選びやすくなります。
- 設備の寿命と投資額 軽減期間が3年か5年かで、受ける効果が変わります。長く使う高額設備ほど、期間の長い3.0%と相性が良くなります。
- 従業員への説明のしやすさ 表明は従業員に向けた方針です。社長が自分の言葉で説明できる水準かを、顧問先と一緒に確認します。
なお、賃上げ方針の表明は新規申請時のみです。あとから表明を変える前提で進めないよう、早い段階で顧問先と合意しておきます。
顧問先への提案の進め方
面談で提案するときは、次の順番で話すと、顧問先が判断しやすくなります。
- 設備の予定を聞く 何を、いつ、いくらで入れたいのかを確認します。
- まだ発注していないかを確認する 取得済みなら対象外のため、最初に確かめます。
- 賃上げの意向を聞く 1.5%と3.0%の違いを、期間と課税標準で説明します。
- 連携先につなぐ 計画の策定と確認書の発行は、認定経営革新等支援機関に任せます。
この4つを順に聞くだけで、顧問先の状況はほぼ把握できます。先生が深い制度の知識を持つ必要はありません。聞き取りの役割に徹すれば十分です。
確認書は2種類ある
混同されやすいため、顧問先には次の表で整理して伝えます。
| 確認書 | 確認する内容 |
|---|---|
| 事前確認書 | 労働生産性が年平均3%以上伸びる見込みであること(申請に必須) |
| 投資計画に関する確認書 | 投資利益率が年平均5%以上の投資計画であること(税制優遇に必要) |
どちらも、認定経営革新等支援機関が内容を確認して発行します。顧問先が自力で用意する書類ではありません。
軽減額のイメージ(簡易試算)
サービスページでは、次のような簡易試算を示しています。取得価額2,000万円の機械装置で、賃上げ3.0%を表明した場合、5年間で約105万円の軽減になります。※取得価額2,000万円・標準税率1.4%・評価額の低下を考慮しない簡易試算です。実際の軽減額は、設備や自治体の状況で変わります。
顧問先には「いくら得か」だけでなく、「いつまでに何を決めればよいか」を伝えるのが先生の役割です。ここから先の計画づくりが、KICKの出番です。
計画書の構成イメージと認定までの4ステップ
計画に載せる項目は、一般に次の構成です。
| 項目 | 記載する内容 |
|---|---|
| 現状認識 | 事業概要と経営状況 |
| 取組内容 | 設備導入によって何を変えるか |
| 労働生産性 | 現状値と目標値 |
| 導入設備の明細 | 設備名・型式・導入時期・所在地・金額 |
| 必要資金 | 金額と調達方法 |
認定までの流れは、次の4ステップです。
- 適用できるかの確認(対象設備・取得価額・企業規模)
- 計画策定
- 確認書の発行と、賃上げ表明の準備
- 市区町村へ認定申請
市区町村の審査は、標準処理期間の目安が30日です。発注予定日から2〜3か月の余裕を持って相談するのが安全です。
対象設備は、1台・1基あたり次の取得価額以上の新品です。ソフトウエアは、固定資産税の特例の対象外です。
| 設備の種類 | 最低取得価額 |
|---|---|
| 機械装置 | 160万円以上 |
| 測定工具・検査工具 | 30万円以上 |
| 器具備品 | 30万円以上 |
| 建物附属設備 | 60万円以上 |
先端設備等導入計画策定支援の内容は、次のページで確認できます。

中小企業診断士 · 認定経営革新等支援機関 その設備投資、固定資産税を 最大5年間・1/4に軽減できます。 「先端設備等導入計画」は、中小企業等経営強化法に基づき市区町村の認定を受けることで、新規設備の固定資産税が大幅に軽減される国の制度です。 ただし、設備の取得は「認定...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。固定資産税の申告は貴所、計画策定と確認書の発行・市区町村への申請支援はKICKという役割分担です。
\無料相談(30秒で予約)/
なお、固定資産税の特例を受けるには、労働生産性の確認書(事前確認書)に加えて、投資利益率が年平均5%以上の投資計画についての「投資計画に関する確認書」も必要です。どちらも、一般のコンサルタントでは発行できません。認定経営革新等支援機関に依頼する必要があります。
先生の事務所が手に入れる未来
賃上げ表明の選び方まで示せる事務所には、次の変化が訪れます。
目に見える変化
設備投資の相談が、決算の場で自然に出るようになります。「来期の設備はどう進めましょう」と、先生が先に切り出せます。面談の会話が、過去の数字の確認から未来の相談へ変わります。
通帳と時間の変化
顧問先の固定資産税の負担が軽くなり、手元の現金が残りやすくなります。顧問先の資金に余裕が生まれれば、顧問料の支払いも安定します。計画づくりはKICKが担うため、先生の時間は税務と提案に集中できます。
周囲からの変化
顧問先からは「設備のことまで相談できる先生」と見られます。職員の方にとっても、制度提案という前向きな業務が増え、事務所の評価が上がります。税務は貴所、計画と確認書はKICKという役割分担は、職員の負担も軽くします。
事務所の提案力という資産
制度の相談に乗れる事務所は、顧問先から見て「会社の未来を一緒に考える相手」になります。税務申告だけの付き合いから、経営の相談相手へ。その変化は、顧問料の維持にも、新しいご依頼にもつながります。
顧問先の賃上げと設備投資が進めば、事業は成長します。事業が伸びれば、高度な税務や組織再編など、先生の専門性が必要な場面も増えていきます。
顧問先の設備投資を止めない安心感を、共に手に入れましょう。
自所だけで抱える限界と、認定支援機関との連携
賃上げ表明の選び方を示すには、労働生産性の試算、投資計画の整理、確認書の発行、市区町村への申請と、多くの工程が必要です。決算・申告の繁忙期と重なれば、自所だけで抱え込むのは現実的ではありません。
だからこそ、認定経営革新等支援機関と連携する事務所が増えています。
KICKコンサルティング株式会社ができること
- 認定経営革新等支援機関として、確認書の発行を担います
- 計画の策定と、市区町村への申請をサポートします
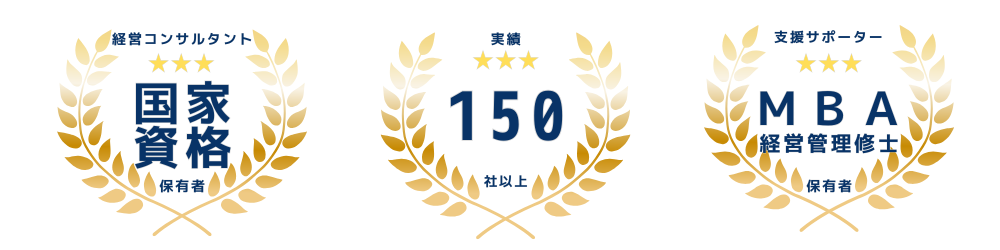
- 法人支援実績は150社以上です
- 代表の松本昌史は、MBA(経営管理修士)・中小企業診断士・事業承継士・1級ファイナンシャル・プランニング技能士の資格を持ちます
先生方にとっては、事務所の人員を増やさずに、設備投資を予定する顧問先へ提案できる点が最大のメリットです。費用や進め方の詳細は、サービスページにてご確認ください。
士業連携の枠組みは、次のページで確認できます。
顧問先の「相談」に、十分に応えられていますか? 士業事務所(税理士・公認会計士、行政書士)の先生方へ。“あなた”は今、このような場面に心当たりはありませんか? ✓ ソフトウェアの登場により 新たな顧客獲得が難しく、売上じり貧... ✓ 「補助金」の相談を受けたもの...
役割分担のイメージ
| 工程 | 貴所 | KICK |
|---|---|---|
| 顧問先への最初のお声がけ | 担当 | ご相談に応じて同席 |
| 適用できるかの確認 | 決算内容の共有 | 確認と整理 |
| 計画の策定 | — | 担当 |
| 確認書の発行 | — | 認定経営革新等支援機関として担当 |
| 市区町村への認定申請 | — | 申請をサポート |
| 固定資産税の申告 | 担当 | — |
貴所は、顧問先に最も近い立場を保ったまま、計画づくりの重い工程から離れられます。
連携を始めるまでの流れ
- 無料相談で、顧問先の設備の予定と進め方をお聞きします
- 適用できるかを一緒に確認します
- 顧問先へ、貴所からご案内いただきます
顧問先ごとに時間をかけて進めるため、月あたりのご相談数には限りがあります。設備の発注日が決まる前に、早めにご相談ください。
先端設備等導入計画の詳細は、次のページに掲載しています。
中小企業診断士 · 認定経営革新等支援機関 その設備投資、固定資産税を 最大5年間・1/4に軽減できます。 「先端設備等導入計画」は、中小企業等経営強化法に基づき市区町村の認定を受けることで、新規設備の固定資産税が大幅に軽減される国の制度です。 ただし、設備の取得は「認定...
先端設備等導入計画をまとめて確認したい方へ
固定資産税の軽減を受けるための要件と、設備投資で失敗しないポイントを解説しています。
設備投資を検討する中小企業にとって、資金繰りや税負担の問題は避けて通れません。先端設備等導入計画は、固定資産税の軽減や金融支援を通じて、こうした負担を抑えながら設備投資を後押しする国の制度です。 一方で、この制度は税務だけで完結するものではなく、設備投資の妥当性や数値計画、金融機関対応まで含め...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。固定資産税の申告は貴所、計画策定と確認書の発行・市区町村への申請支援はKICKという役割分担です。
\無料相談(30秒で予約)/
よくある質問
顧問先を奪われることはありませんか?
ありません。税務は貴所、計画策定と確認書の発行・市区町村への申請支援はKICKという役割分担です。顧問先との関係はそのまま維持されます。
事務所側の実務負担はどの程度ですか?
計画の策定と確認書の発行はKICKが担います。貴所には、顧問先への最初のお声がけと、決算内容の共有が中心になります。
先端設備等導入計画と経営力向上計画は何が違いますか?
次の表のとおりです。併用は、要件を満たせば可能です。
| 比較項目 | 先端設備等導入計画 | 経営力向上計画 |
|---|---|---|
| 優遇される税金 | 固定資産税(地方税) | 法人税など(国税) |
| 認定する主体 | 設備を導入する市区町村 | 国(事業分野別の主務大臣) |
| 主な数値要件 | 労働生産性 年平均3%以上向上 | 労働生産性等の経営指標の向上 |
| 設備取得のタイミング | 認定後の取得が必須 | 例外的に取得後の申請も可(要件あり) |
すでに設備を発注・取得した顧問先は使えますか?
認定前に取得した設備は対象外です。まだ発注していない設備があれば、発注前にご相談ください。
どのような顧問先が対象ですか?
中小企業者が対象です(例:製造業その他は資本金3億円まで、または従業員300人まで)。固定資産税の特例は、資本金1億円までの法人等が対象です。
対象になる設備は何ですか?
機械装置・測定工具・検査工具・器具備品・建物附属設備で、新品が対象です。ソフトウエアは固定資産税の特例の対象外です。補助金等で取得する設備も、要件を満たせば対象になります。
目標を達成できなかった場合、罰則はありますか?
罰則はありません。ただし、達成できなかった理由の検討は求められます。
賃上げ表明は、あとから変えられますか?
賃上げ方針の表明は新規申請時のみです。申請前に、顧問先と%を合意しておくことが大切です。
費用はどのくらいかかりますか?
費用の詳細は、サービスページにてご確認ください。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。固定資産税の申告は貴所、計画策定と確認書の発行・市区町村への申請支援はKICKという役割分担です。
\無料相談(30秒で予約)/
まとめ
賃上げ表明は、高ければよいのではなく、顧問先の利益と人件費の見通しに合わせて選ぶものです。
- 表明1.5%以上は3年間・課税標準50%、3.0%以上は5年間・課税標準25%
- 選ぶ基準は、人件費の余力・設備の寿命と投資額・従業員への説明のしやすさ
- 設備の取得は、必ず計画の認定後。発注前の相談が欠かせない
- 確認書は、認定経営革新等支援機関しか発行できない
設備を決める前に、先生が声をかける。その一言が、顧問先の資金を守り、貴所への信頼を深めます。
貴所の顧問先に設備投資の予定があれば、まずは無料相談でお話をお聞かせください。

コメント