

一般社団法人建設技能人材機構(JAC)から、「直近の決算が債務超過となっているため、改善の見通しについて評価を行った書面(企業評価書)を出してもらえないと、特定技能の受入れ計画の認定が難しくなります」と説明された。
そう言われても、中小企業診断士の知り合いはいない。企業評価書が何を指すのかも、誰に頼めばいいのかも見当がつかない——そんな声が数多く届いている。
舗装工事会社の多くは、都道府県や市町村が発注する公共工事、あるいは地場ゼネコンからの下請けで仕事の大半を占めている。
入札や見積りの段階で工事単価がある程度固定されるため、アスファルト混合材料や軽油などの資材費・燃料費が上がっても、その分をそのまま工事価格に乗せることは難しい。舗装工事は年度末(1〜3月)に工期が集中しやすく、下期がスタートするこの時期は、来期の受注計画と人員体制を固める節目でもある。ちょうど10月頃に発効する最低賃金の改定を控え、来期の人件費をどう見積もるかで頭を悩ませている時期ではないだろうか。
この状態を放置すると、悪循環に陥る。
企業評価書を用意できないと、特定技能・技能実習の受入れの手続きそのものが止まってしまう。
受入れが止まれば、現場の人手が確保できない。
人手が足りないまま無理に工事を受ければ、工期が延び、残業や外注の追加コストがかさむ。
コストがかさんで利益が出なければ、資金繰りはさらに悪化する。
資金繰りが悪化すれば、新しい人材の受入れはますます遠のく——この繰り返しになる。
- 資材費や人件費が上がり利益が出ない方
- 債務超過で特定技能の審査が不安な方
- 企業評価書を誰に頼めばいいか分からない方
- 元請中心の受注で価格交渉に悩む方
結論から言えば、債務超過のままでも、中小企業診断士による企業評価書と、実行可能な改善計画を示せば、特定技能・技能実習の受入れを継続できる可能性は十分にある。ただし、何をどの順番で整えるかを知らないまま自己流で進めると、審査で足踏みすることになる。
- 舗装工事会社が債務超過に陥る2つの構造的な原因
- 企業評価書に必要な3つの条件
- 受入れを止めないための改善計画の作り方
- 中小企業診断士に依頼する際の要点
ご相談いただいても、売り込みは一切ありません。その場でのご契約や、しつこい営業もありません。お断りいただいて構いません。まずは現状をお聞かせください。
\無料相談(30秒で予約)/
舗装工事会社が債務超過で企業評価書を求められる理由
舗装工事会社が債務超過に陥る原因は、突き詰めると2つに絞られる。原価は上がっても価格は上がりにくい構造と、人件費の上昇という2つだ。この2つを正しく分けて理解しておくことが、企業評価書を作る前提になる。
原価は上がっても価格は上がらない構造
舗装工事の原価の中心はアスファルト混合材料と、施工・運搬に使う軽油などの燃料費である。これらは原油価格の動きに連動しやすく、会社の努力だけでは抑えられない。
一方で、公共工事は入札、元請からの下請けは見積り合わせで単価が決まる。契約後にコストが上がっても、その分を工事価格へそのまま反映するのは難しい。原価が上がる一方で売上単価が動かない期間が続くと、粗利益が薄くなり、赤字が積み重なって債務超過に近づく。
最低賃金の改定が直撃する人件費
舗装工事は機械オペレーターや誘導員など、一定の人数を安定して確保しなければ成り立たない現場仕事である。最低賃金は毎年10月頃に改定され、パート・アルバイトだけでなく、若手社員の賃金水準にも影響が及ぶ。
建設業では、元請・下請けの間で工事を安全に施工するために必要な労務費を著しく下回る見積りや契約を結ばないようにする「労務費に関する基準」の考え方も広がり始めている。方向性としては前向きな動きだが、実際に取引価格へ反映されるまでには時間がかかるのが現実である。
| 原因 | 会社に起きること |
|---|---|
| 資材費・燃料費の高騰 | 原価が先に上がり、粗利益が薄くなる |
| 人件費(最低賃金改定など)の上昇 | 固定費が増え、資金繰りを圧迫する |
単価が変わらないまま原価だけが数%上がれば、その数%分はそのまま粗利益から削られる。人件費も同じで、上がった分は毎月の固定費として積み重なっていく。単発の工事では小さく見える差でも、1年分・全工事分を合計すると、決算全体を債務超過に押し込む規模になり得る。
経営事項審査の評点にも影響する
公共工事を受注する舗装工事会社は、経営事項審査(経審)を毎年受け、その評点に応じて入札に参加できる工事の規模が決まる。経審の「経営状況分析(Y評価)」は自己資本比率や純支払利息比率など、財務の健全性を反映する指標で構成されている。債務超過はこの評点を押し下げる方向に働きやすく、受注できる公共工事の規模そのものが縮む可能性がある。原価の高騰と人件費の上昇だけでなく、この評点への影響も見落とさずに把握しておきたい。
資金繰りへの影響も見えにくい
舗装工事は、公共工事・下請け工事のいずれでも、工事完了後の検査を経てから工事代金を受け取ることが多い。材料費や燃料費、外注費といった支払いは工事の進行中に先に発生するため、原価が上がった分だけ、代金を受け取るまでの資金繰りが厳しくなりやすい。決算書の数字だけを見ていると、この資金繰りの逼迫が「なぜ赤字が続くのか」の説明から漏れてしまうことがある。
このまま何も手を打たなければ、決算は債務超過のまま固定化し、特定技能・技能実習の定期的な届出や更新のたびに、受入れの継続そのものが審査で問われることになる。「今期だけの一時的な赤字」と説明できないまま何期も債務超過が続くと、改善の見通しを示す資料が無ければ受入れの継続が認められにくくなる。特定技能の場合は、次の届出のたびにこの状態が繰り返し問われる点も見落とされやすい。
企業評価書の基本を先に押さえたい方へ
企業評価書が必要になる条件、作成できる専門家、混同されやすい「評価調書」との違いを、中小企業診断士が1本の記事にまとめています。
「直近の決算が債務超過なので、企業評価書を用意してください」。監理団体や登録支援機関からこう告げられ、初めてこの書類の存在を知る経営者は少なくありません。 結論からお伝えすると、債務超過でも、外国人材の受入れが直ちに不可能になるわけではありません。中小企業診断士や公認会計士などの第三者が「改善の見...
企業評価書で特定技能を受入れる3つの条件
債務超過があっても、次の3つの条件を満たせば、特定技能・技能実習の受入れを継続できる可能性は十分にある。抽象的な心構えではなく、実務としてこの順番で進める。
条件1 見積りと原価の差を数字で残す
まず、工事ごとの見積り金額と実際にかかった原価(資材費・燃料費・人件費)の差を、案件単位で数字にして残す。感覚ではなく数字で「なぜ赤字になったか」を説明できる状態にすることが、後の企業評価書の土台になる。
具体的には、次の3点を工事台帳や原価管理表に記録することから始める。
- 工事別の見積り原価と実際原価の差額
- 資材費・燃料費が上昇した時期と割合
- 人件費(残業・外注費を含む)の増加分
この記録が、後で作成する企業評価書の「債務超過の理由」を説明する根拠になる。
条件2 改善計画を明文化する
次に、今後どう利益を確保していくかを、期間・数値目標付きの改善計画として書面にする。「単価の見直しを元請に相談する時期」「資材費の変動を見積りに反映するルール」「人件費の増加分を吸収するための工程の見直し」など、実行できる範囲で具体的に書くことが重要だ。数値目標を伴わない抽象的な「頑張ります」という計画では、審査側にも金融機関にも説明力を持たない。
なお、債務超過の状態が続く舗装工事会社には、企業評価書とは別に「経営改善計画策定支援(405事業)」という制度もある。金融機関と共有できる本格的な経営改善計画を、専門家費用の3分の2を国が補助する形で作成できる仕組みで、既存融資の返済条件の変更(リスケジュール)と組み合わせて資金繰りを立て直すこともできる。倒産の可能性を下げる選択肢として、気になる方は次のページを確認してほしい。
社長やご担当者の方へ。“あなた”は今、このようなお悩みを抱えていませんか。 ✓ 手元資金が減少している状況 ✓ 借入返済の負担が重く、将来の資金繰りに不安を感じている状態 ✓ 補助金を活用し、経営改善に取り組みたいが、準備や進め方が分から...
条件3 中小企業診断士による企業評価書で第三者評価を示す
条件1・条件2で整理した内容をもとに、中小企業診断士(または公認会計士)が、改善の見通しについて客観的な評価を行った書面=企業評価書としてまとめる。自社の説明だけでは「言い分」にとどまるが、資格を持つ第三者が評価することで、審査側が判断しやすい資料になる。特に、資材費・人件費の高騰という業界共通の要因と、その会社固有の受注構造をどう組み合わせて説明するかは、数字の扱いに慣れた専門家に任せたほうが、説明の質も準備のスピードも上がる。
企業評価書に記載する項目の一般的な構成は、次のようなイメージになる。架空の記載例ではなく、構成項目の考え方として参考にしてほしい。
| 記載項目 | 内容のイメージ |
|---|---|
| 会社概要 | 事業内容・受注構造(公共工事/元請下請けの比率 等) |
| 財務状況・債務超過の理由 | 資材費・人件費の上昇など、赤字の主因の説明 |
| 改善の見通し | 数値目標付きの改善計画、実行スケジュール |
| 評価者の見解 | 中小企業診断士・公認会計士による客観的な評価 |
作成にあたっては、決算書だけでなく、工事台帳や見積書といった現場の資料も合わせて確認しながら進めることになる。書面をまとめる作業自体は専門家に任せられるが、材料になる資料をどれだけ整理して渡せるかで、作成のスピードと精度が変わってくる。
この企業評価書の作成そのものについては、次のページに詳しくまとめている。
外国人技能実習・特定技能の企業評価書について 社長やご担当者の方へ。“あなた”は今、このようなお悩みを抱えていませんか。 外国人技能実習制度を活用したいが、企業評価書の作成方法が分からないという方 特定技能外国人の受入れにあたり、経営改善の見通しについて評価が必要だと言...
ご相談いただいても、売り込みは一切ありません。その場でのご契約や、しつこい営業もありません。お断りいただいて構いません。まずは現状をお聞かせください。
\無料相談(30秒で予約)/
人件費の壁を越えて手に入る特定技能の未来
企業評価書を整え、改善計画どおりに実行していくと、会社の姿は具体的に変わっていく。資材費や人件費という外部要因に振り回されるだけの経営から、数字で先を見通しながら受注と人員配置を決められる経営へと軸足が移っていく。
数字で見ると、案件ごとの原価が可視化されているため、次の見積りでは資材費・人件費の上昇分を反映した単価交渉ができるようになる。交渉の根拠となる数字を手元に持てること自体が、赤字体質からの転換点になる。
時間で見ると、特定技能・技能実習の定期届出や更新のたびに慌てて資料をかき集める必要がなくなる。改善計画を毎期見直すサイクルができれば、審査対応の時間そのものが短くなる。
関係性で見ると、元請や金融機関に対して、数字に基づいた改善の見通しを説明できる会社という印象を持ってもらえる。工事の発注元にとっても、人手が安定している会社は付き合いやすい相手になる。急な欠員や工期の遅延が減れば、次の案件の相談も受けやすくなり、受注の選択肢そのものが広がっていく。
資材費と人件費という2つの重荷を抱えながらも、外国人材の受入れを止めずに現場を維持できる体制を、共に手に入れましょう。
自社だけでは進められない限界と、企業評価書に強い中小企業診断士の伴走
企業評価書は自社だけでは作成できない
普通の企業(自社だけ)では、そもそも企業評価書を作成できない。企業評価書は、中小企業診断士(または公認会計士)という公的資格を持つ第三者が、改善の見通しについて客観的に評価した書面である必要があり、税理士は作成できない。社長や総務担当者が自分たちの言葉で改善の意気込みを書いても、それは企業評価書としては受け付けられない。
自己流で作成した資料を提出して審査が長引けば、その間も現場の人手不足は続く。専門性の壁を後回しにするほど、時間のコストは大きくなる。加えて、資材費・人件費の説明を誤った判断で組み立ててしまうと、後から評価をやり直す必要が生じ、余計に時間がかかることもある。
KICKコンサルティングの支援内容
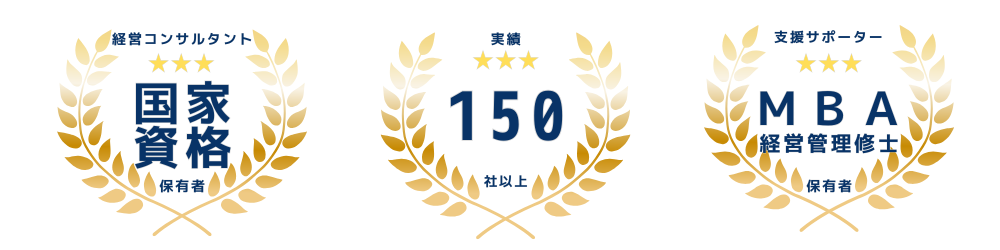
企業評価が拒否されないように、要点を理解している経験豊富な中小企業診断士を紹介します。KICKコンサルティング株式会社(銀座本社)は、法人支援実績150社以上、認定経営革新等支援機関(中小企業庁)として、次のような支援を一貫して行う。
- 決算書・工事台帳から債務超過の理由を数字で整理
- 数値目標付きの改善計画の設計サポート
- 改善の見通しについて評価を行う企業評価書の作成
- 監理団体・特定技能所属機関としての届出・更新への対応の整理
決算内容の分析から改善計画の設計、企業評価書の作成まで、この一連の流れを分断せずに一貫して伴走できることが強みだ。
東京・銀座を本社としているが、全国どこからでもオンラインで対応できる。近くに頼める中小企業診断士がいないという理由で、対応が遅れる必要はない。現状の決算書と受注状況を共有いただければ、どこから手を付けるべきかを最初の面談で一緒に整理できる。
ご相談いただいても、売り込みは一切ありません。その場でのご契約や、しつこい営業もありません。お断りいただいて構いません。まずは現状をお聞かせください。
\無料相談(30秒で予約)/
企業評価書をまとめて確認したい方へ
企業評価書が必要になる条件、作成できる専門家、混同されやすい「評価調書」との違いを、中小企業診断士が1本の記事にまとめています。
「直近の決算が債務超過なので、企業評価書を用意してください」。監理団体や登録支援機関からこう告げられ、初めてこの書類の存在を知る経営者は少なくありません。 結論からお伝えすると、債務超過でも、外国人材の受入れが直ちに不可能になるわけではありません。中小企業診断士や公認会計士などの第三者が「改善の見...
企業評価書のよくある質問|特定技能・債務超過の疑問を解消
Q. 企業評価書とは何ですか。
A. 直近の決算が債務超過となっている企業が、外国人技能実習・特定技能の受入れ手続きを進める際に求められる「改善の見通しについて評価を行った書面」の通称である。中小企業診断士または公認会計士など、企業評価を行う能力を有すると認められる公的資格を持つ第三者が作成する。厚生労働省の技能実習制度運用要領にも、監理団体の財産的基礎に関する記述の中で、この評価書面の考え方が示されている。
Q. 企業評価書は誰に依頼すればよいですか。税理士に頼めますか。
A. 企業評価書を作成できるのは中小企業診断士または公認会計士であり、税理士は作成できない。決算や税務の相談を税理士にしている会社でも、企業評価書は別の専門家に依頼する必要がある。
Q. 舗装工事会社が特定技能を受入れる際、企業評価書はいつ必要になりますか。
A. 直近の事業年度の決算が債務超過となっている場合、特定技能の受入れ計画の認定申請や、その後の定期的な届出・更新のタイミングで求められることが多い。技能実習でも、監理団体を通じた計画認定の際に同様の対応が必要になる場合がある。
Q. 特定技能の「定期届出」で問われる「一定の基準」とは何ですか。
A. 特定技能所属機関に関する告示の中に、過去3年間に債務超過となっていない法人であることなどの基準が示されている。この基準を満たさない場合でも、改善の見通しについて評価を行った書面を提出することで対応できる仕組みがある。
Q. 外国人技能実習の企業評価書にサンプルはありますか。
A. 決まった様式が公開されているわけではなく、会社概要・財務状況と債務超過の理由・改善の見通し・評価者の見解といった構成項目を、中小企業診断士等が個別の状況に応じてまとめる形が一般的である。架空の記載例をそのまま使うことはできない。
Q. 企業評価書と改善報告書は同じものですか。
A. 名称が似ているため混同されやすいが、両者の異同は確認できていない。求められている書類の名称だけで自己判断せず、監理団体や特定技能所属機関の担当窓口、専門家に個別に確認することをお勧めする。
Q. 育成就労制度が始まると、企業評価書の扱いは変わりますか。
A. 育成就労制度は2027年4月に施行される予定で、監理団体は監理支援機関へ移行する見込みである。制度上の役割の名称は変わるが、債務超過企業に改善の見通しを示す書面が求められる考え方自体は引き継がれるとみられる。技能実習から育成就労への切り替えを控えている舗装工事会社は、早めに決算内容を整理しておくと移行の手続きに慌てずに済む。
Q. 企業評価書の作成にはどのくらいの期間がかかりますか。
A. 決算内容の分析から改善計画の整理、書面化までを含めるため、一定の準備期間が必要になる。特に工事台帳から原価の差を洗い出す作業は、資料がまとまっているかどうかで所要時間が大きく変わる。決算が固まった段階で早めに相談を始めるほど、受入れの手続きへの影響を小さくできる。
Q. 費用はどのくらいかかりますか。
A. 会社の決算状況や改善計画の複雑さによって変わるため、個別にお見積りする形になる。工事台帳の整理状況や、確認すべき決算期の数によっても作業量は変わってくるため、まずは無料相談で現状を共有してほしい。
Q. 特定技能で建設分野の受入れを行う場合、企業評価書のほかに必要なことはありますか。
A. 建設分野で特定技能を受入れる企業は、一般社団法人建設技能人材機構(JAC)へ加入することが必要とされている。企業評価書の準備と並行して、こうした建設分野特有の手続きも確認しておく必要がある。どちらも決算内容の整理と時間がかかる作業のため、同じタイミングで並行して進めておくと手続き全体がスムーズになる。
Q. 東京から離れた地域の会社でも依頼できますか。
A. 対応できる。KICKコンサルティング株式会社は東京・銀座を本社としているが、全国どこからでもオンラインで相談・支援を受けられる。
まとめ
舗装工事会社の債務超過は、資材費・燃料費の高騰と、最低賃金改定などによる人件費の上昇という2つの構造から生まれる。単価が固定されやすい公共工事・下請け中心の受注構造ゆえに、この2つの負担を自社の努力だけで吸収するのは難しい。
この原因を数字で整理し、改善計画を明文化し、中小企業診断士による企業評価書で客観的に示す——この3つの条件を順番に整えれば、債務超過のままでも特定技能・技能実習の受入れを継続できる可能性は十分にある。
自己流の資料で審査を長引かせるより、要点を理解している専門家に早めに相談したほうが、現場の人手不足を長引かせずに済む。決算が固まったタイミングを逃さず、早めに動き出すことが、次の受入れの継続につながる。
ご相談いただいても、売り込みは一切ありません。その場でのご契約や、しつこい営業もありません。お断りいただいて構いません。まずは現状をお聞かせください。
\無料相談(30秒で予約)/
関連記事
有限会社D様(群馬県藤岡市、建設業、従業員6名)は、外国人技能実習生の受け入れにあたり、「企業評価書」の提出が求められ、どこに依頼すべきか迷われていました。 企業評価書は、中小企業診断士が作成できる独占業務であり、財務状況や経営計画に関する専門的な分析が必要です。 KICKコンサルテ...
企業評価書は、中小企業診断士にしか作成できない独占業務であり、財務状況や経営計画、労務体制に関する高度な分析が求められます。 群馬県高崎市で建設業を営む株式会社E様(従業員4名)では、外国人技能実習生の受け入れにあたり、短期間での企業評価書の提出が必要となっていました。しかし、「本業で手が回ら...
コメント