

10月は下期のスタートとともに、最低賃金の改定が効いてくる月です。人件費の増加を前に、顧問先の経営者から「利益が出ている今のうちに設備投資をして、税金の負担も抑えたい」と相談を受ける公認会計士の先生も多いのではないでしょうか。
ところが、経営力向上計画による税額控除は、設備を発注する前に認定を受けておかなければ使えません。顧問先が良かれと思って先に設備を発注してしまい、使えるはずの税制優遇を逃してしまうケースは、決して珍しくありません。
これは、先生おひとりの実務経験や事務所の体制の問題ではありません。税務申告と経営コンサルティングは専門性がまったく異なり、どれほど優秀な会計事務所でも、両方を自事務所だけで抱え込むには限界があります。課題を先送りにする風土のまま決算期を迎えれば、顧問先は税制優遇のタイミングを逃し続けることになります。
結論から言えば、認定経営革新等支援機関との連携によって、貴事務所の実務負担を増やさずに、この機会損失を防ぐ方法があります。その仕組みを、この記事で明らかにします。
- 決算前に設備投資を検討する顧問先がいる方
- 税額控除の提案までは手が回らない方
- 発注前の認定手続きに不安がある方
- 経営力向上計画で使える税制優遇の仕組み
- 発注前に間に合わせるために押さえる3つのポイント
- 先端設備等導入計画との違いと併用の可否
- 認定支援機関と連携した進め方
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴事務所、計画の策定と認定申請の支援はKICKという役割分担です。
\無料相談(30秒で予約)/
なぜ税務申告だけでは、顧問先の税額控除の機会を守れないのか
顧問先の発注前に間に合わせるために、まず押さえておきたいポイントは次の3つです。
実際、経営力向上計画の申請書は、単に決算書の数字を転記するだけでは通りません。事業分野別の指針に沿って、経営力向上に資する取組み内容を言語化する必要があり、日々の税務相談とは異なる文章力・整理力が求められます。
ノウハウの壁
経営力向上計画の認定を受けるには、決算書だけでなく、事業分野ごとの指針に沿った経営指標の向上見込みを示す必要があります。税務会計の知識だけでは、この計画書の要件を満たす書き方が分からず、初めての申請で差し戻しを受けるケースも少なくありません。
時間の壁
決算期は申告書の作成・チェックだけで手一杯になりがちです。顧問先ごとに異なる設備投資の相談に、計画書作成まで踏み込んで対応する時間を確保するのは、現実的に難しいのではないでしょうか。
立場の壁
顧問先は「税金のプロ」である先生に相談しますが、認定支援機関としての計画策定・行政とのやり取りは、税理士・公認会計士の本来業務とは別の実務です。ここを自事務所だけで担おうとすると、かえって顧問先を待たせる原因になります。顧問先も、行政手続きの実務まで先生に担ってほしいとは考えていないケースが大半です。むしろ、適切な専門家につないでもらえることを望んでいます。
| 壁 | 内容 |
|---|---|
| ノウハウ | 経営指標向上の見込みを示す計画書の書き方が分からない |
| 時間 | 決算期の申告業務と並行して計画書を作成する余裕がない |
| 立場 | 行政への認定申請の実務は税務申告とは別の専門領域 |
この3つの壁は、どれも「税理士・公認会計士としての力量が足りない」ということではありません。むしろ、税務の専門性を突き詰めてきた先生ほど、畑違いの実務に自事務所の時間を割くことへの抵抗は強いはずです。
この3つの壁を放置したまま「うちの事務所では対応が難しい」と伝えれば、顧問先は自分で情報を集めるか、税制優遇そのものを諦めることになりかねません。
経営力向上計画の基本を先に押さえたい方へ
税制優遇(即時償却・税額控除)などのメリットと申請の流れを解説しています。
「設備投資を予定しているが、使える税制優遇はないか」「認定を受けると補助金で有利になると聞いた」。設備投資や人材育成など、会社の経営力を高める取り組みを後押ししてくれるのが、国の「経営力向上計画」です。認定を受けると、税制優遇や金融支援など、さまざまなメリットが受けられます。 この...
このまま計画を後回しにすると、顧問先に何が起きるか
経営力向上計画による税額控除は、対象設備を発注する前に認定を受けていることが前提です。認定が間に合わなければ、その設備には適用できません。
顧問先が「今期は利益が出そうだから、設備を入れ替えよう」と考えるタイミングと、認定に必要な準備期間がかみ合わなければ、次のような流れで機会を失っていきます。
業種を問わず、利益が出た年ほど「今のうちに使いやすい設備を入れ替えたい」という相談は増えます。相談を受けてから発注までの期間が短いほど、発注前の認定手続きが追いつかない可能性は高まります。
設備投資の相談を受ける、計画策定の提案が間に合わない、顧問先が先に発注してしまう、税額控除が使えない、現金が想定より残らない、翌期以降の投資判断にも慎重になる——という流れです。
この悪循環が続けば、顧問先は「うちの顧問税理士(公認会計士)は、税金の計算はしてくれるが、使える制度を先回りして教えてくれない」という印象を持ちかねません。顧問料そのものを見直される直接の原因にはならなくても、高度な提案ができる事務所への乗り換えを検討される遠因にはなり得ます。決算月がいつであっても、設備投資の相談を受けた時点でまず経営力向上計画の可能性を確認する、という順番を徹底することが重要です。
顧問先の立場に立てば、「税理士(公認会計士)に相談したのに、使える制度を教えてもらえなかった」という感覚は、税務顧問契約そのものへの評価を静かに下げていきます。次の決算でも同じことが繰り返されれば、経営相談だけは別の専門家に求めるようになるかもしれません。最低賃金の改定など人件費の上昇が続くなかでは、税額控除にとどまらず、労働生産性の向上そのものが顧問先の収益体質強化につながります。
逆に言えば、発注前のタイミングで税額控除の選択肢を提示できれば、それだけで顧問先からの信頼は大きく変わります。
経営力向上計画という選択肢|発注前に間に合わせる仕組み
経営力向上計画は、中小企業等経営強化法に基づき、国(事業分野別の主務大臣)が認定する計画です。認定を受けた設備投資は、税額控除(設備投資額の最大10%。法人の規模により率が異なる)などの税制優遇の対象になります。
たとえば1,000万円の設備投資であれば、税額控除によって法人税の負担を抑え、その分の現金を手元に残せる可能性があります。優遇の対象は法人税など(国税)で、認定の主な数値要件は労働生産性等の経営指標の向上です。低金利融資の対象になったり、一部の補助金審査で加点されたりする面もあります。
低金利融資や補助金審査での加点は、あくまで認定を受けた事業者に用意された選択肢のひとつです。顧問先から資金調達の相談を受けた際に、経営力向上計画の認定状況を思い出していただくだけでも、提案の幅が広がります。
認定経営革新等支援機関とは、中小企業庁の認定を受けた専門家・機関のことで、税理士法人や中小企業診断士事務所、金融機関などが登録されています。KICKコンサルティング株式会社もこの認定を受けており、経営力向上計画の策定支援を通じて中小企業を支援しています。
認定の要件となる労働生産性等の指標は、業種や事業内容によって示し方が変わります。顧問先の決算数値をもとに、どの指標でどの程度の向上を見込めるかを整理する作業には、税務とは別の専門知識が必要です。
先端設備等導入計画との違い(混同注意)
似た名前の制度に「先端設備等導入計画」がありますが、優遇される税金も認定主体も異なります。次の比較で押さえてください。
| 比較項目 | 経営力向上計画 | 先端設備等導入計画 |
|---|---|---|
| 優遇される税金 | 法人税など(国税) | 固定資産税(地方税) |
| 認定する主体 | 国(事業分野別の主務大臣) | 設備を導入する市区町村 |
| 主な数値要件 | 労働生産性等の経営指標の向上 | 労働生産性 年平均3%以上向上 |
| 設備取得のタイミング | 例外的に取得後の申請も可(要件あり) | 認定後の取得が必須 |
| 併用 | 要件を満たせば両制度の併用が可能 | 同左 |
両制度は要件を満たせば併用できるため、顧問先の状況によっては両面から提案できる場合もあります。名前が似ているために混同されやすい2つの制度ですが、優遇される税金も認定する主体もまったく別物だと理解しておくだけで、顧問先への説明は格段にしやすくなります。
経営力向上計画書の構成イメージ
実際にどのような書式になるのか、構成項目だけを一般的な形で示すと次のとおりです(数値・記載例は顧問先ごとに異なるため、ここでは項目名にとどめます)。
| 構成項目 | 記載する内容 |
|---|---|
| 企業の概要 | 事業内容・沿革・組織体制 |
| 現状認識 | 経営課題の整理 |
| 経営力向上の目標と指標 | 労働生産性等、向上を目指す指標 |
| 経営力向上の内容 | 設備投資の内容と実施時期 |
| 実施に必要な資金と調達方法 | 資金計画 |
この構成を見て分かるとおり、経営力向上計画は単なる税務書類ではなく、顧問先の経営そのものを整理する機会でもあります。この整理を、認定経営革新等支援機関であるKICKコンサルティング株式会社(銀座本社)が代わりに担うことで、貴事務所の実務負担を増やさずに、発注前の提案が可能になります。
進め方はシンプルです。決算書を基礎資料にしたヒアリングから始まり、経営力向上の指標や設備投資の内容を整理して計画書を作成し、認定申請まで支援したうえで納品します。貴事務所には、顧問先への声かけと資料の共有をお願いする程度です。
制度の活用イメージが具体的になったところで、詳しいサービス内容もご確認ください。
社長が考える“お悩み” 法人税の負担が重くて、どうにか節税したい 中小企業向けの節税策をもっと有効に活用したい 新たな設備投資を考えているけど、税金の負担が気になる 成長を目指しているけど、利益が増えた分の税金に悩まされる 今期に利益が見込め...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴事務所、計画の策定と認定申請の支援はKICKという役割分担です。
\無料相談(30秒で予約)/
貴事務所が手に入れる未来
目に見える変化
決算前の面談で「設備投資のご予定はありますか」の一言を添えるだけで、顧問先との会話の質が変わります。税金の計算だけでなく、先回りした提案をしてくれる事務所として、顧問先の見る目が変わっていきます。「他の税理士(会計士)は、ここまで踏み込んで提案してくれなかった」という感想を、直接聞くことも増えていきます。
通帳と時間の変化
計画策定と認定申請の実務をKICKに任せることで、貴事務所の業務時間を圧迫せずに、顧問先の税額控除という具体的な成果を届けられます。顧問報酬(ストック収入)を、根拠のある形で維持しやすくなります。計画書作成や行政対応に割くはずだった時間を、他の顧問先への提案や、事務所本来の業務に充てられるようになります。
周囲からの変化
顧問先だけでなく、取引金融機関からも「経営の相談に乗ってくれる事務所」という評価につながります。職員にとっても、税務だけでない付加価値の高い提案に関われる経験になります。金融機関の担当者との会話でも、「顧問先の成長を後押ししている事務所」という印象を持たれやすくなります。
顧問先の資金繰りを守りながら、貴事務所の存在価値も高まる——そんな未来を共に手に入れましょう。
自事務所だけで抱える限界と、認定支援機関との連携
経営力向上計画の認定申請には専門性が求められ、行政とのやり取りにも時間がかかります。この実務を自事務所だけで抱えようとすると、決算期の繁忙と重なり、結局は顧問先への提案が後回しになりがちです。だからこそ、認定経営革新等支援機関の専門家と連携する会計事務所が増えています。
公認会計士は、監査や決算のチェックを通じて、顧問先の数字の変化にいち早く気づく立場にあります。利益が出ている決算期を早い段階で把握できるからこそ、設備投資の相談も他の専門家より早く受けやすいはずです。その気づきを、発注前の提案につなげられるかどうかが分かれ目になります。
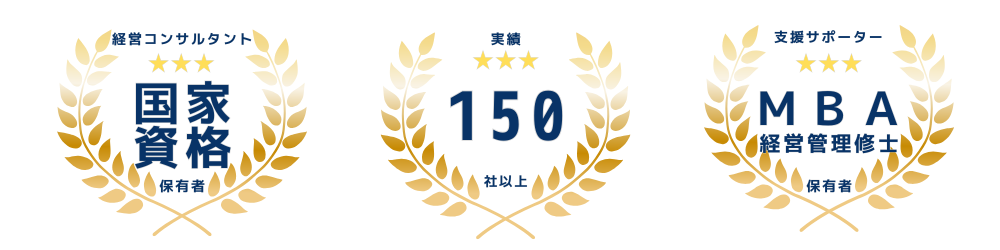
KICKコンサルティング株式会社は、認定経営革新等支援機関として、法人支援実績150社以上の実務経験を持ちます。代表の松本昌史はMBA(経営管理修士)・中小企業診断士・事業承継士・1級ファイナンシャル・プランニング技能士(国家資格)に加え、金融検定協会「中小企業事業再生マネージャー」の認定も受けています。決算書を基礎資料にしたヒアリングから計画書の作成、認定申請までを一貫して支援します。
KICKとの連携は、税理士・公認会計士の顧問契約に取って代わるものではありません。あくまで、経営力向上計画の策定と認定申請という専門実務を分担する関係です。相談はオンラインで完結するため、事務所の所在地を問わずご利用いただけます。必要な資料をご用意いただければ、あとはKICK側で計画書のたたき台を作成します。
支援の流れは次の3ステップです。
- 決算書などを基礎資料にしたヒアリング
- 経営力向上の指標・設備投資内容の整理と計画書の作成
- 認定申請までの支援
費用については顧問先ごとに前提が異なるため、詳細はサービスページでご確認いただけます。具体額は本記事では触れません。
経営力向上計画をまとめて確認したい方へ
税制優遇(即時償却・税額控除)などのメリットと申請の流れを解説しています。
「設備投資を予定しているが、使える税制優遇はないか」「認定を受けると補助金で有利になると聞いた」。設備投資や人材育成など、会社の経営力を高める取り組みを後押ししてくれるのが、国の「経営力向上計画」です。認定を受けると、税制優遇や金融支援など、さまざまなメリットが受けられます。 この...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴事務所、計画の策定と認定申請の支援はKICKという役割分担です。
士業の先生方との連携全般については、次のページで詳しくご紹介しています。
顧問先の「相談」に、十分に応えられていますか? 士業事務所(税理士・公認会計士、行政書士)の先生方へ。“あなた”は今、このような場面に心当たりはありませんか? ✓ ソフトウェアの登場により 新たな顧客獲得が難しく、売上じり貧... ✓ 「補助金」の相談を受けたもの...
経営力向上計画のサービス内容は、次のページでご確認いただけます。
社長が考える“お悩み” 法人税の負担が重くて、どうにか節税したい 中小企業向けの節税策をもっと有効に活用したい 新たな設備投資を考えているけど、税金の負担が気になる 成長を目指しているけど、利益が増えた分の税金に悩まされる 今期に利益が見込め...
よくある質問
Q. 連携すると、顧問先を奪われませんか?
A. 奪われません。税務申告は貴事務所が引き続き担当し、KICKは計画策定と認定申請の支援に専念します。役割分担を明確にしたうえで進めます。
Q. 事務所側の実務負担はどの程度ですか?
A. 顧問先への声かけと、決算書などの資料共有が中心です。計画書の作成や行政とのやり取りはKICKが担当するため、実務負担は最小限に抑えられます。
Q. 経営力向上計画と先端設備等導入計画は、何が違うのですか?
A. 優遇される税金が異なります。経営力向上計画は法人税など(国税)、先端設備等導入計画は固定資産税(地方税)が対象です。認定する主体も、前者は国、後者は市区町村と異なります。要件を満たせば両制度の併用も可能です。
Q. どのような顧問先が対象になりますか?
A. 設備投資を検討している中小企業が中心です。業種や設備の内容によって要件が異なるため、断定はできません。詳しくはサービスページでご確認ください。
Q. 設備を取得したあとでも申請できますか?
A. 原則として発注前の認定が前提ですが、例外的に取得後の申請が認められる場合もあります(要件があります)。判断に迷う場合は早めにご相談ください。
Q. 補助金の審査にも関係しますか?
A. 経営力向上計画の認定を受けていると、一部の補助金審査で加点される制度があります。加点の対象になるかどうかは制度ごとに異なります。
Q. 費用はどのくらいかかりますか?
A. 具体的な金額はこの記事ではお伝えしていません。顧問先の状況によって異なるため、サービスページでご確認ください。
Q. 全国どこの事務所でも連携できますか?
A. オンラインでの対応が可能なため、地域を問わずご相談いただけます。面談が必要な場合も、オンライン会議で完結します。
Q. 相談から認定申請まで、どのくらいの期間がかかりますか?
A. 顧問先の準備状況や設備投資の時期によって異なります。決算前の設備投資を検討している場合は、できるだけ早い段階でのご相談をおすすめします。
Q. 顧問先が複数の設備投資を同時に検討している場合も対応できますか?
A. 対応可能です。設備ごとに要件を確認しながら、経営力向上計画に含める内容を整理します。
Q. 経営力向上計画の認定を受けると、税制優遇以外にどのようなメリットがありますか?
A. 低金利融資の対象になる場合や、一部の補助金審査で加点される場合があります。対象になるかどうかは制度ごとに異なるため、個別にご確認ください。
Q. 顧問先にはどう説明すればよいですか?
A. 「設備投資を検討しているなら、発注前に相談してほしい制度がある」とお伝えいただくだけで十分です。制度の詳しい説明や書類の作成は、KICKが担当します。
Q. 決算月をまたいで設備投資を検討している顧問先にも対応できますか?
A. 対応できます。認定には一定の準備期間が必要になるため、決算月をまたぐ場合ほど、早めにご相談いただくことをおすすめします。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴事務所、計画の策定と認定申請の支援はKICKという役割分担です。
\無料相談(30秒で予約)/
まとめ
経営力向上計画による税額控除は、設備を発注する前に認定を受けていなければ使えません。顧問先の「利益が出ているうちに設備投資をしたい」という相談は、税額控除を提案できる絶好のタイミングでもあります。
ノウハウ・時間・立場という3つの壁を、税理士・公認会計士お一人で越える必要はありません。計画書の作成や認定申請の実務は、認定経営革新等支援機関との連携によって、貴事務所の負担を増やさずに進められます。
税務申告は貴事務所、計画の策定と認定申請の支援はKICKという役割分担で、顧問先の資金繰りと、貴事務所の付加価値の両方を守っていきましょう。
コメント