

顧問先の船体ブロック製造会社から相談を受けたところ、その会社が加入している外国人技能実習機構(OTIT)から「申請企業の決算が債務超過となっているため、改善の見通しを示す企業評価書を提出しない限り審査は通りません」と言われていた。
債務超過の原因は、材料費や外注費が先に出て入金が後になる資金繰りのズレと、資材高・円安による原価の先行にあります。受注は順調でも、決算のタイミング次第で数字が重く見えます。
このまま企業評価書を用意できなければ、顧問先は今いる技能実習生・特定技能人材の継続雇用すらできなくなります。継続雇用できなければ新しい受注を受けられる人手を確保できず、受注を受けられなければ売上は作れません。最悪の場合、顧問先の経営そのものが立ち行かなくなります。
あなたはこのような悩みはありませんか?
- 造船業の顧問先が債務超過で、特定技能の受入れ審査が不安
- 企業評価書が必要だが、税理士事務所では作成できない
- 作成できる専門家の当てがなく、顧問先を逃しそう
先に結論をお伝えします。
造船業の顧問先が債務超過であっても、企業評価書で改善の見通しを客観的に示せば、特定技能の受入れ審査を前へ進められます。
先生おひとりで抱える問題ではありません。
敵は「債務超過」や「審査への不安」という状況であって、先生でも顧問先でもありません。
この状況に立ち向かう相棒が、企業評価書を作成できる中小企業診断士です。
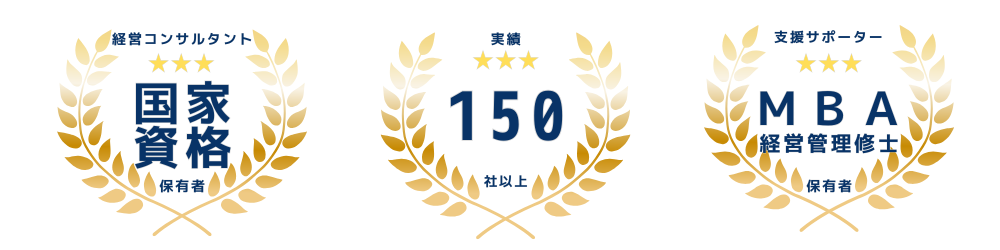
私はKICKコンサルティング株式会社(銀座本社)代表の松本昌史です。中小企業診断士・MBA・1級FP技能士として、認定経営革新等支援機関の立場で法人支援を150社以上手がけてきました。全国オンライン対応で、来社は不要です。
この記事では、審査を一発で通す企業評価書で、造船業の顧問先を守るための5つの注意点を、税理士の先生向けにお伝えします。
- 「債務超過=特定技能の受入れ不可」という誤解の正体
- 企業評価書を作成できる専門家の見極め方
- 決算対応と企業評価書の準備を切り分ける段取り
- 造船業の実態に即した改善見通しの描き方
- 顧問先を抱え込まず、中小企業診断士と組む役割分担
読み終える頃には、債務超過の顧問先を前にしても、次の一手が見えているはずです。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。顧問先の税務は貴所、企業評価書の作成はKICKという役割分担です。
「債務超過=特定技能の受入れ不可」という誤解
造船業の顧問先を守る1つ目の注意点です。
結論から申し上げます。
債務超過だからといって、特定技能の受入れが一律にできなくなるわけではありません。
「債務超過なら無理だろう」と早合点することが、最大の落とし穴です。
企業評価書が必要になる場面
なぜ早合点が危険なのか。理由は、審査の仕組みにあります。
受入れの審査は、現時点の債務超過だけを見て一律に不可とするものではありません。
将来の改善の見通しを、客観的な資料で示せるかどうかを見ます。
その資料が企業評価書です。
企業評価書は、外国人技能実習機構(OTIT)の提出書類のうち、別紙②-1・番号20に位置づけられます。
申請企業が債務超過のときに、その提出が求められる書面です。
つまり、債務超過は「終わり」ではなく、「企業評価書という一手が要る局面」だと捉え直せます。
| 場面 | 顧問先の状態 | 必要になる対応 |
|---|---|---|
| 直近決算が黒字で財務も健全 | 債務超過なし | 企業評価書は原則不要 |
| 直近決算が赤字・債務超過 | 純資産がマイナス | 企業評価書(別紙②-1・番号20)が必要 |
| 債務超過だが改善が見込める | 受注残・再建計画あり | 企業評価書で改善見通しを示し前へ進める |
造船業で債務超過が起きやすい理由
具体例として、造船業の事情を見てみましょう。
造船業は、1隻の建造に長い期間と大きな資金を要します。
船体ブロック製造会社や艤装工事会社では、材料費や外注費が先に出て、入金は後になりがちです。
船舶用エンジン・機器製造工場でも、大型設備の投資負担が一時的に財務を重くします。
そのため、受注そのものは順調でも、決算のタイミング次第で債務超過に見えることがあります。
- 大型受注の一巡で、売上が期をまたいで谷になる
- ドックや加工設備への投資で、固定資産と借入が膨らむ
- 資材高や円安で、原価が想定より先行する
これらは造船業の構造的な特徴であり、必ずしも事業の弱さを意味しません。
言い換えれば、造船業の債務超過には「一時的なもの」が多く含まれます。
受注は積み上がっているのに、資金の出入りのタイミングで純資産が薄くなる。
この状態を、そのまま「危ない会社」と読み違えてはいけません。
企業評価書は、その一時的な姿の裏側にある実力を、客観的に示す役割を担います。
誤解がまねく受任機会の逸失
ここで先生に知っていただきたいことがあります。
「債務超過だから受入れは難しい」と顧問先に伝えてしまうと、顧問先は受入れ自体を諦めかねません。
その結果、造船業の人手不足はさらに深刻になります。
そして先生も、顧問先を支える機会を1つ失います。
要するに、債務超過は企業評価書で越えられる壁です。
この事実を押さえておくことが、顧問先を守る第一歩になります。
造船業は、日本の製造を支える大切な産業です。
その現場を人材の面から支えるためにも、正しい理解が欠かせません。
企業評価書を作成できる専門家の見極め
2つ目の注意点です。
結論をお伝えします。
企業評価書を作成できるのは中小企業診断士などの専門資格者に限られます。
税理士や行政書士は、企業評価書そのものを作成できません。
だからこそ「誰に頼むか」を先に見極めることが大切です。
企業評価書は誰が作成できるのか
なぜ作成できる人が限られるのか。
企業評価書は、単なる決算書の要約ではありません。
財務を分析し、将来の改善見通しを第三者の目で評価する書面だからです。
この評価は、制度上、中小企業診断士などの専門資格者が担うものとされています。
ここを誤解したまま進めると、書類の作り直しや時間の空費につながります。
先生の事務所が「作れる」と思って引き受けてしまうと、専門外のリスクを負うことになります。
実際、決算書と企業評価書は目的がまったく違います。
決算書は、過去の一年間の結果をまとめた書類です。
企業評価書は、これからの改善を第三者の立場で見通す書類です。
過去を正確に記す力と、将来を評価する力は、別の専門性だと考えてください。
税理士事務所が担う領域との違い
役割の違いを整理しておきましょう。
顧問先の税務や決算は、これまでどおり先生の事務所が担います。
在留資格の申請は、貴所または連携する行政書士が担います。
企業評価書の作成は、中小企業診断士であるKICKが担います。
| 業務 | 担当 | 内容 |
|---|---|---|
| 顧問先の税務・決算 | 貴所(税理士) | 記帳・決算・申告など従来の顧問業務 |
| 在留資格の申請サポート | 貴所または行政書士 | 特定技能・育成就労の在留資格に関する手続き |
| 企業評価書の作成 | KICK(中小企業診断士など) | 財務分析と改善見通しの評価書面(別紙②-1・番号20) |
この線引きがはっきりしていれば、先生の負担は最小限で済みます。
造船業だからこそ要る財務の読み解き
具体例として、造船業の財務を考えます。
造船業は、建造の進み具合と入金の時期がずれます。
船体ブロック製造や艤装工事では、仕掛品や外注費の扱いが数字を複雑にします。
この構造を財務の視点で読み解き、改善の道筋を描くには、専門の分析が要ります。
要するに、企業評価書は「作れる人」を見極めてから動くべき書面です。
顧問先を守るために、作成資格の壁を先に押さえておきましょう。
決算対応と企業評価書の準備を切り分ける段取り
3つ目の注意点です。
結論です。
決算や申告に追われて企業評価書の準備を後回しにすると、受入れ審査が止まります。
決算対応と評価書の準備は、早い段階で切り分けておくことが肝心です。
準備を後回しにすると起きること
なぜ切り分けが必要なのか。
受入れの手続きには、動かせないスケジュールがあります。
企業評価書は、決算が確定してからでないと作れません。
その決算対応で先生の事務所が繁忙期を迎えると、評価書の着手が遅れます。
準備が遅れると、何が起きるのか。
- 審査に必要な書類がそろわず、受入れの手続きが停滞する
- 顧問先が「対応してもらえない」と感じ、他所へ相談してしまう
- 先生は、造船業の顧問先を支える機会を逃す
造船業は、艤装工事の完成時期や決算期が重なると、現場も経理も一気に多忙になります。企業評価書の準備を後回しにしたまま時間が経つと、受入れ計画そのものが崩れかねません。
受入れスケジュールからの逆算
具体例として、段取りを時系列で示します。
ポイントは、受入れの時期から逆算して動くことです。
- 顧問先の受入れ希望時期と、直近決算の確定時期を確認する
- 債務超過なら、企業評価書が要る局面だと早めに共有する
- 決算確定後すぐ、中小企業診断士へ財務資料を渡す
- 企業評価書の作成と、在留資格の申請サポートを並行で進める
- 審査提出に間に合うよう、余裕を持って書面を仕上げる
この段取りなら、決算対応と評価書の準備がぶつかりません。
大切なのは、債務超過が分かった時点で早めに共有することです。
決算が固まる前でも、見通しの相談は始められます。
早く動くほど、審査の提出期限に余裕を持って備えられます。
顧問先をつなぎとめる動き
先生が「債務超過でも打ち手がある」と早めに示せると、顧問先は安心します。
造船業の経営者は、人手不足に強い危機感を持っています。
その不安に先回りして応える事務所は、頼られ続けます。
逆に、対応が後手に回ると、顧問先は別の相談先を探し始めます。
特定技能の受入れは、造船業にとって現場の生命線だからです。
要するに、企業評価書の準備は「決算のあと」ではなく「決算と並行」で考えるべきです。
早い切り分けが、顧問先をつなぎとめます。
造船業の実態に即した改善見通しの描き方
4つ目の注意点です。
結論をお伝えします。
企業評価書の改善見通しは、造船業の実態に即して描かなければ説得力を持ちません。
数字の見栄えだけを整えても、審査の目には通りにくいのです。
改善見通しは業種の実態から描く
なぜ実態が大切なのか。
改善見通しは、根拠のある将来像でなければなりません。
造船業なら、受注残や建造計画という「これから入る仕事」が、改善の裏づけになります。
この裏づけを財務の言葉に翻訳するのが、企業評価書の役割です。
逆に、業種の実態を踏まえない改善見通しは、根拠が弱く見えます。
「これから良くなります」という言葉だけでは、審査は納得しません。
造船業のどの仕事が、いつ、いくらの回収につながるのか。
そこまで具体的に描いて、はじめて説得力のある評価書になります。
造船業で見通しの根拠になりうる要素は、次のとおりです。
- 手元にある受注残(建造契約・修繕契約の残高)
- 船体ブロック製造や艤装工事の進行に応じた入金予定
- 設備投資が一巡した後の、固定費負担の軽減
- 特定技能人材の受入れによる、稼働率と生産性の向上
中小企業診断士と連携する作成の流れ
具体例として、KICKでの企業評価書作成の流れを示します。
先生の事務所からは、決算書などの財務資料をお預かりするだけで進みます。
- 決算書・試算表・借入状況など、財務資料を確認する
- 造船業の収益構造と資金繰りを分析する
- 受注残や建造計画をふまえ、改善の見通しを組み立てる
- 別紙②-1・番号20に沿った企業評価書として仕上げる
- 在留資格の申請サポートと足並みをそろえて提出に備える
財務分析と評価書作成の実務は、中小企業診断士であるKICKが主導します。
先生の実務負担と、専門外のリスクは小さく抑えられます。
くわしい進め方は、企業評価書作成支援の詳細をご覧ください。
造船業の受注残を見通しに反映する視点
造船業では、受注から完成までの期間が長い分、将来の仕事が見えやすい面があります。
この「見えている仕事」を、改善見通しの数字に丁寧に落とし込みます。
債務超過という現時点の姿だけでなく、これから回収される価値を示すのです。
たとえば、船体ブロックの製造が進めば、その分だけ完成に近づきます。
艤装工事が仕上がれば、引き渡しと入金が見えてきます。
こうした進み具合を数字に置き換えると、改善の輪郭がはっきりします。
審査で問われるのは、この「根拠のある回復の道筋」です。
要するに、改善見通しは造船業の現場の実態から描くべきです。
その翻訳を担えるのが、財務に強い中小企業診断士です。
ご相談だけでも構いません。売り込みは一切いたしません。顧問先を奪うことはありません。税務は貴所、企業評価書の作成はKICKという役割分担で、先生の顧問先を守ります。
顧問先を抱え込まず中小企業診断士と組む役割分担
5つ目の注意点です。
結論をお伝えします。
企業評価書を自所だけで抱え込もうとせず、中小企業診断士と役割分担することが、顧問先を守る近道です。
だからこそ、連携する事務所が増えています。
自所だけで抱える限界
なぜ抱え込みが危ういのか。
企業評価書は、作成できる資格者が限られる専門的な書面です。
先生の事務所が無理に対応しようとすると、次の負担が生じます。
- 専門外の財務分析に、多くの時間を取られる
- 造船業の複雑な収益構造を、読み解く手間がかかる
- 書面の要件を満たせず、作り直しのリスクを負う
これらは、本来の税務顧問業務を圧迫します。
先生の時間は、顧問先の記帳や決算、申告のために使うべき貴重な資源です。
その時間を専門外の書面作りに割くのは、事務所にとって大きな損失です。
造船業のように財務が複雑な業種では、その負担はさらに重くなります。
連携で先生の事務所が手に入れる未来
具体例として、連携した場合に先生が得られるものを3つの軸で示します。
| 軸 | 連携で変わること |
|---|---|
| 面談の質 | 「債務超過でも企業評価書で前へ進める」と、根拠を持って顧問先に伝えられる |
| 時間と受任の安定 | 専門外の作業を手放し、税務顧問に集中しながら受任機会を守れる |
| 顧問先からの信頼 | 「造船業の受入れまで頼れる事務所」として、継続や紹介につながる |
KICKは認定経営革新等支援機関として、法人支援を150社以上手がけてきました。
全国オンライン対応のため、造船業の集まる地域でも来社は不要です。
費用の詳細は企業評価書の連携サービスの詳細でご確認いただけます。
連携の全体像は士業連携(提携)の詳細にまとめています。
役割分担で顧問先を守る
役割分担は、とてもシンプルです。
顧問先の税務は、これまでどおり貴所が担います。
在留資格の申請サポートは、貴所または連携先が担います。
企業評価書の作成は、中小企業診断士のKICKが担います。
この形なら、先生は顧問先を手放しません。
むしろ、造船業の受入れという難所まで支えられる事務所として、信頼が深まります。
債務超過に負けない体制を、共に手に入れましょう。
連携の義務も、契約の縛りもありません。売り込みは一切ありません。先生の顧問先を奪うことはありません。税務は貴所、企業評価書の作成はKICKという役割分担です。
よくある質問
Q. 連携すると、顧問先を奪われませんか?
A. 奪うことはありません。顧問先の税務は、これまでどおり貴所が担います。KICKが担うのは企業評価書の作成という専門領域だけです。役割分担を明確にして進めますので、顧問先との関係はそのまま維持されます。
Q. 税理士事務所の負担は、どの程度ですか?
A. 負担は小さく抑えられます。先生の事務所からは、決算書などの財務資料をお預かりするだけで進みます。財務分析と企業評価書の作成は、中小企業診断士であるKICKが主導します。専門外の作業に時間を取られる心配はありません。
Q. 企業評価書は誰が作成できるのですか?
A. 企業評価書を作成できるのは、中小企業診断士などの専門資格者に限られます。税理士や行政書士は作成できません。役割分担のうえで、作成はKICKが担います。
Q. 顧問先が債務超過でも、特定技能の受入れは可能ですか?
A. 可能な場合があります。債務超過だけを理由に一律で不可となるわけではありません。企業評価書で改善の見通しを客観的に示せれば、受入れ審査を前へ進められます。造船業は受注残が見えやすいため、改善の道筋を描きやすい面もあります。まずは顧問先の状況を確認するところから始めます。
Q. 企業評価書とは、そもそも何の書面ですか?
A. 改善見通しに関する評価書面のことです。外国人技能実習機構(OTIT)の提出書類のうち、別紙②-1・番号20に位置づけられます。申請企業が債務超過のときに、その提出が求められます。
Q. 造船業ならではの注意点はありますか?
A. あります。造船業は建造期間が長く、船体ブロック製造や艤装工事で仕掛品や外注費が数字を複雑にします。受注残や建造計画を改善見通しに反映する視点が欠かせません。造船業の実態に即した分析が、企業評価書の説得力を左右します。
Q. 費用はどのくらいかかりますか?
A. 具体的な費用は、顧問先の状況によって変わります。金額の詳細はサービスページにてご確認ください。ご相談の段階で売り込みをすることはありません。
Q. 育成就労への移行は、企業評価書に関係しますか?
A. 関係します。育成就労制度は2027年4月の施行が予定されています。受入れ企業の財務が問われる場面は、後もなくなりません。債務超過の顧問先を支える準備は、早めに整えておくと安心です。
Q. 全国どこの造船業の顧問先でも対応できますか?
A. 対応できます。KICKは全国オンライン対応のため、造船所が集まる地域でも来社は不要です。財務資料をもとに、遠隔で企業評価書の作成を進められます。
ここまでお読みいただき、ありがとうございます。ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。先生の顧問先を奪うことはありません。顧問先の税務は貴所、企業評価書の作成はKICKという役割分担で、造船業の受入れを共に支えます。
まとめ
造船業の顧問先が債務超過でも、受入れの道は閉ざされていません。
鍵を握るのは、改善の見通しを客観的に示す企業評価書です。
本記事でお伝えした5つの注意点を、もう一度確認します。
- 「債務超過=特定技能の受入れ不可」と早合点しない
- 企業評価書を作成できる専門家を見極める
- 決算対応と企業評価書の準備を切り分ける
- 改善見通しは造船業の実態に即して描く
- 顧問先を抱え込まず、中小企業診断士と役割分担する
企業評価書を作成できるのは、中小企業診断士などの専門資格者に限られます。
だからこそ、顧問先の税務は貴所、企業評価書の作成はKICKという役割分担が力を発揮します。
この体制なら、先生は顧問先を手放さずに、造船業の受入れという難所まで支えられます。
債務超過に負けない体制を、共に築いていきましょう。
コメント