

上期の数字が固まり、下期の計画を考え始めるこの時期。決算のたびに、会社の値段(自社株の評価額)も静かに動いていることに、ふと気づいた経営者もいるのではないでしょうか。
「いずれ子どもに株を渡すつもりだが、まだ早い」と先送りしているうちに、自社株の評価額は年々上がり、贈与や相続にかかる負担も後継者の準備も、じわじわと重くなっていきます。かといって、暦年贈与と相続時精算課税のどちらを選べばよいのか、いつ動けばよいのか、判断に迷う方も少なくありません。
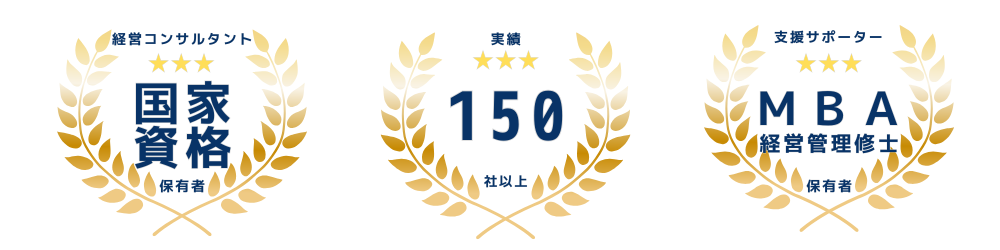
この記事では、親族内承継における自社株の生前贈与について、押さえておきたい3つのポイントを、中小企業診断士・事業承継士として法人支援実績150社以上を持つ立場から整理します。読み終える頃には、いま何から手をつければよいか、自社の状況に当てはめて考えられるようになります。
- 子や親族へ自社株をいつ渡すか迷っている社長
- 暦年贈与と相続時精算課税の違いが分からない方
- 自社株の評価額が上がり続けていて不安な方
- 後継者として株の引継ぎ方を知りたい方
- 自社株の生前贈与を先送りすると起きること
- 暦年贈与と相続時精算課税、2つの制度の違い
- 贈与のタイミングを決める3つのポイント
- 親族内承継でKICKが担う役割
ご相談いただいても、売り込みは一切ありません。その場でのご契約や、しつこい営業もありません。お断りいただいて構いません。まずは現状をお聞かせください。
\無料相談(30秒で予約)/
自社株の生前贈与を先送りすると、親族内承継はどうなるか
結論から言うと、自社株の生前贈与を先送りするほど、渡す側の選択肢は狭くなっていきます。理由は主に3つです。一つずつ見ていきましょう。
評価額は業績とともに上がっていく
自社株の評価額は、会社の利益や純資産が積み上がるほど高くなる傾向があります。事業承継では自社株評価の考え方(類似業種比準方式・純資産価額方式など)を理解した上で計画を立てますが、業績が好調な会社ほど、評価額は年を追うごとに上がりやすくなります。「まだ早い」と考えている間にも、評価額は動き続けているという前提を持つ必要があります。決算のたびに評価額の水準を確認し、上期・下期の着地が見えたタイミングで承継の話を家族と共有している経営者も少なくありません。
後継者の心の準備・実務の準備が追いつかない
株を渡すことと、経営を任せられるようになることは別の話です。後継者育成には、経営判断の経験を積む期間がどうしても必要になります。株の移転だけを急いでも、経営がついてこなければ、社内外の関係者は不安を感じます。逆に、経営の実務は任せているのに株の移転だけが後回しになっていると、金融機関や取引先から見たときに「誰が最終的な意思決定者か」が分かりにくくなり、信用面でも良い状態とは言えません。株の移転と経営権の実質的な移行は、常にセットで考える必要がある点を押さえておきましょう。
相続が発生してから慌てて動く形になりやすい
生前贈与を先送りしたまま相続を迎えると、遺産分割協議・相続税の申告・自社株の分散といった課題が一度に押し寄せます。相続人が複数いる場合は、遺留分(他の相続人が最低限受け取れる取り分)との調整も必要になり、準備が整わないまま話し合いが始まることになりかねません。さらに、相続税の申告期限は相続開始を知った日の翌日から10か月以内と定められており、評価額の算定・遺産分割・納税資金の準備を同時並行で進めなければならない点も、経営者にとって大きな負担になります。生前のうちに少しずつ動いておくことで、この負担を分散させることができます。
放置したときに起きることを整理すると、次のとおりです。
| 先送りが続いた場合 | 起きやすいこと |
|---|---|
| 評価額の上昇 | 贈与・相続にかかる資金負担が年々重くなる |
| 後継者育成の遅れ | 株だけが先に動き、経営が伴わない状態になる |
| 相続での一括対応 | 遺産分割・遺留分・納税が同時に発生し調整が難しくなる |
親族内承継を選ぶ会社の多くは、経営理念や取引先との関係を大切にしたいという思いから、この形を選んでいます。だからこそ、株の移転を場当たり的に進めるのではなく、計画として組み立てる価値があります。要するに、自社株の生前贈与は「いつか」ではなく、いまの評価額と後継者の状況を見ながら、計画的に着手するテーマだということです。誰かに言われて慌てて動くのではなく、自社のペースで一歩ずつ進められることも、早く着手するメリットの一つです。事業承継というと、相続税や特例承継計画といった制度面の話に目が向きがちですが、実務の出発点は「いま何株を誰が持っていて、これからどう動かすのか」という現状の把握です。ここが曖昧なまま制度選びだけを先に進めると、後になって計画の立て直しが必要になることもあります。
自社株の生前贈与で押さえる3つのポイント|暦年贈与と相続時精算課税
親族内承継で自社株を生前贈与するときに押さえたいのは、次の3つのポイントです。
ポイント1 暦年贈与と相続時精算課税、2つの制度の違いを理解する
自社株を生前に渡す方法には、大きく分けて2つの制度があります。
| 制度 | 主な特徴 |
|---|---|
| 暦年贈与 | 1年間に110万円までの基礎控除がある。財産を渡す都度、少しずつ移せる |
| 相続時精算課税 | 2,500万円までの特別控除がある(超えた分は一律の税率)。2024年からは年110万円の基礎控除も新設された |
暦年贈与には、相続開始前の一定期間内に行った贈与は相続財産に加算して精算する「生前贈与加算」というルールがある点にも注意が必要です。令和5年度の税制改正により、この加算の対象期間は2024年1月1日以後の贈与から段階的に3年から7年へ延び、経過措置を経て令和13年(2031年)以降の相続で完全に7年分が対象となる見込みです。一方の相続時精算課税は、いったん選ぶと暦年課税へ戻れないという特徴があります。どちらが自社の状況に合うかは、株式の評価額・保有資産・他の相続人の有無によって変わるため、個別の判断は税理士に相談することをおすすめします。また、いずれの制度を使う場合も、贈与を受けた翌年に贈与税の申告が必要になる点は共通しています。「贈与すれば手続きが終わる」わけではなく、申告まで含めて計画に組み込んでおく必要があります。
ポイント2 贈与のタイミングは後継者の準備状況とあわせて考える
制度の理解と同じくらい大切なのが、いつ動くかというタイミングです。評価額が低いうちに一部を渡す、複数年に分けて少しずつ渡すなど、早い時期から着手するほど選択肢の幅を保ちやすくなります。ただし、後継者の育成が追いついていない段階で株だけを急いで渡すと、経営権と経営能力がちぐはぐになる恐れもあります。自社株の移転計画は、後継者教育・経営判断の移転計画と必ずセットで考える必要があります。目安として、後継者育成には数年単位の時間がかかると言われており、株の移転もその時間軸に合わせて複数年に分けて進める会社が少なくありません。一度にすべてを渡すのではなく、段階を踏むという発想が、親族内承継では特に重要です。
ポイント3 遺留分・特例承継計画など、他の承継設計との整合を取る
自社株の生前贈与は、単独で決めるものではありません。相続人が複数いる場合は遺留分への配慮が必要ですし、事業承継税制の特例措置を活用するかどうかによっても、贈与の進め方は変わります。生前贈与だけを先に決めてしまうと、後から他の制度と整合が取れなくなることがあります。承継計画全体の中に、生前贈与を位置づけて考えることが欠かせません。遺留分については、推定相続人全員の合意と一定の手続きを経ることで、遺留分算定の対象から自社株を除外したり、価額をあらかじめ固定したりできる民法特例(除外合意・固定合意)という制度もあります。あわせて検討の対象に入れておくと、選択肢が広がります。
ここまでの3つのポイントを踏まえて、進め方を整理すると、一般的には次のような流れになります。架空の数値は用いず、一般的な進め方の項目を示します。
| 進め方 | 主な内容 |
|---|---|
| 現状把握 | 自社株の評価の考え方・保有株式数・相続人の構成を整理する |
| 制度の検討 | 暦年贈与・相続時精算課税・事業承継税制の特例措置を比較する |
| 後継者育成との調整 | 経営判断の移転スケジュールと贈与のタイミングを合わせる |
| 実行・届出 | 税理士と連携し、必要な申告・届出を行う |
この4つの段階は、どれも単独では完結しません。現状把握が曖昧なまま制度を選んでしまう、あるいは制度だけ決めて後継者育成との調整を後回しにしてしまう、という進め方はうまくいかないことが多いのが実情です。4つを行ったり来たりしながら、全体のバランスを取って進めることが、結果的に一番早い道になります。
親族内承継の設計と自社株の生前贈与を一体で考えたい方は、次のページで進め方をまとめています。

中小企業診断士 · 事業承継士 · 認定経営革新等支援機関 事業承継を何から始めるべきか、 一緒に整理しませんか。 株式・保険・後継者育成がバラバラのまま、時間だけが過ぎていませんか。 KICKコンサルティング株式会社(銀座本社)は、経営全体を見ながら事業承継を一本化して伴走する専門...
この段階でご相談いただいても、特定の制度に誘導するようなことは一切ありません。まずは現状を整理するところから、一緒に考えます。
\無料相談(30秒で予約)/
親族内承継で自社株の生前贈与をやり切った先に手に入る未来
自社株の生前贈与を計画的に進めた先には、次の3つの変化が待っています。
数字の面|負担が一度に集中しない
複数年・複数の制度に分けて渡すことで、贈与や相続にかかる資金負担を一時点に集中させずに済みます。会社の資金繰りにも、後継者個人の資金にも余裕を持たせやすくなります。急に大きな資金を用意する必要がなくなれば、後継者は自社株の負担よりも、経営そのものに意識を向けられるようになります。
時間の面|後継者が経営に集中できる
株の移転を先に整理しておけば、後継者は「誰のものか分からない会社」ではなく、自分が引き継いだ会社として経営に集中できます。判断の迷いが減り、意思決定のスピードも上がります。金融機関や取引先に対しても、経営権の所在がはっきりしていることは、信用面での安心材料になります。
関係性の面|親族間の話し合いが後回しにならない
生前のうちに、贈与の方針や遺留分への配慮について家族で話し合っておけば、相続が発生してからの対立を避けやすくなります。承継は株の移転だけでなく、家族の納得づくりでもあります。誰が何を引き継ぎ、誰がどう関わり続けるのかを生前に共有できていれば、相続の場面で初めて感情的な対立が生まれる事態を防ぎやすくなります。この3つを、後継者と共に手に入れましょう。
自社だけで進める限界と、事業承継士による伴走支援
自社株の生前贈与は、税務・法務・経営の3つの領域が絡み合うテーマです。税理士は税務の専門家として申告や税額計算を担いますが、後継者育成のスケジュールや、遺留分・議決権といった経営面の設計まで一体で見てくれるとは限りません。逆に、経営の相談先が税務の細部まで把握しているとも限らず、話がかみ合わないまま時間だけが過ぎてしまうケースも見られます。
KICKコンサルティング株式会社(銀座本社)は、中小企業診断士・事業承継士(認定経営革新等支援機関)として、自社株の設計・後継者育成・遺留分対策までを含めた承継計画全体の設計と伴走を行っています。事業承継士は、事業承継に関する専門知識を体系的に学んだ専門家に付与される民間資格であり、承継計画の設計や後継者育成の進め方を、税務・法務の専門家と連携しながら整理する役割を担います。個別の税務判断・税額計算は税理士の領域として正確に連携し、「誰が何を担うか」を整理した上で、全体をつなぐ役割を担います。税理士や金融機関を否定するのではなく、それぞれの専門性が噛み合うように橋渡しをするのがKICKの立ち位置です。
具体的には、現状の株主構成や評価の考え方を整理するところから始め、後継者育成の進み具合と照らし合わせながら、生前贈与のタイミングや制度の選び方を一緒に検討します。税理士がすでにいる場合も、承継全体の設計図を描く役割としてご相談いただけます。「税理士には数字の話しかできない」「相談窓口がバラバラで、結局何も進んでいない」という声を多くいただいてきました。共通の敵は、税理士や金融機関ではなく、誰も全体を見ないまま時間だけが過ぎていく状況そのものです。
法人支援実績は150社以上。まずは現状の棚卸しから、一緒に整理していきましょう。無料相談では、株主構成や評価の考え方といった現状を伺った上で、いま何を優先して整理すべきかを一緒に確認します。その場ですぐに契約や特定の制度を勧めることはなく、まずは全体像を見える形にすることを大切にしています。
ご相談いただいても、売り込みは一切ありません。その場でのご契約や、しつこい営業もありません。お断りいただいて構いません。
\無料相談(30秒で予約)/
事業承継のよくある質問|自社株の生前贈与と親族内承継の疑問を解消
Q. 自社株の生前贈与は、何歳くらいから考え始めればよいですか。
A. 決まった年齢はありませんが、後継者候補が経営に関わり始める時期や、決算のたびに評価額の推移を確認できる時期から検討を始める経営者が多い印象です。早めに現状を把握しておくほど、選べる制度の幅が広がります。60代で承継の準備に着手し、数年かけて経営を任せながら株を移していくという時間軸で考えている経営者も少なくありません。
Q. 暦年贈与と相続時精算課税は、途中で選び直せますか。
A. 相続時精算課税を一度選ぶと、その贈与者からの贈与については暦年課税へ戻すことができません。どちらを選ぶかは、株式の評価額や今後の見通しを踏まえて慎重に判断する必要があるため、税理士への相談をおすすめします。制度の選択は贈与税の申告時に届出が必要になる点もあわせて確認しておきましょう。
Q. 子どもが複数いる場合、自社株はどう分ければよいですか。
A. 経営に関わらない子には自社株以外の財産を、後継者には自社株を中心に、といった分け方が一般的です。ただし遺留分への配慮が必要になるため、民法特例(除外合意・固定合意)などの制度もあわせて検討します。誰にどう説明するかという対話の進め方も、財産の分け方と同じくらい重要です。
Q. 自社株の評価額はどうやって決まりますか。
A. 主に類似業種比準方式と純資産価額方式という2つの考え方を組み合わせて算出します。具体的な計算は税理士が行いますが、経営側としては、業績や純資産の動きが評価額にどう影響するかを把握しておくことが大切です。評価額の傾向を早めに知っておくことが、贈与のタイミングを考える土台になります。
Q. 生前贈与の後で、経営権はすぐに後継者へ移りますか。
A. 株の移転と経営権の実質的な移行は分けて考える必要があります。議決権の集約や、社長交代のタイミングは、後継者の育成状況に合わせて別途設計するのが一般的です。株式を種類株式や信託の形で整理し、議決権だけを段階的に移していく方法を検討する会社もあります。
Q. 名義株や分散した株式が残っている場合はどうすればよいですか。
A. 生前贈与の計画を立てる前に、まず誰がどれだけ株式を持っているかを確定させる必要があります。名義株や少数株主が残っている状態で贈与を進めると、後継者に議決権が十分に集まらないことがあるため、株式の整理を先に済ませておくことをおすすめします。株主名簿と実際の議決権行使の状況が食い違っていないかも、あわせて確認しておくと安心です。
Q. 事業承継税制の特例措置を使えば、生前贈与の負担はなくなりますか。
A. 特例措置は贈与税・相続税の納税を猶予する制度であり、要件を満たさなくなると猶予が打ち切られることもあるため、「使えば必ず負担がなくなる」と断定はできません。雇用の維持など、猶予を続けるための要件も定められています。制度の対象にするかどうかも含め、承継計画全体の中で検討する必要があります。
Q. 生命保険を使って、自社株の贈与や納税の準備はできますか。
A. 相続税の納税資金や、後継者以外の相続人へ渡す財産の準備として、法人保険・個人保険を活用する考え方はあります。ただし加入ありきで進めるのではなく、承継計画との整合を優先して検討することが大切です。すでに加入している保険がある場合も、現在の承継フェーズに合った内容かどうかを、あらためて点検する価値があります。
Q. 親族内承継以外の選択肢も、あわせて検討すべきですか。
A. 後継者候補がいない、または承継の意思が固まっていない場合は、役員・従業員承継や第三者承継(M&A)も選択肢に入ります。早い段階で複数の選択肢を並べて考えておくと、判断の幅が広がります。子どもがいても経営を継ぐ意思がない場合には、無理に親族内承継にこだわらず、幹部社員への承継や社外への譲渡もあわせて検討すると、会社と従業員の未来を守りやすくなります。
まとめ
自社株の生前贈与は、渡すか渡さないかではなく、いつ・どの制度で・どんな順番で進めるかという設計の問題です。暦年贈与と相続時精算課税の違いを理解し、後継者育成や遺留分対策と合わせてタイミングを考えることが、親族内承継を落ち着いて進める土台になります。
この記事で挙げた3つのポイント、すなわち「2つの制度の違いを理解すること」「後継者の準備状況とタイミングを合わせること」「遺留分や特例承継計画との整合を取ること」は、どれか1つだけを進めても十分な効果は得られません。3つを合わせて、承継計画全体の中に位置づけることが大切です。「まだ早い」と感じているいまこそ、選択肢が最も広い時期でもあります。数字の整理から始めるだけでも、次の一歩が見えてきます。今日の決算の数字を眺めながら、後継者と少しずつ話す時間をつくることから始めてみませんか。
ご相談いただいても、売り込みは一切ありません。その場でのご契約や、しつこい営業もありません。お断りいただいて構いません。まずは現状をお聞かせください。
\無料相談(30秒で予約)/
関連記事
中小企業診断士 · 事業承継士 · 認定経営革新等支援機関 事業承継を何から始めるべきか、 一緒に整理しませんか。 株式・保険・後継者育成がバラバラのまま、時間だけが過ぎていませんか。 KICKコンサルティング株式会社(銀座本社)は、経営全体を見ながら事業承継を一本化して伴走する専門...

事業承継専属の保険代理店という考え方 中小企業の事業承継において、法人保険は長年にわたり「とりあえず加入してきたもの」になりがちです。創業期、成長期、拡大期と、その時々の経営判断の積み重ねで保険は増え、気づけば保険料負担が重くなっているケースも少なくありません。 一方で、「保険をやめ...
コメント