

下期に入り、来期の仕入れ計画を見直す顧問先が増える時期ではないでしょうか。
顧問先の製造業・卸売業の社長から、こんな相談を受けたことはありませんか。
「円安で仕入れコストが上がり続けているのに、販売価格になかなか転嫁できない」——。
先生おひとりの問題ではありません。輸入原材料や部品に依存する中小企業では、為替変動の影響をそのまま受け、仕入れコストの上昇が利益を静かに圧迫し続けています。円安が一時的な現象ではなく、構造的な傾向として続く見方もあり、対応を先送りするほど、収益構造の立て直しは難しくなります。
このまま放置すれば、顧問先の資金繰りはじわじわと悪化し、顧問料の支払いにも影響が及びかねません。税務相談を続けるだけでは、この構造的なコスト増には対応しきれないのです。
実は、早期経営改善計画策定支援(バリューアップ支援事業)を活用し、中小企業診断士と連携すれば、顧問先の資金繰りと収益構造を、最小の実務負担で立て直せる可能性があります。ただし、その進め方には知っておくべき順序があります。この記事では、円安によるコスト増で顧問先の数字が悪化しやすい理由から、貴所が手に入れる未来まで、順にご説明します。
- 顧問先の仕入れコスト増による利益圧迫に悩む方
- 税務相談だけでは経営改善まで手が回らない方
- 顧問単価アップの糸口をつかみたい方
- 税務の延長だけでは仕入れコスト増に対応できない理由
- 放置した場合に顧問先・貴所それぞれに起きること
- 早期経営改善計画策定支援(バリューアップ支援事業)の仕組み
- 貴所の事務所が手に入れる未来
- 405事業との違いなど、よくある質問
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務は貴所、経営改善はKICKという役割分担です。
\無料相談(30秒で予約)/
なぜ税務業務の延長だけでは顧問先の財務が改善しないのか
結論から言うと、円安による仕入れコスト増は、決算書の数字を追うだけでは解決できません。理由は、価格転嫁の交渉力や仕入れ構造の見直しといった、税務とは別の実務判断が必要になるからです。
輸入原材料や部品に依存する顧問先は、為替変動の影響をそのまま受けます。取引先との力関係、契約更新のタイミング、業界慣行など、複数の壁が重なり、上昇分をそのまま販売価格に転嫁できるとは限りません。決算書を見れば利益率の低下は分かっても、「なぜ下がったのか」「どこから手を打てばよいのか」までは、税務の視点だけでは見えてきません。
| 壁 | 具体的な内容 |
|---|---|
| ノウハウの壁 | 価格転嫁の交渉材料をどう数字で示せばよいか分からない |
| 時間の壁 | 本業(税務申告・決算対応)に追われ、経営改善まで手が回らない |
| 立場の壁 | 顧問先から「値上げ交渉の相談相手」として頼られる関係を築けていない |
為替は一企業の努力で動かせるものではありません。だからこそ、為替変動を前提にした収益構造そのものを見直し、資金繰りの見通しを数字で示す経営改善の視点が欠かせません。
円安による影響が長期化しやすい理由
為替相場は短期的に変動を繰り返しますが、輸入依存度の高い業種にとっては、円安局面が続くこと自体が経営リスクになります。為替予約などでヘッジできる範囲には限りがあり、多くの中小企業は変動をそのまま受け止めざるを得ません。だからこそ、為替変動があっても揺らがない収益構造を作ることが、根本的な対策になります。
仕入れコスト増だけでなく、周辺コストにも波及する
円安の影響は、仕入れコストだけにとどまりません。エネルギーコストや輸送コストにも波及し、複数のコスト要因が同時に上昇します。
- 輸入原材料・部品の価格上昇が、製造原価を直接押し上げる
- エネルギーコストの上昇が、生産コスト全体に効いてくる
- 物流コストの上昇が、仕入れ・出荷の両方に影響する
だからこそ、個別のコスト項目ではなく、収益構造全体を見渡した経営改善の視点が必要になります。一つひとつのコスト項目を個別に見るのではなく、資金繰り全体の中でどこにどれだけの影響が出ているかを整理することが、改善への近道です。要するに、税務の延長だけで対応しようとすると、コスト増の全体像を捉えきれないまま、部分的な対症療法に終わってしまいます。構造そのものに向き合う経営改善の視点が、いま求められています。
早期経営改善計画(バリューアップ支援事業)の基本を先に押さえたい方へ
国の支援を使って資金繰り改善の計画をつくる早期経営改善計画の仕組みと進め方を解説しています。
早期経営改善計画策定支援は、中小企業庁が設けた「予防型」の経営改善支援制度として位置づけられており、近年その活用が広がっています。従来の経営改善計画のように、資金繰りが深刻化した段階や金融機関との条件変更を前提とするものではなく、赤字や資金繰り悪化に陥る前の段階から利用できる点が大きな特徴です。...
このまま何もしなければ、何が起きるか
結論として、仕入れコスト増への対応を先送りすると、顧問先の資金繰りは静かに、しかし確実に悪化していきます。理由は、利益率の低下がキャッシュの目減りとして現れるまでに時間差があり、気づいたときには手遅れになりやすいためです。
- 売上は横ばいでも、利益率が徐々に下がっていく
- 手元資金が減り、仕入れや人件費の支払いに余裕がなくなる
- 金融機関からの見え方が悪化し、追加融資が受けにくくなる
- 顧問先が「相談しても解決策が出てこない」と感じ、他の専門家に頼る
特に、輸入原材料や部品に依存する顧問先では、コスト増の影響が複数の部門にまたがって現れます。仕入れ部門は原価上昇に、営業部門は価格転嫁の交渉に、それぞれ個別に対応しがちで、全社的な収益構造の見直しにまで至らないケースが少なくありません。
顧問先に起きること
利益率の低下に気づかないまま時間が経つと、手元資金は徐々に目減りします。仕入れや人件費の支払いに追われ、価格転嫁の交渉に踏み出す余力すら失われていきます。「気づいたときには選択肢が限られていた」という状態が、最も避けたい展開です。
貴所に起きること
顧問先が「相談しても解決策が出てこない」と感じれば、他の専門家に相談先を広げようとします。経営改善の相談機会を他の事務所や専門家に持っていかれれば、税務以外の付加価値を示す機会も同時に失われます。
| 対応 | その後に起きやすいこと |
|---|---|
| 早めに現状分析を行い、収益構造の見通しを立てる | 資金繰りに余裕を持って対応でき、顧問先の不安が早期に解消される |
| 数字の悪化に気づかない、または対応を先送りする | 手元資金が目減りし、顧問先が他の専門家を探し始める |
最も避けたいのは、顧問先の資金繰りが行き詰まってから相談を受けることです。その段階では打てる手が限られ、顧問先との関係そのものが揺らぎかねません。つまり、対応を先送りすることは、単に一つの経営課題を放置するだけでなく、顧問先との信頼関係と、貴所の顧問報酬(ストック収入)の両方を危うくするということです。
早期経営改善計画策定支援(バリューアップ支援事業)という選択肢
結論は、早期経営改善計画策定支援(バリューアップ支援事業)を活用し、認定経営革新等支援機関と連携することです。理由は、専門家費用の3分の2を国が補助する制度を使いながら、資金繰り・収益構造を客観的に分析できるためです。
この制度は、金融支援(リスケ等)を前提としない、簡易な内容の計画策定支援です。計画策定費用は上限50万円、伴走支援費用(1〜3年)は上限30万円、合わせて最大80万円(追加オプションを含めると最大100万円)の補助が受けられます。2025年4月1日以降に支払申請が行われた案件は、2分の1留保も廃止され、留保なしで支払われます。
混同されやすいのが、金融支援を前提とする405事業(経営改善計画策定支援)です。405事業は本格的な経営改善計画を策定するもので、補助上限は300万円と規模が大きく異なります。兆候が出始めた早い段階であれば、まずはバリューアップ支援事業から検討するのが基本です。
経営改善計画書の構成イメージ
実際にどのような計画書になるのか、一般的な構成項目を整理すると、次のようなイメージです。架空の数値ではなく、あくまで項目の一覧としてご覧ください。
| 記載項目 | 内容の目安 |
|---|---|
| 現状分析 | ローカルベンチマークを用いた財務・非財務の見える化 |
| 数値計画 | 損益分岐点分析を踏まえた資金繰り・収益の見通し |
| アクションプラン | 価格転嫁や仕入れ構造の見直しなど、改善に向けた具体的な取り組み |
相談から計画策定・伴走支援までの流れ
- 貴所または顧問先から、資金繰りと直近の決算状況を共有いただく
- KICKがローカルベンチマークを用いて現状分析を行う
- 損益分岐点分析などを踏まえ、数値計画とアクションプランを策定する
- 認定経営革新等支援機関として、金融機関への提出・共有を支援する
- 計画策定後、決算期を含め年最低2回のモニタリングを行う
この流れの中で、税務に関するご相談は引き続き貴所が担います。KICKが担うのは、あくまで現状分析と計画策定・伴走支援の部分に限られます。役割が明確に分かれているからこそ、双方が専門領域に集中できます。
この記事の詳しいサービス内容は、次のページにまとめています。

中小企業診断士 · 認定経営革新等支援機関 資金繰りの不安、 悪化する前に手を打てていますか。 「何とかなっている」うちに動くことが、経営改善の鉄則です。 KICKコンサルティング株式会社(銀座本社)は、国の補助制度を活用した早期経営改善計画(バリューアップ支援事業)の策...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務は貴所、経営改善はKICKという役割分担です。
\無料相談(30秒で予約)/
先生の事務所が手に入れる未来
仕入れコスト増への備えを一緒に進められる体制ができると、貴所と顧問先の関係は次のように変わっていきます。
目に見える変化
面談で話す内容が、決算報告だけでなく「来期どう収益構造を立て直すか」という前向きな話題に変わります。顧問先の表情も、コスト増への不安げなものから、一緒に手を打っている安心感のあるものへと変わっていきます。数字の背景にある事情まで踏み込んだ会話ができるようになり、面談の密度そのものが変わっていきます。
通帳と時間の変化
経営改善計画の策定・伴走支援はKICKが主導するため、貴所の業務時間にゆとりが生まれます。専門外の分析に時間を取られることがなくなり、税務という本来の強みに集中できます。顧問契約は継続され、顧問料という安定した収入(ストック収入)が守られます。
周囲からの変化
「あの事務所は、コスト増の相談にも乗ってくれる」という評判が、顧問先の口コミを通じて広がっていきます。金融機関からも、顧問先の経営状況を継続的に把握できている事務所として、信頼を得やすくなります。職員にとっても、税務以外の相談に自信を持って応じられるようになったことが、日々の仕事へのやりがいにつながります。取引先からも、変化に強い会社という評価が得られやすくなります。
こうした変化は、一朝一夕には生まれません。しかし、仕入れコスト増という具体的な課題に直面している今こそ、その一歩を踏み出す好機です。こうした変化を、顧問先と共に手に入れましょう。
自所だけで抱える限界と、認定支援機関との連携
結論として、経営改善計画の策定・金融機関対応は自所だけでは対応しきれません。理由は、専門外の分析には相応の時間と専門性が必要で、片手間で扱うにはリスクが大きいためです。
ローカルベンチマークによる現状分析や損益分岐点分析といった管理会計の手法は、税務とは異なる専門性を要します。見よう見まねで対応し、内容に不備があれば、かえって顧問先の信頼を損ないます。だからこそ、認定経営革新等支援機関の中小企業診断士と連携する事務所が増えています。
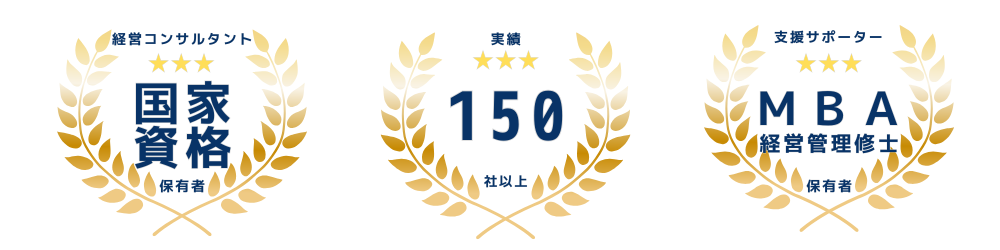
KICKコンサルティング株式会社(銀座本社)は、法人支援実績150社以上、全国オンライン対応(来社不要)で、早期経営改善計画の策定・伴走支援を行っています。代表の松本昌史は中小企業診断士・事業承継士であり、金融検定協会「中小企業事業再生マネージャー」の認定も受けています。輸入依存度の高い業種特有の事情も踏まえ、現実的な改善の見通しを描きます。
費用については、依頼内容によって異なるため、詳細はサービスページにてご確認ください。1事務所ごとに時間をかけて対応するため、月あたりのご相談枠には限りがあります。
特に、為替のように一企業では制御できない外部要因によるコスト増は、決算書の数字だけを見ていても改善の糸口が見えにくいことがあります。受注動向や取引条件まで踏み込んで分析することで、初めて「何が価格転嫁の材料になり得るか」が見えてきます。この視点の違いこそが、専門の資格者と連携する意味です。
経営改善支援は、一度きりの提案では終わりません。伴走支援の3年間を通じて、決算のたびに数値計画を見直し、顧問先の状況に合わせてアクションプランを更新していきます。この継続的な関わりこそが、税務相談だけでは築けない信頼関係を生み出します。
士業連携の詳しい内容は、次のページでご案内しています。
顧問先の「相談」に、十分に応えられていますか? 士業事務所(税理士・公認会計士、行政書士)の先生方へ。“あなた”は今、このような場面に心当たりはありませんか? ✓ ソフトウェアの登場により 新たな顧客獲得が難しく、売上じり貧... ✓ 「補助金」の相談を受けたもの...
早期経営改善計画(バリューアップ支援事業)をまとめて確認したい方へ
国の支援を使って資金繰り改善の計画をつくる早期経営改善計画の仕組みと進め方を解説しています。
早期経営改善計画策定支援は、中小企業庁が設けた「予防型」の経営改善支援制度として位置づけられており、近年その活用が広がっています。従来の経営改善計画のように、資金繰りが深刻化した段階や金融機関との条件変更を前提とするものではなく、赤字や資金繰り悪化に陥る前の段階から利用できる点が大きな特徴です。...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務は貴所、経営改善はKICKという役割分担です。
\無料相談(30秒で予約)/
よくある質問
Q. 相談すると、顧問先を奪われませんか。
A. ご安心ください。KICKは経営改善計画の策定・伴走支援に特化しており、税務や経営全般の顧問契約に関与することはありません。顧問先との関係は、そのまま維持されます。
Q. 貴所(会計士事務所)側の実務負担はどの程度ですか。
A. 決算書など必要書類を共有いただければ、現状分析・計画策定・伴走支援はKICKが主導します。貴所の実務負担は最小限です。
Q. バリューアップ支援事業と405事業の違いは何ですか。
A. バリューアップ支援事業は金融支援(リスケ等)を前提としない簡易な計画策定支援で、補助上限は最大100万円です。405事業は金融支援が前提の本格的な経営改善計画で、補助上限は300万円と、対象・規模が異なります。
Q. どのような顧問先が対象になりますか。
A. 資金繰りの悪化や利益率の低下といった兆候が出始めた段階の中小企業が対象です。円安によるコスト増に限らず、幅広い業種でご相談いただいています。
Q. 費用はどのくらいかかりますか。
A. 依頼内容によって異なるため、具体的な金額はサービスページにてご確認ください。制度上の補助率・補助上限は、この記事に記載の内容が正確な情報です。
Q. 伴走支援とは、どのようなことを行うのですか。
A. 計画策定後、最初の決算時から3年間、決算期を含め年最低2回のモニタリングと、認定支援機関への報告を行います。単なる計画作りではなく、事業者自身がPDCAサイクルを構築し自走できる体制を整えることが目的です。
Q. 金融機関との関係はどうなりますか。
A. この制度は金融支援を前提としません。計画書の提出をきっかけに、資金繰り・課題・将来展望を金融機関と共有し、目線を合わせて信頼関係を築くことを重視しています。
Q. どのくらいの期間で計画は完成しますか。
A. 必要書類が揃っている場合、比較的短期間での対応が可能です。まずは現状の資金繰り状況をご相談ください。
Q. 円安以外のコスト増にも対応できますか。
A. 対応可能です。原材料高騰・人件費増・物流費高騰など、幅広いコスト増の相談に対応しています。円安による仕入れコスト増はその一例に過ぎません。
Q. 全国どこでも対応してもらえますか。
A. オンラインで全国対応しており、来社の必要はありません。遠方の顧問先であっても、同じ流れでご相談いただけます。
Q. 顧問先にはどのように説明すればいいですか。
A. 「税務とは別に、経営改善の専門家(中小企業診断士)と連携できる制度がある」という点を伝えるだけで十分です。詳細な制度説明は、KICKとの面談でまとめて行えます。
Q. すでに他の専門家に相談している場合でも利用できますか。
A. ご利用いただけます。既存の相談先との役割分担を整理したうえで、経営改善計画の策定部分だけをKICKが担うことも可能です。まずは現状をお聞かせください。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務は貴所、経営改善はKICKという役割分担です。1事務所ごとに時間をかけて対応するため、月あたりのご相談枠には限りがあります。
\無料相談(30秒で予約)/
まとめ
円安による仕入れコスト増は、一時的な現象ではなく、構造的に続く可能性があります。税務相談だけでは、この収益構造の変化に対応しきれません。
早期経営改善計画策定支援(バリューアップ支援事業)を活用し、認定経営革新等支援機関と連携すれば、貴所の実務負担を抑えながら、顧問先の資金繰りと顧問契約の両方を守ることができます。
顧問先の「このままでは立ち行かない」という不安に応えられる事務所になれるかどうかは、経営改善への備えを早めに始められるかにかかっています。決算内容が固まったタイミングで、コスト増に悩む顧問先がいないかを一度棚卸ししてみましょう。早めに動き出すほど、選べる打ち手は多く残っています。まずは無料相談から、その一歩を踏み出してみてください。

コメント