

下期がスタートし、上期の決算数字を胸に顧問先を訪ねる。そんな時期ではないでしょうか。
年末調整の準備が始まる一方で、来期の顧問料改定をどう切り出すか、頭の片隅で考え続けている先生も多いはずです。
顧問先の資金繰りは思うように改善せず、税務申告や記帳代行だけで手一杯。値上げの話を切り出せば「顧問先を失うのでは」という不安がよぎる——そんな状況ではないでしょうか。
先生おひとりの問題ではありません。多くの税理士・公認会計士事務所が、税務業務の延長だけでは顧問先の財務改善に踏み込めず、顧問料も上がらないという壁にぶつかっています。
顧問料の値上げは、唐突に切り出せば「これまでと何が変わったのか」と不信感を招きかねません。逆に言えば、経営改善という新しい価値を具体的に示せれば、値上げの根拠そのものが変わってきます。
敵は先生の力不足ではなく、「課題を先送りにする風土」と「税務代行だけで完結してしまう現状維持」です。
結論から言えば、国の制度を活用した経営改善支援を、専門家と連携して顧問先に届けることが、この壁を破る近道になります。ただし、その具体的な進め方には、貴所の負担を最小限に抑えるための工夫が必要です。
あなたはこのような悩みはありませんか?
- 顧問先の資金繰りが厳しいのに、税務の枠を超えた提案ができていない
- 顧問料の値上げを切り出したいが、根拠となる材料がない
- 経営改善支援に興味はあるが、自所にノウハウも人手もない
- 顧問先の資金繰り相談に答えを出せずにいる先生
- 顧問料アップの根拠づくりに悩んでいる先生
- 経営改善支援を始めたいが人手が足りない先生
- 認定支援機関との連携に興味がある先生
この記事では、税務業務の延長だけでは顧問先の財務が改善しない理由から、早期経営改善計画策定支援(バリューアップ支援事業)を活用した連携のしくみ、そして貴所の事務所が手に入れる未来まで、順にお伝えします。
- 税務業務の延長だけで顧問先の財務が改善しない理由
- 何も手を打たない場合に事務所に起きるリスク
- バリューアップ支援事業の仕組みと経営改善計画書の中身
- 連携によって貴所の顧問料・付加価値が上がる道筋
- 405事業との違いや費用に関するよくある疑問への回答
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務は貴所、経営改善はKICKという役割分担です。
\無料相談(30秒で予約)/
なぜ税務業務の延長だけでは顧問先の財務が改善しないのか
税務申告や記帳代行は、貴所の本業です。しかし、顧問先の資金繰り改善や経営計画づくりまで踏み込むとなると、話は別です。
試算表を毎月預かり、決算書を作成し、税務申告を期限内に終える。これだけでも事務所の稼働は目一杯です。
そのうえで「資金繰りが厳しい」「銀行への説明資料を作ってほしい」と相談されても、時間も専門知識も足りない、というのが多くの事務所の実情ではないでしょうか。
なぜなら、税務業務と経営改善支援の間には、いくつもの壁があるからです。
| 壁の種類 | 具体的な内容 |
|---|---|
| ノウハウの壁 | 資金繰り表や損益分岐点分析など、管理会計の手法を体系的に学ぶ機会が少ない |
| 時間の壁 | 申告期・決算期に業務が集中し、顧問先ごとの経営改善計画づくりまで手が回らない |
| 立場の壁 | 金融機関との資金繰り交渉や計画のモニタリングは、税務代理とは異なる専門性が求められる |
この3つの壁があるために、多くの事務所では「顧問先の資金繰りが厳しいのは分かっているが、税務申告以上のことはできない」という状態が続いています。
その結果、顧問先は自ら経営改善に取り組むしかありません。しかし、経営者の多くは日々の資金繰りに追われ、腰を据えて計画を立てる余裕がないのが実情です。
顧問先から相談を受けても、「うちでは専門外なので」と答えるしかない。そのたびに、顧問先との距離が少しずつ広がっていく——そんな経験をお持ちの先生も少なくないはずです。
実は、この壁は貴所の力不足ではありません。税務代理という専門性と、資金繰り改善という専門性は、もともと別のものだからです。
たとえば、経営改善支援では「損益分岐点」という考え方をよく使います。簡単に言えば「売上がいくらを超えれば赤字を脱するか」を見える化する分析です。これを踏まえたうえで、どの経費をどこまで削れるか、どの商品・サービスの利益率を上げるべきかを具体的に検討していきます。
こうした分析と、金融機関への説明資料づくりを、税務申告と並行して自所だけでこなすのは、時間的にも専門性的にも簡単ではありません。
だからこそ、税務業務の延長線上ではなく、経営改善の専門家と役割を分ける発想が必要になります。
早期経営改善計画(バリューアップ支援事業)の基本を先に押さえたい方へ
国の支援を使って資金繰り改善の計画をつくる早期経営改善計画の仕組みと進め方を解説しています。
早期経営改善計画策定支援は、中小企業庁が設けた「予防型」の経営改善支援制度として位置づけられており、近年その活用が広がっています。従来の経営改善計画のように、資金繰りが深刻化した段階や金融機関との条件変更を前提とするものではなく、赤字や資金繰り悪化に陥る前の段階から利用できる点が大きな特徴です。...
このまま何もしなければ、何が起きるか
顧問先の資金繰り改善に踏み込まないまま時間が過ぎると、どうなるでしょうか。
まず、顧問先の経営そのものが悪化します。資金繰りの見通しが立たないまま、場当たり的な借入や支払いの先送りを繰り返すうちに、赤字体質が固定化していきます。
経営が悪化した顧問先は、顧問料の支払いにも消極的になります。「税務申告だけしてもらっているのに、この金額は高いのでは」という不満が生まれやすくなるのです。
次に、貴所の顧問報酬(ストック収入)そのものが揺らぎます。顧問先の廃業や他事務所への切り替えが起きれば、長年築いてきた収入基盤が崩れてしまいます。
さらに、事務所の評判にも影響します。「あの事務所は税務申告しかしてくれない」という評価が地域に広がれば、新規の紹介案件も減っていきます。
- 顧問先の資金繰りが悪化し、赤字体質が固定化する
- 顧問料の値上げどころか、契約解除のリスクが高まる
- 「税務申告だけの事務所」という評判が広がり、紹介が減る
これらは特別な事務所だけに起きることではありません。税務業務の延長だけで顧問先と向き合い続ける限り、どの事務所にも起こりうるリスクです。
資金繰りの悪化は、ある日突然表面化するわけではありません。試算表の数字がじわじわと下向きになり、支払いサイトの調整が増え、やがて「今月は厳しい」という電話が入るようになります。
この兆候の段階で手を打てるかどうかが、その後の顧問先との関係を左右します。悪化が進んでから慌てて動くのと、兆候の段階で計画を立てるのとでは、選べる選択肢の幅がまったく違うからです。
特に下期に入るこの時期は、上期の着地を見ながら「このままで大丈夫か」と不安を抱える経営者が増える時期でもあります。相談を受けたときに答えを持っているかどうかで、顧問先との信頼関係は大きく変わります。
逆に言えば、この段階で経営改善の一歩を提案できれば、顧問先にとって貴所は「頼れる存在」に変わります。早めの一手が、顧問先との関係を守る最大の防御策になるのです。
早期経営改善計画策定支援(バリューアップ支援事業)という選択肢
この壁を破る選択肢のひとつが、早期経営改善計画策定支援(バリューアップ支援事業)を活用した連携です。
これは、認定経営革新等支援機関の支援を受けて、簡易な経営改善計画を早めに策定する国の制度です。資金繰りの兆候が出た早い段階で着手できるのが特徴で、金融支援(リスケジュール等)を前提としない点が、本格的な経営改善計画(いわゆる405事業)とは異なります。
専門家費用は3分の2を国が補助し、補助上限は計画策定費用50万円、伴走支援費用(1〜3年後)30万円の合計80万円です。企業概要書作成・金融機関交渉のオプションを加えると、最大100万円まで活用できます。
2025年4月1日以降に支払申請が行われた案件からは、費用の半分を協議会が預かる「2分の1留保」も廃止されており、活用のハードルは下がっています。
計画策定後は、決算期を含め年最低2回のモニタリングと協議会への報告が必要です。これは単なる書類作成で終わらせず、顧問先が自らPDCAサイクルを回せる体制を整えることが目的だからです。
ここで重要なのは、計画策定や金融機関対応の実務は、認定経営革新等支援機関であるKICK(中小企業診断士)が主導するという役割分担です。貴所は税務のプロとして顧問先との関係を維持しながら、経営改善という新しい価値を提供できます。
連携の流れも難しいものではありません。まず貴所から顧問先の状況をKICKに共有し、KICKが顧問先と面談したうえで、ローカルベンチマーク等を用いた現状分析を行います。そのうえで数値計画とアクションプランを作成し、認定支援機関としての手続きを進めていきます。
この間、貴所が行うのは顧問先への橋渡しと、必要に応じた税務データの提供が中心です。計画づくりそのものに時間を割く必要はありません。
実際の経営改善計画書は、どのような構成になるのでしょうか。一般的な構成項目を示すと、次のようになります(実際の記載内容は顧問先ごとに異なります)。
| 構成項目 | 記載イメージ |
|---|---|
| 現状分析 | 財務・非財務の特色を見える化するローカルベンチマーク等を用いた現状の整理 |
| 数値計画 | 損益分岐点分析を踏まえた資金繰り計画・利益計画 |
| アクションプラン | 資金繰り改善・収益改善に向けた具体的な行動計画と実行スケジュール |
このように「現状分析・数値計画・アクションプラン」の3構成で整理されるため、顧問先にとっても「何をすればよいか」が一目で分かる資料になります。
貴所にとっても、この一枚があるだけで、顧問先との面談の質が大きく変わります。
気になる連携の詳細は、次のページで具体的にご確認いただけます。

中小企業診断士 · 認定経営革新等支援機関 資金繰りの不安、 悪化する前に手を打てていますか。 「何とかなっている」うちに動くことが、経営改善の鉄則です。 KICKコンサルティング株式会社(銀座本社)は、国の補助制度を活用した早期経営改善計画(バリューアップ支援事業)の策...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。計画策定の実務はKICKが担い、貴所は税務と顧問先対応に専念できます。
\無料相談(30秒で予約)/
先生の事務所が手に入れる未来
バリューアップ支援事業を通じて顧問先の財務改善が進むと、貴所の事務所には具体的にどのような変化が訪れるのでしょうか。
まず、目に見える変化です。顧問先との面談で、資金繰りの愚痴だけで終わっていた会話が、「来期はここを改善しましょう」という前向きな議論に変わります。決算書を挟んだ雰囲気そのものが変わるのです。
これまでは、顧問先の社長から資金繰りの相談を受けても、「銀行に相談してみてください」としか答えられなかった場面があったかもしれません。それが「一緒に計画を作りましょう」に変われば、面談の主導権そのものが変わってきます。
次に、通帳と時間の変化です。顧問先の資金繰りが安定すれば、顧問料の入金も安定します。加えて、計画策定と伴走支援の実務はKICKが担うため、貴所の担当者が個々の顧問先に張り付く時間は最小限で済みます。
そして、周囲からの変化です。顧問先からは「税務だけでなく、経営のことも相談できる事務所」という評価が生まれます。金融機関からの信頼も厚くなり、職員にとっても「顧問先に頼られている」という実感が働きがいにつながります。
顧問先の紹介も変わってきます。「うちの取引先も資金繰りで悩んでいるので、一度相談に乗ってもらえないか」という声がかかるようになれば、事務所の新規開拓のかたちそのものが変わっていきます。
職員の育成という観点でも、経営改善の現場に触れる機会は貴重です。税務申告だけでなく、顧問先の数字をもとに改善提案まで携わった経験は、若手職員のやりがいや定着にもつながります。
- 面談の雰囲気が「愚痴」から「前向きな議論」に変わる
- 顧問料の安定回収と、貴所の実務負担の軽減が両立する
- 顧問先・金融機関・職員からの評価が高まる
顧問先の財務改善は、貴所にとっても新しい提案の土台になります。利益改善が進んだ顧問先には、高度税務や組織再編、事業承継といった次の提案がしやすくなり、事務所の売上アップにもつながっていきます。
この変化を、顧問先と一緒に共に手に入れましょう。
自所だけで抱える限界と、認定支援機関との連携
ここまで読んで、「自所だけで経営改善支援まで抱えられるだろうか」と感じた先生もいるかもしれません。
正直に言えば、計画策定の専門性や、金融機関対応にかかる時間コストを、税務業務と並行して自所だけで抱えるのは現実的ではありません。だからこそ、認定経営革新等支援機関の中小企業診断士と連携する事務所が増えているのです。
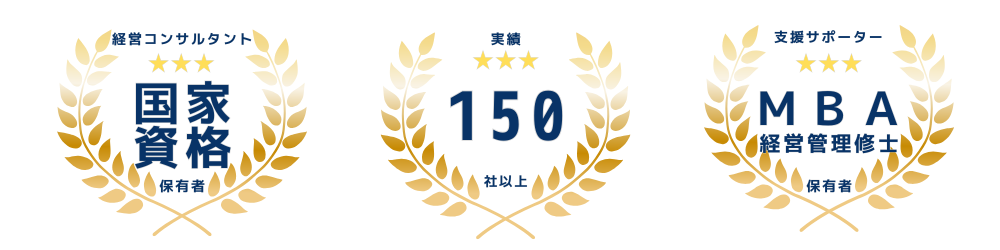
KICKコンサルティング株式会社(銀座本社)は、認定経営革新等支援機関として、法人支援実績150社以上を持つ専門家集団です。代表の松本昌史は、中小企業診断士・事業承継士・1級ファイナンシャル・プランニング技能士(国家資格)の資格を持ち、金融検定協会「中小企業事業再生マネージャー」の認定も受けています。
KICKが担うのは、資金繰り分析・損益分岐点分析といった管理会計の実務、経営改善計画書の策定、そして金融機関との対話です。貴所は税務のプロとして、顧問先との窓口であり続けられます。
費用については、顧問先の状況によって変わるため、この記事では具体額をお伝えできません。詳しくは、サービスページにてご確認いただければと思います。
KICKがこれまで支援してきた法人は150社を超えます。業種も製造業・建設業・介護業などさまざまで、資金繰りの兆候が出た早い段階から相談を受けるケースが多いのが特徴です。代表の松本昌史は、中小企業診断士として経営改善の現場に立ち続けながら、金融機関との対話にも豊富な経験を持っています。
「経営改善は自所の専門外だから」と抱え込まず、専門家に任せるべきところは任せる。この発想の転換が、結果として貴所の専門性をより際立たせることにつながります。
士業連携についての詳しい内容は、次のページにまとめています。
顧問先の「相談」に、十分に応えられていますか? 士業事務所(税理士・公認会計士、行政書士)の先生方へ。“あなた”は今、このような場面に心当たりはありませんか? ✓ ソフトウェアの登場により 新たな顧客獲得が難しく、売上じり貧... ✓ 「補助金」の相談を受けたもの...
早期経営改善計画(バリューアップ支援事業)をまとめて確認したい方へ
国の支援を使って資金繰り改善の計画をつくる早期経営改善計画の仕組みと進め方を解説しています。
早期経営改善計画策定支援は、中小企業庁が設けた「予防型」の経営改善支援制度として位置づけられており、近年その活用が広がっています。従来の経営改善計画のように、資金繰りが深刻化した段階や金融機関との条件変更を前提とするものではなく、赤字や資金繰り悪化に陥る前の段階から利用できる点が大きな特徴です。...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務は貴所、経営改善はKICKという役割分担を徹底しています。
\無料相談(30秒で予約)/
よくある質問
顧問先を奪われるリスクはありませんか
ありません。KICKの業務範囲は経営改善計画の策定と伴走支援に限定されており、税務代理や記帳代行を行うことはありません。顧問先との関係は、これまでどおり貴所が維持します。
事務所側の実務負担はどの程度になりますか
計画策定・金融機関対応の実務はKICKが主導するため、貴所の負担は顧問先への紹介と橋渡しが中心になります。日々の申告業務を圧迫しない範囲で連携できます。
バリューアップ支援事業と405事業の違いは何ですか
バリューアップ支援事業は金融支援を前提とせず、資金繰り悪化の兆候が出た早い段階で着手する簡易な計画です。一方、405事業は金融支援(リスケジュール等)を前提とした、悪化が顕在化してからの本格的な経営改善計画で、補助上限も異なります(バリューアップ支援事業は計画策定50万円+伴走30万円、405事業は上限300万円)。
どのような顧問先が対象になりますか
資金繰りにやや不安が出てきた段階の中小企業が主な対象です。業種は問いませんが、赤字や債務超過が顕在化する前の早めの相談ほど、選べる選択肢が広がります。すでに資金繰りが厳しい顧問先でも、まずはご相談ください。
費用はいくらかかりますか
顧問先の状況や支援内容によって異なるため、この記事では具体額をお伝えできません。詳細はサービスページにてご確認ください。
計画策定にはどのくらいの期間がかかりますか
顧問先の資料の整い方にもよりますが、現状分析からアクションプランの策定まで、一定の準備期間を要します。早めに着手するほど、余裕をもって進められます。
金融機関との関係が悪化しませんか
むしろ逆です。バリューアップ支援事業は金融支援を前提とせず、計画書の提出をきっかけに、資金繰りや将来展望を金融機関と共有し、目線を合わせる機会になります。
伴走支援の間、何をする必要がありますか
計画策定後、最初の決算時から3年間、決算期を含め年最低2回のモニタリングと協議会への報告が必要です。この実務もKICKが中心となって進めます。
顧問先にどう説明すればよいですか
「資金繰りの早期対策として、国の制度を使った経営改善計画を、専門家と一緒に作りませんか」という切り口で十分です。難しい制度説明は、KICKとの面談の中で行います。
会計士でも活用できますか
可能です。認定経営革新等支援機関には税理士・公認会計士のいずれも登録できます。顧問先の窓口であり続けながら、経営改善という新しい価値を提供できます。
顧問先が複数の金融機関と取引している場合はどうなりますか
取引金融機関が複数ある場合も対応は可能です。計画書を通じて資金繰りの見通しを共有し、金融機関ごとの目線を合わせていく進め方になります。詳細は個別にご相談ください。
一度に何社まで相談できますか
1事務所ごとに時間をかけて対応する方針のため、一度にご紹介いただける件数には限りがあります。まずは資金繰りの兆候が出ている顧問先から、優先順位をつけてご相談いただくのがおすすめです。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。1事務所ごとに時間をかけて対応するため、月あたりのご相談数には限りがあります。
\無料相談(30秒で予約)/
まとめ
税務業務の延長だけでは、顧問先の資金繰りも、貴所の顧問料も、なかなか改善しません。
早期経営改善計画策定支援(バリューアップ支援事業)を、認定経営革新等支援機関であるKICKと連携して活用すれば、貴所は税務のプロとして顧問先との関係を維持しながら、経営改善という新しい価値を届けられます。
顧問先の財務が改善すれば、顧問料は安定し、高度税務や組織再編といった次の提案の土台もできます。税務だけの事務所から、顧問先に頼られる事務所へ。
その一歩を、下期のうちに踏み出してみてはいかがでしょうか。

コメント