

「返済が苦しく、銀行からリスケの相談には経営改善計画が必要と言われた」「専門家に計画づくりを頼みたいが、費用がどれくらいかかるのか不安」。こうした声は、経営改善の相談現場で毎週のように耳にします。この記事では、専門家費用の3分の2を国が補助する経営改善計画策定支援(通称405事業)について、早期経営改善計画との違い、補助上限、手続きの流れ、金融機関の同意の位置づけまで、2026年10月時点の公表情報をもとに整理します。
この記事は次のような方におすすめです
- 金融機関からリスケ(返済条件の変更)に向けた計画の提出を求められている経営者
- 405事業と早期経営改善計画の違いがよくわからない方
- 専門家に支払う費用の補助上限と自己負担額を事前に把握したい方
- 申請から金融機関の合意・伴走支援までの全体像をつかみたい方
経営改善計画策定支援(405事業)とは、借入金の返済負担など財務上の問題を抱える中小企業・小規模事業者が、認定経営革新等支援機関の支援を受けて「金融支援を伴う本格的な経営改善計画」を策定する際、その専門家費用の3分の2を国が補助する制度のことです。窓口は各都道府県の中小企業活性化協議会で、計画策定後の伴走支援(モニタリング)費用も補助対象になります。
経営改善計画策定支援(405事業)とは?制度の目的と仕組み
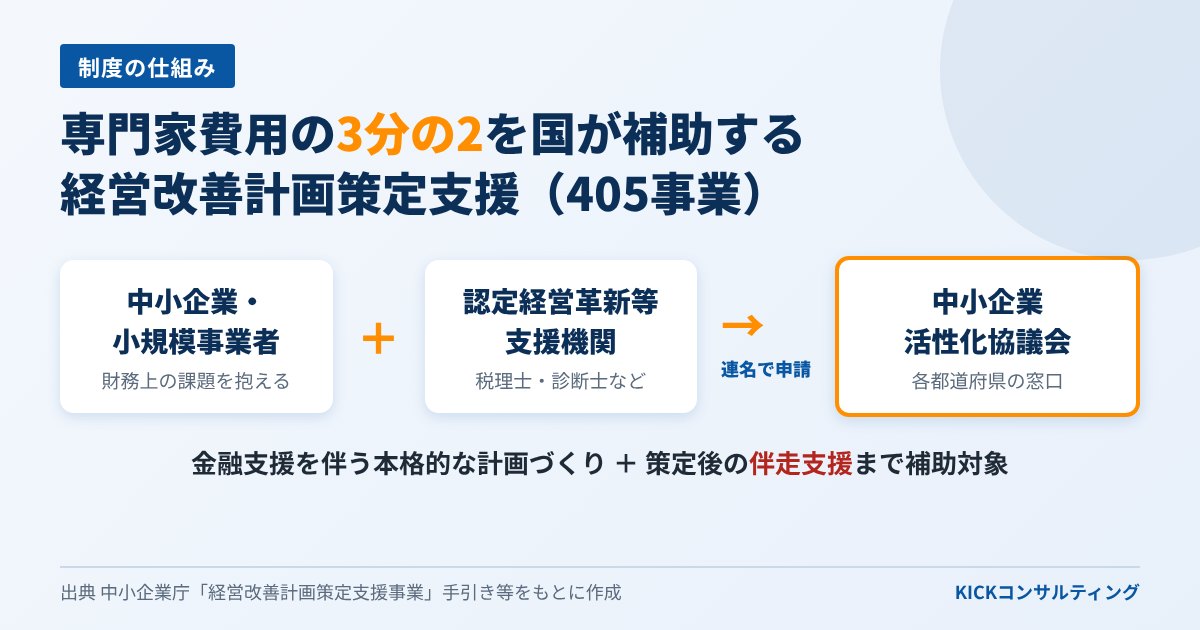
結論から言えば、405事業は「自社だけでは金融機関に通用する経営改善計画をつくるのが難しい企業」が、国の補助を受けながら専門家と一緒に計画を策定し、金融機関から返済条件の変更などの支援を受けるための制度です。所管は中小企業庁で、実際の申込受付や審査は全国47都道府県に設置された中小企業活性化協議会が担い、全体の統括は中小企業活性化全国本部(独立行政法人中小企業基盤整備機構)が行っています。
中小企業庁が公表している手引きでは、事業の目的を「借入金の返済負担等、財務上の問題を抱えている中小企業・小規模事業者」に対し、認定経営革新等支援機関が経営改善計画の策定を支援し、経営改善・事業再生を促進することと位置づけています。最新の手引きと通常枠の申請様式は2026年5月1日に改訂されており、現在はこの改訂版に基づいて運用されています。
支援する専門家は認定経営革新等支援機関
計画策定を支援できるのは、国が認定した認定経営革新等支援機関です。税理士、公認会計士、弁護士、中小企業診断士、金融機関、商工会・商工会議所などが該当します。事業者は、この認定支援機関と連名で協議会に利用申請を行う点が、一般的な補助金と大きく異なります。
通常枠と中小版GL枠の2つの枠
405事業には、リスケなどの条件変更を中心とする通常枠と、「中小企業の事業再生等に関するガイドライン」(中小版GL)に基づき、抜本的な事業再生や廃業に向けた計画を策定する中小版GL枠があります。中小版GL枠では、事業・財務の状況に関する調査分析(DD)と計画策定が必要になるため、DD費用が独立した補助対象として設けられています。多くの中小企業が利用するのは通常枠で、本記事も通常枠を中心に解説します。
早期経営改善計画(バリューアップ支援)との違い
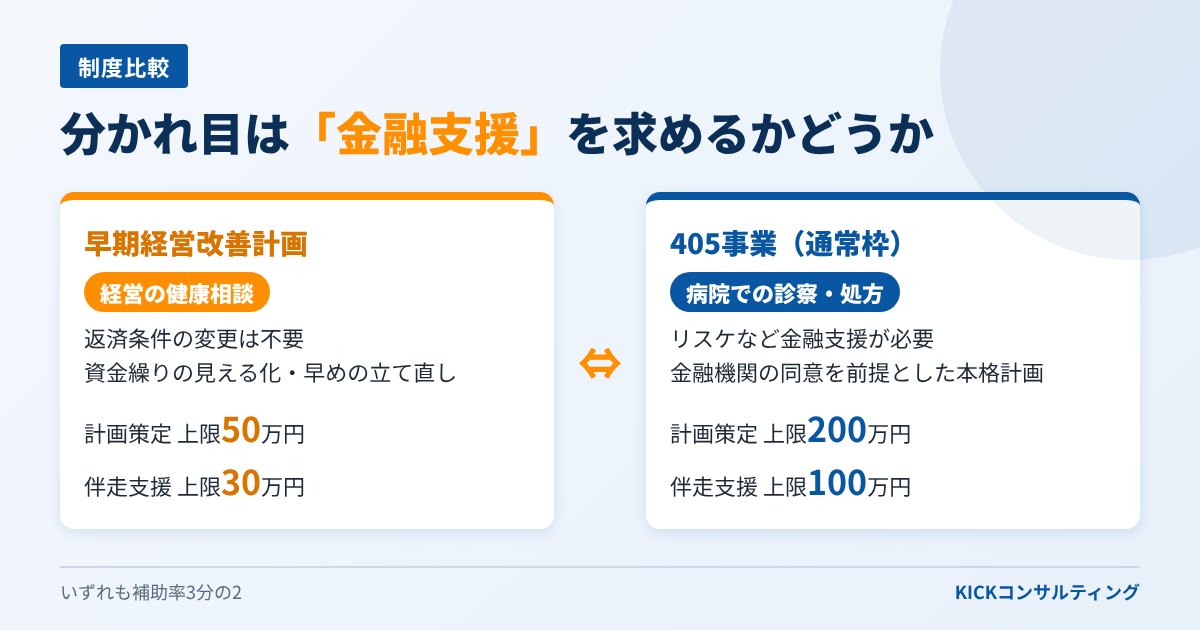
相談現場で最も多い質問が「早期経営改善計画と405事業は何が違うのか」です。両者の分かれ目は、金融機関に返済条件の変更などの金融支援を求めるかどうかです。中小企業活性化全国本部のリーフレットでは、早期経営改善計画を「経営の健康相談」、405事業を「病院での診察・処方」にたとえています。
| 比較項目 | 早期経営改善計画策定支援 | 経営改善計画策定支援(405事業・通常枠) |
|---|---|---|
| 想定する状況 | 返済条件の変更は不要。資金繰り管理や経営状況の把握など基本的な改善 | 返済条件の変更など金融支援が必要 |
| 補助率 | 3分の2 | 3分の2 |
| 計画策定の補助上限 | 50万円 | 200万円(DD・計画策定支援) |
| 伴走支援の補助上限 | 30万円 | 100万円 |
| 計画期間の目安 | 3〜5年程度 | 5年程度 |
| 金融機関との関係 | 計画を金融機関に提出 | 金融支援について金融機関の同意を得ることが必要 |
| 伴走支援 | 計画策定後に専門家が進捗確認 | 原則3年間、決算期を含め年2回以上が必須 |
つまり、まだリスケが必要な段階ではなく、資金繰りの見える化や早めの立て直しを図りたい企業は早期経営改善計画、すでに約定どおりの返済が難しく条件変更が必要な企業は405事業、という使い分けになります。早期経営改善計画の詳細は早期経営改善計画策定支援(バリューアップ支援)のサービスページで解説していますので、あわせてご確認ください。
実務上は、「どちらに該当するかわからない」という段階でご相談をいただくケースが少なくありません。月次の資金繰り表を作成し、今後12か月の返済が手元資金と営業キャッシュフローで賄えるかを確認すると、どちらの制度が適切かの判断がつきやすくなります。
405事業の対象となる企業と計画の要件
405事業の対象は、財務上の問題を抱え、自ら経営改善計画を策定することが難しい中小企業・小規模事業者のうち、金融機関からの支援(条件変更)が見込める企業です。手引きでは金融支援の依頼内容として「条件変更、融資行為等」が挙げられていますが、石川県中小企業活性化協議会の案内では、計画策定には返済条件の変更が必須で、借換や新規融資のみを目的とする場合は対象外とされています。
計画に求められる数値基準
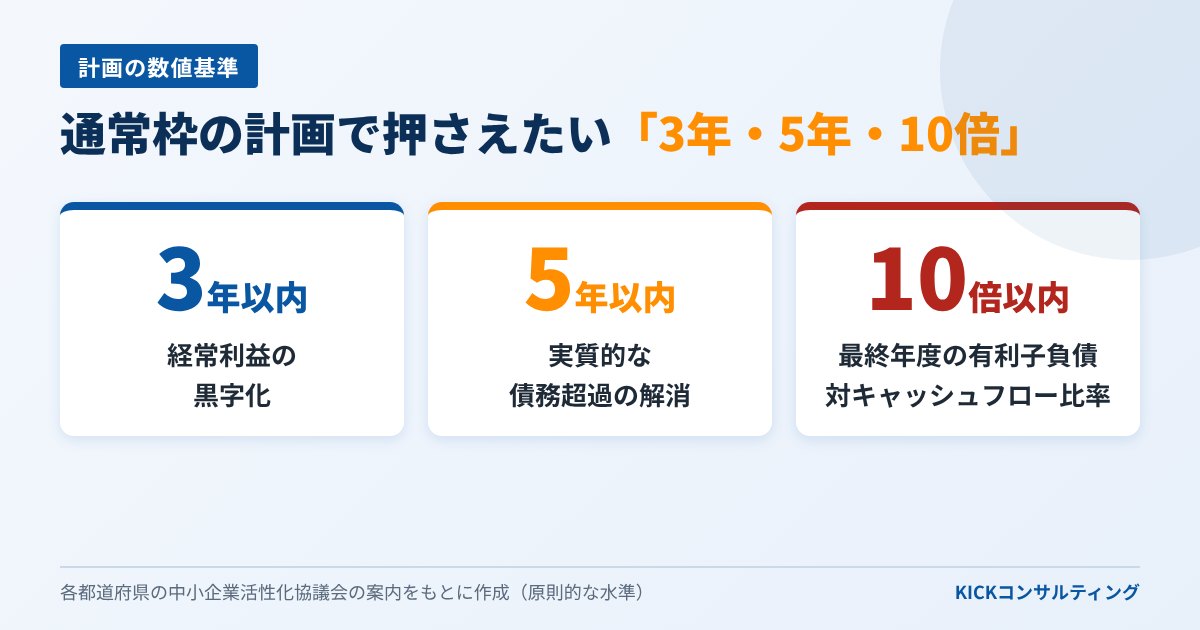
通常枠の経営改善計画は、協議会の案内によると次の水準を原則としています。
POINT
- 5年以内の実質的な債務超過の解消
- 3年以内の経常利益の黒字化
- 計画最終年度における有利子負債の対キャッシュフロー比率10倍以内
この「3年・5年・10倍」の基準は、金融機関が計画の実現可能性を判断する際の物差しにもなっています。数字の帳尻を合わせるだけの計画では金融機関の同意は得にくく、売上・粗利・固定費のどこをどう変えるのかを示すアクションプランとの整合が問われます。
計画書に盛り込む主な内容
405事業の計画書には、会社概要表、ビジネスモデル俯瞰図、資金実績・計画表、計画財務3表(損益計算書・実態貸借対照表・キャッシュフロー計算書)、アクションプラン、金融支援の依頼内容などを盛り込みます。中小企業庁は記載例として、原則版と簡易版の事例サンプルを公表しています。
過去に利用した企業の扱い
過去に405事業を利用した事業者は原則として対象外です。ただし、前回と異なる要因で業況が悪化し協議会が適当と認めた場合や、DDS・DES・債権放棄といった抜本的な再生、廃業のために計画策定が必要な場合は、再度の利用が認められています。
405事業の補助上限と自己負担
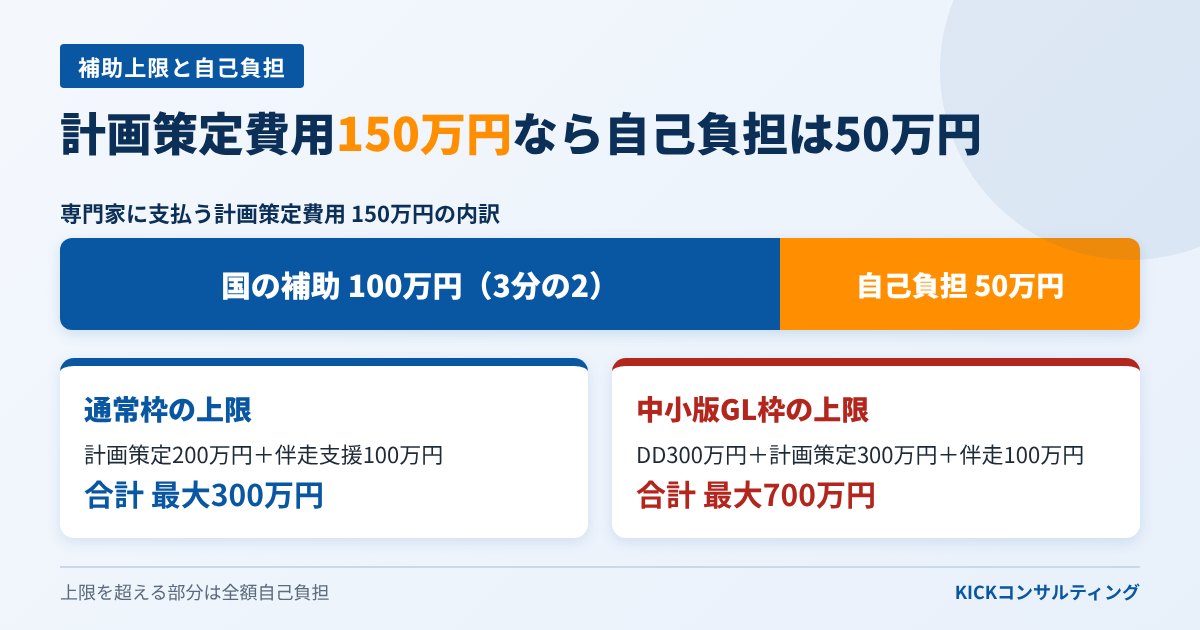
補助率はいずれの費用も3分の2で、自己負担は残りの3分の1です。中小企業庁が公表している補助対象費用と上限額は次のとおりです。
| 枠 | 補助対象費用 | 補助率・上限額 |
|---|---|---|
| 通常枠 | DD・計画策定支援費用 | 2/3(上限200万円) |
| 伴走支援費用 | 2/3(上限100万円) | |
| 金融機関交渉費用(任意) | 2/3(上限10万円) | |
| 中小版GL枠 | DD費用等 | 2/3(上限300万円) |
| 計画策定支援費用 | 2/3(上限300万円) | |
| 伴走支援費用 | 2/3(上限100万円) |
通常枠では計画策定と伴走支援の合計で最大300万円、中小版GL枠では最大700万円が補助の上限です。金融機関交渉費用は、会社と経営者の資産の区分など経営者保証の解除に向けて取り組む場合に、認定支援機関である弁護士等を活用して金融機関と交渉するケースに限られます。
自己負担額の計算例
たとえば専門家に支払う計画策定費用が150万円の場合、3分の2の100万円が補助され、自己負担は50万円です。計画策定費用が300万円であれば補助は200万円となり、上限に達します。上限を超える部分は全額自己負担となる点に注意が必要です。
また、補助金は計画策定が終わり金融機関の同意を得た後の支払申請を経て支払われます。中小企業庁の手引きでは、支払申請の有効期限は利用申請の受理から2年とされています。
「うちはリスケが必要な段階なのか知りたい」「自己負担がいくらになるか試算したい」まずはご相談ください。
405事業の手続きの流れ
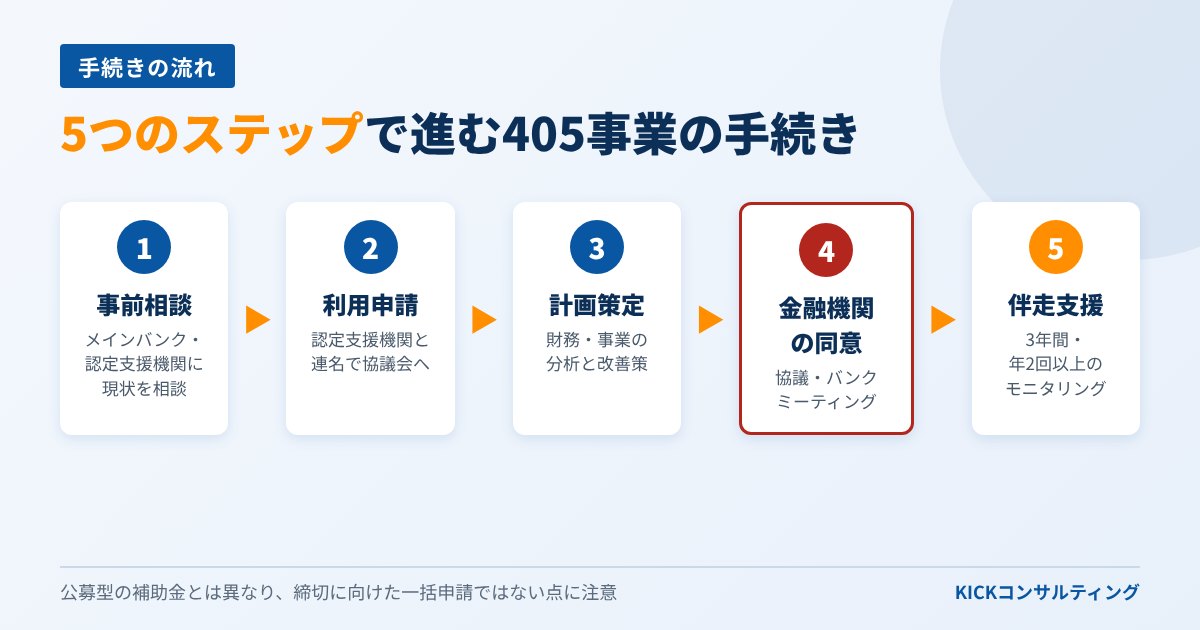
405事業は、補助金の公募のように締切に向けて申請書を出す制度ではなく、協議会・認定支援機関・金融機関の3者と段階を踏んで進める制度です。全体の流れは次のとおりです。
事前相談
まず、取引金融機関(主にメインバンク)と認定支援機関に現状を相談し、各都道府県の中小企業活性化協議会に事前相談を行います。協議会によっては、申請前に必ず電話連絡を求めているところもあります。大阪府中小企業活性化協議会では、利用申請にあたり主要金融機関の実施協力が得られていることを必要としています。
相談前に準備しておきたい資料
事前相談の段階で手元にあると話が早く進むのが、直近数期分の決算書と勘定科目内訳書、金融機関別の借入金一覧(残高・毎月の返済額・金利・保証の有無)、直近の試算表、月次の資金繰り表です。相談現場では、借入金一覧を整理した段階で「想定していたより毎月の返済額が多かった」と気づく経営者も少なくありません。現状を数字で正確に把握することが、計画策定の出発点になります。
協議会への利用申請
事業者は利用申請書に必要書類を添付し、認定支援機関と連名で協議会に申請します。申請書には、専門家が支援する業務の内容や費用の見積もりも記載します。協議会が申請を受理すると、認定支援機関に委嘱通知が届き、ここから正式に支援がスタートします。
計画策定
認定支援機関が財務・事業の状況を調査分析し、経営者と一緒に経営改善計画を策定します。数値計画だけでなく、なぜ業績が悪化したのか、何を変えれば収益力が回復するのかを掘り下げる工程で、計画策定の中心となる期間です。
金融機関との協議・同意
策定した計画を取引金融機関に提示し、返済条件の変更などの金融支援について協議します。金融機関から同意を得たことを証する書面を取得したうえで、協議会に支払申請を行い、専門家費用の3分の2が補助されます。
伴走支援(モニタリング)
計画策定後は、認定支援機関が計画の進捗を確認し、必要な助言を行う伴走支援に入ります。手引きでは、計画策定後最初の決算時から3年間の伴走支援が必須とされ、決算期を含め年2回以上の実施が求められています。伴走支援の結果は報告書として協議会に提出し、金融機関とも共有します。
金融機関の同意・合意の位置づけ
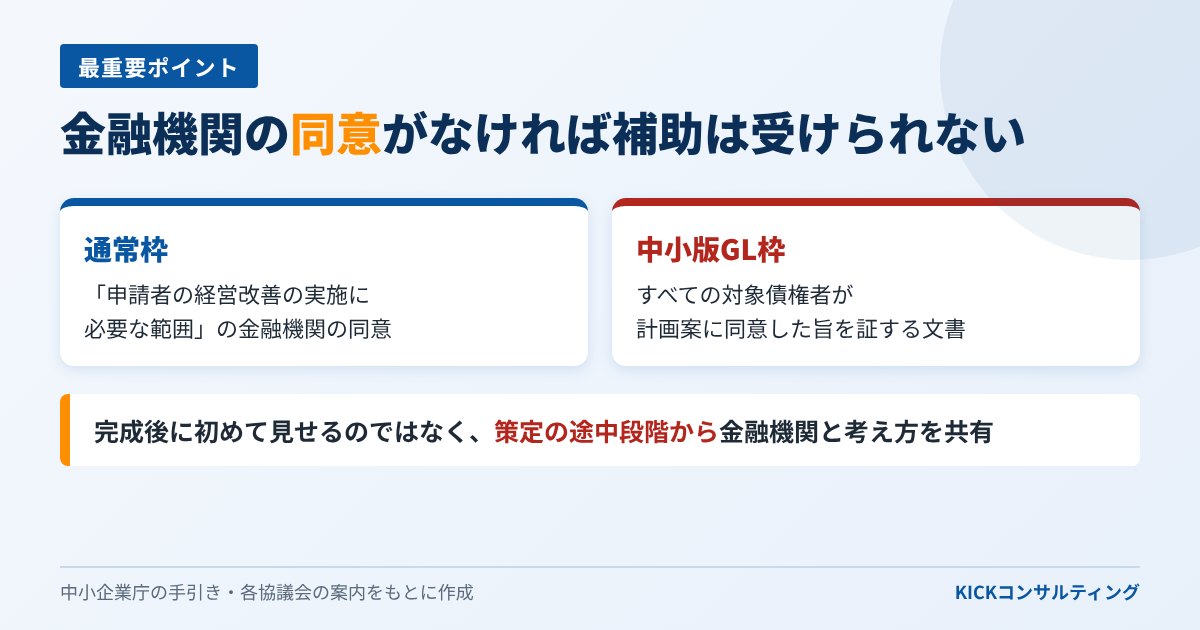
405事業で最も重要なのが、金融機関の同意です。金融支援について金融機関の同意が得られなければ、405事業の補助は受けられません。大阪府中小企業活性化協議会の案内でも、最終的に金融支援を得られなかった場合は補助を受けられない旨が明記されています。
同意を求める範囲は、通常枠では「申請者の経営改善の実施に必要な範囲」とされています。一方、中小版GL枠では、全ての対象債権者が計画案に同意した旨を証する文書が必要です。複数行と取引がある企業の場合、メインバンクだけでなく他の金融機関の理解も得ておくことが、計画をスムーズに成立させるポイントになります。
実務の目線でいえば、計画が完成してから初めて金融機関に見せるのは避けるべきです。策定の途中段階で、業況悪化の要因分析や返済計画の考え方を共有し、金融機関の意見を反映していくことで、最終的な合意までの時間を短縮しやすくなります。
405事業の費用相場と費用の考え方
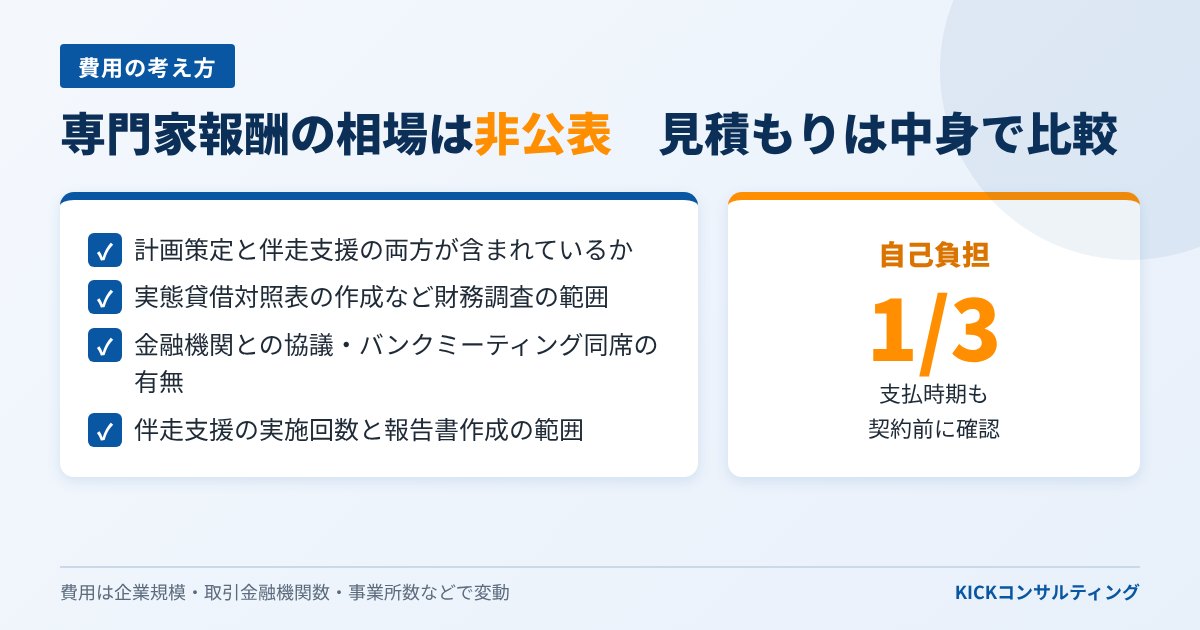
中小企業庁や協議会は、専門家報酬の相場を公表していません。費用は企業の規模、取引金融機関の数、財務調査の範囲、事業所の数などによって変わり、認定支援機関ごとに見積もりが提示されます。ただし、補助上限から逆算すると、通常枠では計画策定費用300万円、伴走支援費用150万円までが、上限いっぱいまで補助を活用できる費用の規模感です。
費用を比較する際は、金額の多寡だけでなく次の点を確認することをおすすめします。
見積もり比較のチェックポイント
- 見積もりに計画策定と伴走支援の両方が含まれているか
- 実態貸借対照表の作成など財務調査の範囲
- 金融機関との協議やバンクミーティングへの同席の有無
- 伴走支援の実施回数と報告書作成の範囲
自己負担の3分の1をいつ、どのように支払うかは専門家との契約によって異なります。資金繰りが厳しい時期の利用となるため、支払時期も含めて事前に確認しておくと安心です。
405事業のよくある失敗・注意点
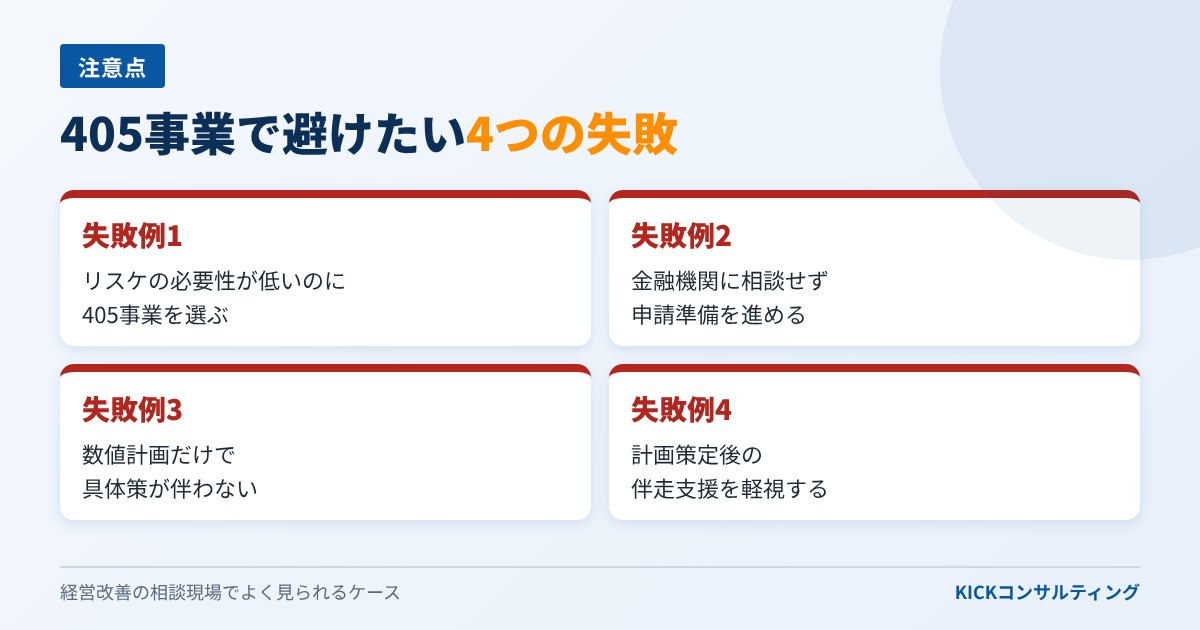
失敗例1 リスケの必要性が低いのに405事業を選ぶ
返済条件の変更が不要な段階で405事業を検討しても、制度の要件に合いません。また、条件変更を行うと信用格付けや新規融資に影響が及ぶ可能性もあります。まずは早期経営改善計画で足りるかどうかを検討し、本当に金融支援が必要かを見極めることが出発点です。
失敗例2 金融機関に相談せずに申請準備を進める
405事業は金融機関の同意がなければ補助を受けられません。メインバンクとの事前相談なしに専門家と計画づくりを進め、最終段階で金融機関の理解が得られないケースは避けたいところです。申請前の段階で、金融機関に制度利用の意向を伝えておくことが大切です。
失敗例3 数値計画だけで具体策が伴わない
「3年・5年・10倍」の基準を満たすように売上を右肩上がりで置いただけの計画は、金融機関に見抜かれます。値上げ、不採算取引の見直し、固定費削減など、誰がいつまでに何を実行するかを示すアクションプランが欠かせません。
失敗例4 計画策定後の伴走支援を軽視する
計画が承認された時点で安心してしまい、モニタリングがおろそかになるケースもあります。伴走支援は3年間・年2回以上が必須です。計画と実績の差を早期に把握し、対応策を金融機関に報告することが、次の資金調達につながる信頼の積み重ねになります。
405事業の相談先の選び方
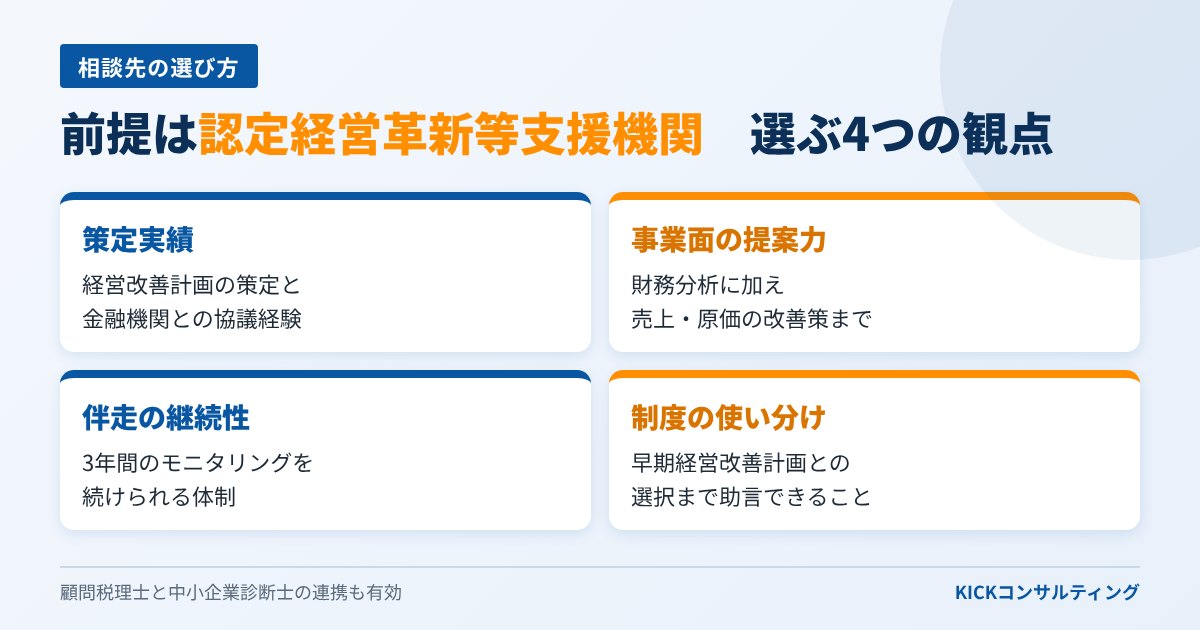
405事業の相談先は、認定経営革新等支援機関であることが前提です。そのうえで、次の観点で選ぶことをおすすめします。
相談先選びの4つの観点
- 経営改善計画の策定実績と金融機関との協議経験
- 財務分析だけでなく事業面の改善策まで提案できる体制
- 3年間の伴走支援を継続できる体制
- 早期経営改善計画との使い分けを含めて助言できること
税理士は会計データに精通し、中小企業診断士は事業面の改善策の立案を得意とします。顧問税理士と連携しながら中小企業診断士が計画づくりを担う形も有効です。KICKコンサルティングでは、計画策定後の資金調達や金融機関との関係づくりについてもCFO代行サービスで継続的に支援しています。
まとめ|405事業は「金融支援を前提とした本格的な経営改善」の強い味方
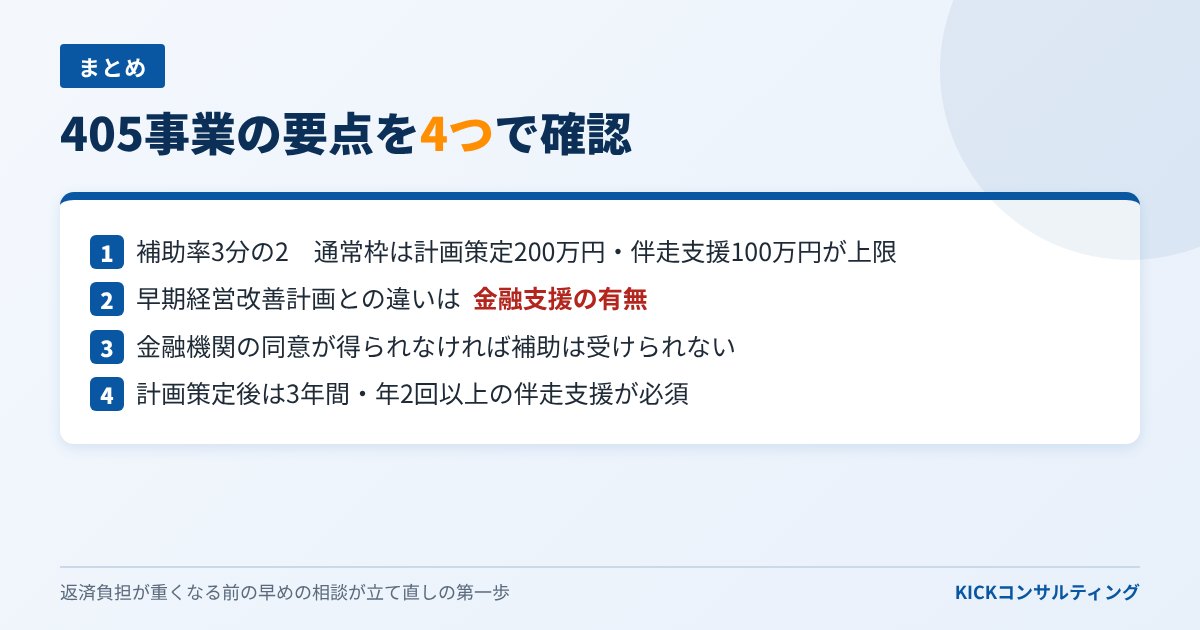
経営改善計画策定支援(405事業)は、返済条件の変更などの金融支援を必要とする中小企業が、認定経営革新等支援機関の支援を受けて本格的な経営改善計画を策定し、その専門家費用の3分の2の補助を受けられる制度です。
POINT
- 補助率は3分の2、通常枠は計画策定200万円・伴走支援100万円が上限
- 早期経営改善計画との違いは金融支援の有無
- 金融機関の同意が得られなければ補助は受けられない
- 計画策定後は3年間・年2回以上の伴走支援が必須
返済負担が重くなってからでは選択肢が限られます。早い段階で専門家に相談し、自社に合った制度を選ぶことが、立て直しの第一歩です。
「金融機関に提出できる経営改善計画をつくりたい」「405事業を使えるか確認したい」まずはご相談ください。
405事業に関するよくあるご質問(FAQ)
Q. 405事業という名前の由来は何ですか?
A. 正式名称は「経営改善計画策定支援事業」で、405事業は通称です。各都道府県の中小企業活性化協議会の案内でも、この通称が併記されています。
Q. 早期経営改善計画を利用した後に405事業を使うことはできますか?
A. 両者は別の事業として位置づけられています。早期経営改善計画に取り組んだ後に業況が悪化し、返済条件の変更が必要になった場合は、405事業の対象となる可能性があります。具体的な可否は協議会への事前相談で確認してください。
Q. 借換や新規融資のために405事業を使えますか?
A. 405事業は返済条件の変更など金融支援を伴う計画が前提です。協議会の案内では、借換や新規融資のみを目的とする場合は対象外とされています。
Q. 金融機関の同意が得られなかった場合、費用はどうなりますか?
A. 金融支援について金融機関の同意が得られなかった場合、405事業の補助は受けられません。専門家への報酬の扱いは契約内容によるため、依頼前に確認しておくことが大切です。
Q. 伴走支援は何年間必要ですか?
A. 中小企業庁の手引きでは、計画策定後最初の決算時から3年間の伴走支援が必須とされ、決算期を含め年2回以上の実施が求められています。

コメント