

顧問先の社長から、「新しい設備を入れて事業を伸ばしたいが、金融機関に保証枠が足りないと言われた」と相談されたことはないでしょうか。
新しいサービスを始めたのに、社内で目標が共有されず、数字に結びつかない顧問先も少なくありません。
この壁は、先生おひとりの問題ではありません。会計・監査の立場から決算書の数字の整合性は見えていても、成長戦略を制度のフォーマットに落とし込む作業まで抱えるのは、どの事務所にとっても簡単ではないからです。
下期に入り、来期の事業計画を立て始める顧問先が増えるこの時期は、成長投資の相談が特に増えるタイミングでもあります。
会計・監査の立場から、決算書の数字の整合性は正確に見えていても、成長戦略そのものの明文化までは踏み込みにくい、という先生も多いのではないでしょうか。そこに手が届いていないのは、専門性が足りないからではなく、そもそも扱う領域が違うからです。
実は、こうした顧問先の相談には、認定経営革新等支援機関と連携し「経営革新計画」の承認取得を提案するという選択肢があります。承認を受ければ、低利融資や信用保証の別枠を申請できるようになり、顧問先の資金調達の選択肢が広がります。計画の策定そのものは貴所ではなくKICKコンサルティング株式会社(銀座本社)が担うため、実務負担を抑えながら顧問先の成長を後押しできます。
- 顧問先の成長投資の相談に、踏み込んだ提案ができていない方
- 保証枠の壁で止まる顧問先を、何とか後押ししたい方
- 経営革新計画と経営力向上計画の違いを整理したい方
- 経営革新計画が顧問先の資金調達にどう役立つか
- 提案に向く顧問先の見極め方
- 承認取得までの流れと成果物のイメージ
- 貴所の実務負担を抑えて連携する方法
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はなく、顧問先との関係はそのまま維持されます。会計・監査は貴所、成長戦略の明文化と承認申請の支援はKICKという役割分担です。
\無料相談(30秒で予約)/
なぜ会計・監査業務の延長だけでは、顧問先の成長投資を後押しできないのか
顧問先が成長投資に動こうとするとき、先生の事務所には次の3つの壁が立ちはだかります。
| 壁の種類 | 貴所で起きていること |
|---|---|
| ノウハウの壁 | 「新事業活動の革新性」を制度の言葉でどう書けばよいか分からない |
| 時間の壁 | 決算・申告業務のピークと重なり、計画づくりに割ける時間がない |
| 立場の壁 | 会計・監査の立場では、成長戦略そのものの立案まで踏み込みにくい |
ノウハウの壁
経営革新計画で問われる「革新性」は、単なる新商品・新サービスの紹介ではありません。既存事業と何がどう違うのか、その差を審査担当者に伝わる言葉に組み立てる作業です。
会計・監査の視点は、過去の数字が正しいかどうかを見極めることに強みがあります。一方で、まだ実現していない成長戦略の独自性を言語化する作業は、性質がまったく異なります。専門外の分野に無理に踏み込むと、時間ばかりかかって計画が完成しないという事態も起こりがちです。
時間の壁
顧問先から成長投資の相談を受けるタイミングは、決算・申告業務のピークと重なることが少なくありません。ヒアリングから計画書の作成、都道府県への申請まで対応しようとすると、通常業務を圧迫してしまいます。
結果として、「今は繁忙期だから、落ち着いたら考えましょう」という先送りの返事になりがちです。ですが、顧問先の成長投資の意欲は、そのタイミングを逃すと下がってしまうこともあります。
立場の壁
会計・監査の契約は、決算書の適正性や税務申告の正確性を担保する役割が中心です。そこから一歩踏み出し、「この事業のどこが革新的か」「どう成長させるか」という経営そのものの構想づくりまで担うのは、契約の建て付けとしても難しい場面があります。
顧問先の社長が「保証枠を増やしたい」「新事業を軌道に乗せたい」と口にした瞬間が、先生にとっての提案のタイミングです。ですが、その場でノウハウ・時間・立場の3つの壁が同時に立ちはだかるため、「気づいてはいるが提案できない」先生が少なくありません。
特に、日本政策金融公庫の低利融資枠や信用保証協会の別枠保証を使いたいという相談は、決算書の説明だけでは前に進みません。「その前提となる成長計画をどう用意するか」という、もう一段階先の話が必要になるからです。ここに気づいていても、実務として踏み込めていない事務所が数多くあります。
このまま何もしなければ、何が起きるか
顧問先の成長投資の相談に何も答えられなければ、悪循環が始まります。
保証枠が足りず資金がつかない。資金がつかないから設備投資が遅れる。投資が遅れれば新事業の立ち上がりも遅れる。立ち上がりが遅れれば、社内で目標が共有されないまま既存事業の延長線に戻る。結果として、顧問先の成長は足踏みしたままになります。
顧問先が他所に相談してしまう
この間、顧問先はどう動くでしょうか。多くの場合、金融機関の担当者や、たまたま知り合った他の専門家に相談します。先生の事務所を経由せずに、成長投資の意思決定が進んでしまうのです。
一度、他所を頼るルートができてしまうと、次に似た相談が出たときも、顧問先はまずそちらに連絡します。会計・監査の先の相談窓口としての立場を、先生の事務所以外が担うことになりかねません。
顧問料が「守りの契約」にとどまる
税務業務だけの関係にとどまれば、顧問料そのものは維持できても、それ以上の単価アップや新しい提案の機会は生まれません。決算書を正しく作る「守りの契約」で関係が固定されてしまいます。
一方で、成長戦略の相談に応じられる事務所は、顧問先にとって「攻めの相談ができる存在」に変わります。この違いは、数年単位で見たときの顧問先との関係の深さに直結します。
事務所の評判にも影響する
顧問先の社長同士は、思った以上に情報交換をしています。「うちの税理士・会計士は、税務のことしか相談に乗ってくれない」という評判が広がれば、新規の紹介にも影響します。
反対に、「成長投資の相談にも乗ってくれた」という評判は、既存顧問先の満足度だけでなく、新規顧問先の獲得にもつながっていきます。
顧問先の成長投資は、待っていても勝手に進むものではありません。相談を受けた瞬間にどう応えるかで、その後の関係性が大きく変わります。次の章では、この壁を越える具体的な選択肢を紹介します。
経営革新計画という選択肢
経営革新計画は、中小企業等経営強化法に基づき、都道府県知事から承認を受ける成長戦略(新事業活動の計画)です。
決算書の数字を正確に積み上げることと、これから取り組む新事業の構想を制度の書式に落とし込むことは、求められる技術が異なります。だからこそ、顧問先の成長投資の相談を受けたときに、承認取得を専門とする認定支援機関と連携する意味があります。
承認を受けると、次のような制度が申請できるようになります。
- 日本政策金融公庫の低利融資枠(特別利率)の申請
- 信用保証協会による別枠保証
- 一部の補助金審査における加点評価
- 地方自治体による販路開拓・設備投資の支援
- 社内外へのビジョン共有による人材活用・士気向上
承認取得に必要なのは、「革新性」の明文化と「数値計画」の2つです。書類作成の代行ではなく、経営者の構想を制度のフォーマットに落とし込む策定支援が本質になります。
KICKコンサルティング株式会社では、次の流れで顧問先の計画策定を支援します。
- 顧問先の決算書を基礎資料に、事業内容・成長構想をヒアリング
- 新事業活動の革新性と数値計画を整理し、計画書として作成
- 都道府県への承認申請まで伴走支援
ヒアリングから申請まで一貫して伴走するため、貴所には基礎資料のご提供と、顧問先とのつなぎ役をお願いするだけで進められます。
提案に向く顧問先の3つの条件
すべての顧問先に当てはまる話ではありません。次の3つの条件がそろう顧問先ほど、経営革新計画の提案が刺さりやすくなります。
- 新しい設備投資や新事業の展開を、社長が具体的に検討している
- 保証枠や融資の面で、金融機関からの反応に手応えを感じていない
- 成長の構想はあるのに、社内で数字に落とし込めていない
この3つがそろう顧問先は、社長自身が「誰かに相談したい」と感じている段階にいます。先生が声をかけるタイミングとしては、決算報告の面談時や、設備投資の話題が出たときが自然です。
経営革新計画書は、おおむね次の構成で仕上がります。
| 記載項目 | 内容の目安 |
|---|---|
| 企業の概要 | 沿革・事業内容・財務の現状 |
| 新事業活動の内容(革新性) | 既存事業と何が違うのか、その独自性 |
| 経営の向上の程度を示す指標 | 付加価値額等の目標水準 |
| 実施計画(スケジュール) | いつ・何に取り組むかの工程表 |
| 数値計画 | 売上・利益・資金繰りの見通し |
顧問先の社長に成果物のイメージを見せられると、「うちにもできそうだ」という手応えが伝わりやすくなります。書式の実物を示しながら説明できるかどうかで、提案の説得力は大きく変わります。
融資・補助金・売上に悩むあなたへ、打開策は“経営革新計画”です ものづくり補助金に挑戦したが、書類で落ちてしまった 成長のビジョンがあるのに、資金も人材もついてこない 銀行に融資を申し込んだが、「保証枠が足りない」と断られた 売上を伸ばしたくて新サービスを...
ご相談いただいても、売り込みは一切ありません。会計・監査は貴所、成長戦略の明文化と承認申請の支援はKICKという役割分担です。連携の義務も生じません。
\無料相談(30秒で予約)/
先生の事務所が手に入れる未来
経営革新計画の提案を通じて、先生の事務所には3つの変化が生まれます。
①目に見える変化
決算報告の場だけだった面談に、「次はどう成長するか」という前向きな話題が加わります。顧問先の社長が、数字の説明を受ける立場から、事業の相談をする立場に変わります。面談の空気そのものが変わっていきます。
②通帳と時間の変化
成長戦略の相談窓口としての立場が固まれば、顧問料の支払いが後回しにされにくくなります。計画策定の実務はKICKが担うため、繁忙期に貴所の時間を大きく割く必要もありません。空いた時間を、他の顧問先のフォローに充てることもできます。
③周囲からの変化
顧問先からは「相談してよかった」という評価が生まれ、金融機関からも成長戦略に伴走する事務所として認識されます。職員にとっても、税務だけでない提案の幅を目の当たりにする機会になり、事務所全体の提案力の底上げにつながります。
これらの変化は、一度の提案で完成するものではありません。顧問先の成長投資に寄り添うたびに、少しずつ積み重なっていくものです。
特に②の変化は、事務所の経営にとって実感しやすい部分です。税務申告のみの関係では単価が固定されがちですが、成長戦略の相談に応じられる事務所は、顧問先にとって「他には代えがたい存在」になります。結果として、顧問料の見直しや、新しい相談の依頼にもつながりやすくなります。
会計・監査の専門性に、成長戦略の後押しという新しい価値を重ね、顧問先の資金調達を支える存在になる未来を共に手に入れましょう。
自所だけで抱える限界と、認定支援機関との連携
経営革新計画の承認申請には、「革新性」を都道府県の審査担当者に伝わる言葉で明文化する専門性と、数値計画を組み立てる時間、そして承認後も見据えた金融機関対応の負担が伴います。
これらを自所だけで抱えようとすると、結局は決算・申告の繁忙期に後回しになり、顧問先の相談タイミングを逃してしまいます。だからこそ、認定経営革新等支援機関の中小企業診断士と連携する事務所が増えています。
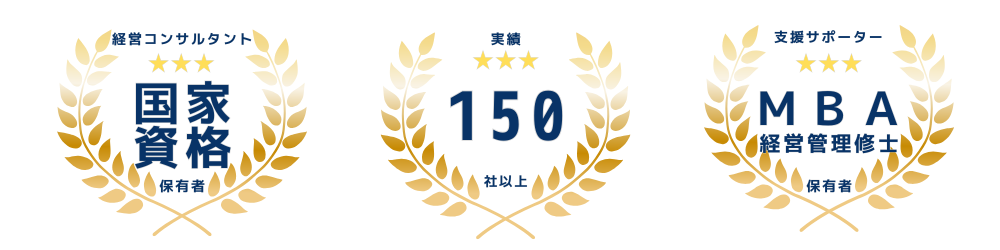
KICKコンサルティング株式会社は、認定経営革新等支援機関(中小企業庁)として、法人支援実績150社以上の実務経験を持ちます。代表の松本昌史は中小企業診断士・事業承継士・1級ファイナンシャル・プランニング技能士であり、決算書の分析から計画策定、承認申請までを一貫して支援します。
連携の形は、貴所ごとに柔軟に決められます。顧問先1社からのご相談でも、複数の顧問先をまとめてご紹介いただく形でも対応します。KICKが前面に立って計画を策定するため、貴所の役割は基礎資料の提供と顧問先とのつなぎ役に集中できます。
連携までの流れ
まず貴所から、成長投資を検討している顧問先の状況を簡単にお聞かせください。その上で、顧問先を交えた打ち合わせの場を設け、KICKが直接ヒアリングを行います。
その後の計画書作成・承認申請の実務はKICKが担いますので、貴所には節目ごとの進捗共有と、必要書類のご確認をお願いする形になります。決算・申告業務の繁忙期であっても、無理なく並行して進められる体制です。
承認後も、顧問先の税務顧問は引き続き貴所が担います。KICKが担うのはあくまで経営革新計画の策定・承認申請の部分であり、顧問先との日常的な関係性はこれまでどおり貴所が中心です。役割分担を明確にすることで、顧問先にとっても「誰に何を相談すればよいか」が分かりやすくなります。
費用については、顧問先の状況によって支援の範囲が変わるため、詳細はサービスページにてご確認ください。
融資・補助金・売上に悩むあなたへ、打開策は“経営革新計画”です ものづくり補助金に挑戦したが、書類で落ちてしまった 成長のビジョンがあるのに、資金も人材もついてこない 銀行に融資を申し込んだが、「保証枠が足りない」と断られた 売上を伸ばしたくて新サービスを...
経営革新計画に限らず、税理士・公認会計士・行政書士の先生方とKICKコンサルティングとの連携全体については、次のページにまとめています。あわせてご確認ください。
顧問先の「相談」に、十分に応えられていますか? 士業事務所(税理士・公認会計士、行政書士)の先生方へ。“あなた”は今、このような場面に心当たりはありませんか? ✓ ソフトウェアの登場により 新たな顧客獲得が難しく、売上じり貧... ✓ 「補助金」の相談を受けたもの...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はなく、顧問先との関係はそのまま維持されます。承認申請まではKICKが伴走し、貴所の実務負担は最小限に抑えられます。
\無料相談(30秒で予約)/
よくある質問
Q. 顧問先をご紹介したら、奪われることはありませんか。
A. ありません。会計・監査は貴所、成長戦略の明文化と承認申請の支援はKICKという役割分担で進めます。連携や契約の義務も生じませんので、税務顧問としての立場がそのまま維持されます。
Q. 貴所の実務負担はどの程度ですか。
A. 決算書などの基礎資料をご提供いただき、顧問先とKICKの間をおつなぎいただく程度です。ヒアリング・計画書作成・承認申請の実務はKICKが担うため、繁忙期の負担を大きく増やすことなく提案できます。
Q. どのような顧問先が経営革新計画に向いていますか。
A. 新しい設備投資やサービス展開を検討していて、金融機関からの資金調達や信用保証を活用したい顧問先に向いています。社内で成長の目標が数字にまで落とし込めていない顧問先も、計画づくりを通じて整理しやすくなります。
Q. 承認まではどのくらいかかりますか。
A. 都道府県の審査状況によって期間は変わります。目安についてはサービスページでご確認ください。
Q. 経営革新計画と経営力向上計画は何が違いますか。
A. 経営革新計画は都道府県知事の承認を受ける成長戦略の計画です。経営力向上計画は、設備投資に伴う税制優遇などを目的とした別の制度です。目的が異なるため、顧問先が目指しているのが成長戦略の後押しなのか、税制優遇の活用なのかによって使い分けます。
Q. 承認を受ければ、必ず低利融資や信用保証を受けられますか。
A. 経営革新計画の承認は、低利融資や信用保証の別枠を申請できるようになる前提です。実際に活用できるかどうかは、各制度の審査で別途判断されます。承認がゴールではなく、その先の資金調達に向けた土台と捉えていただくのが実態に近い理解です。
Q. 費用はどのくらいかかりますか。
A. 顧問先の状況によって支援の範囲が変わるため、具体額はサービスページにてご確認ください。お問い合わせいただければ、顧問先の状況に応じてご案内します。
Q. 計画書の作成は貴所で行う必要がありますか。
A. 必要ありません。ヒアリングから計画書作成、承認申請までKICKが担います。貴所には基礎資料のご提供と、内容のご確認をお願いする場面があります。
Q. KICKコンサルティングはどのような会社ですか。
A. 認定経営革新等支援機関(中小企業庁)として、法人支援実績150社以上の実務経験を持つ会社です。代表の松本昌史は中小企業診断士・事業承継士・1級ファイナンシャル・プランニング技能士であり、決算書の分析を起点にした計画策定を得意としています。
Q. 一度連携すれば、他の顧問先もご紹介できますか。
A. 可能です。1事務所ごとに丁寧に対応するため、まずは1社からのご相談でも構いません。連携を重ねる中で、ご紹介いただく顧問先を増やしていただいても問題ありません。
まとめ
顧問先の成長投資は、保証枠の壁や社内の目標共有の壁で止まりがちです。会計・監査の専門性だけでその壁を越えるのは簡単ではありません。
経営革新計画の承認取得は、その壁を越える具体的な手段のひとつです。計画づくりの実務はKICKコンサルティング株式会社が担うため、貴所は顧問先とのつなぎ役に徹していただくだけで構いません。
提案に向く顧問先の条件は、①新しい設備投資や新事業を検討している、②保証枠や融資で手応えを感じていない、③成長の構想を数字に落とし込めていない、の3つです。この条件に当てはまる顧問先が思い浮かんだ先生は、決算報告の面談などで、経営革新計画の話題を一度添えてみてください。
会計・監査の専門性に、成長戦略の後押しという新しい価値を重ねることで、顧問先にとって「次も相談したい」と思われる事務所へと変わっていきます。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はなく、顧問先との関係はそのまま維持されます。
\無料相談(30秒で予約)/
コメント