

11月は、年末調整の準備と3月決算法人の中間申告が重なる時期です。先生の事務所も、顧問先への案内と確認に追われているのではないでしょうか。
そのさなかに、顧問先の社長から「メインバンクから、来期に向けた改善計画を出してほしいと言われた」と相談される。決算書は毎期きちんと作っている。それでも、赤字や債務超過の「原因」を計画書の形にまとめる作業は、また別の仕事です。
通常の業務で手一杯だと、計画づくりは後回しになります。すると金融機関との話が進まず、顧問先の資金繰りはさらに苦しくなる。最悪の場合は、顧問契約そのものが危うくなります。これは先生おひとりの問題ではありません。
- 赤字の原因を計画書にまとめる時間がない会計士
- 金融機関への説明まで手が回らない事務所の所長
- 返済に苦しむ顧問先を支えたいと考える方
結論からお伝えします。赤字決算の原因分析を、経営改善計画策定支援(405事業)の計画書に落とし込む——この流れを認定経営革新等支援機関と組んで進めれば、先生の実務負担を抑えたまま、顧問先の再建と顧問報酬の維持を両立できます。
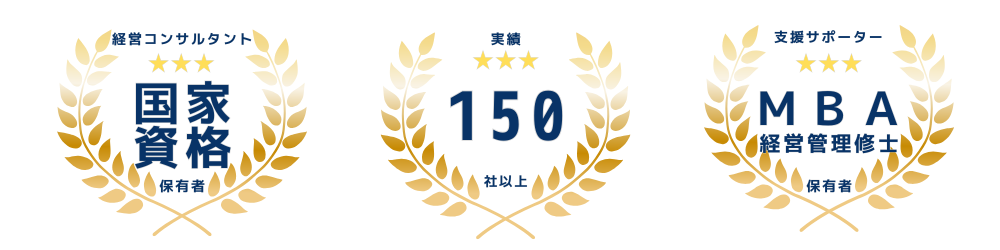
KICKコンサルティング株式会社(銀座本社)は、認定経営革新等支援機関として法人支援実績150社以上。代表は中小企業診断士で、金融検定協会「中小企業事業再生マネージャー」の認定も受けています。この記事では、先生の財務分析力を活かしながら、役割を分けて進める具体的な手順をお伝えします。
- 会計士の分析力が計画書に活きない3つの壁
- 原因分析を先送りした場合に起きる悪化の流れ
- 原因分析を計画書に落とす3つの手順と書式イメージ
- 405事業の補助率・補助上限と、先生方の役割分担
- 顧問先を奪われずに連携する進め方とよくある質問
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。税務・会計は貴所、経営改善計画の策定と金融機関対応はKICKという役割分担です。
\無料相談(30秒で予約)/
決算書は読めても、赤字の原因を計画にできない理由
公認会計士の先生は、財務諸表を読む力では誰にも負けません。それなのに、顧問先の改善計画となると手が止まる。そこには、能力とは別の「3つの壁」があります。
壁の正体を知ることが、最初の一歩です。次の表で整理します。
| 壁 | 現場で起きていること | なぜ動けないのか |
|---|---|---|
| 時間の壁 | 決算期・申告期・年末調整が続き、改善計画に使える日が残らない | 計画づくりは数週間から数か月かかる仕事で、通常業務の合間には収まらない |
| 経験の壁 | 赤字の原因は分かるが、金融機関が読む計画書の書式や見せ方に慣れていない | 計画書は「過去の説明」ではなく「返済できる根拠」を示す文書であり、作り方が異なる |
| 立場の壁 | 顧問先の内部事情を知る立場ゆえに、厳しい改善策を社長に言い出しにくい | 顧問報酬への影響を考えると、踏み込んだ提案をためらってしまう |
原因は分かっているのに、書き出せない
売上が落ちたのか。原価が上がったのか。固定費が重いのか。先生は、試算表を見れば数分で当たりを付けられるはずです。
ところが金融機関が求めるのは、その先です。「なぜ赤字なのか」だけでなく、「いつ・何を・どう変えれば返済が続けられるのか」を、数字と行動計画でセットにして示さなければなりません。
ここで、多くの先生が立ち止まります。分析はできても、計画書の型に沿って組み立てた経験が少ないからです。
金融機関との対話が、もうひとつの負担になる
計画書ができても、仕事は終わりません。金融機関の担当者に内容を説明し、質問に答え、修正の要望に応える必要があります。
とくに返済条件の見直し(リスケ)が絡む場面では、説明の一言一言が顧問先の信用に響きます。税務の立場で同席するだけでも、心理的な負担は小さくありません。
だからこそ、分析は先生、計画書の組み立てと金融機関対応は専門の支援機関という分担が、現実的な答えになります。
顧問先の社長が、本当に求めていること
赤字の顧問先の社長が求めているのは、立派な分析報告ではありません。「自分の会社は、この先も続けられるのか」という答えです。
社長は、数字の説明を聞くたびに、責められているような気持ちになることがあります。だからこそ、原因を並べるだけでなく、「ここを変えれば道がある」と示す計画が必要になります。
計画書は、社長の不安を「やること」に変える道具です。先生の分析が計画書の形になったとき、社長は初めて前を向けます。
早期経営改善計画(バリューアップ支援事業)の基本を先に押さえたい方へ
国の支援を使って資金繰り改善の計画をつくる早期経営改善計画の仕組みと進め方を解説しています。
早期経営改善計画策定支援は、中小企業庁が設けた「予防型」の経営改善支援制度として位置づけられており、近年その活用が広がっています。従来の経営改善計画のように、資金繰りが深刻化した段階や金融機関との条件変更を前提とするものではなく、赤字や資金繰り悪化に陥る前の段階から利用できる点が大きな特徴です。...
原因分析を先送りすると、顧問先と事務所に何が起きるか
「もう少し様子を見ましょう」。この一言が、顧問先の状況を静かに悪化させます。
赤字の原因が分かっていながら手を打たない状態が続くと、次のような流れで悪循環に陥ります。
- 赤字が続き、手元の資金が細っていく
- 資金繰りが苦しくなり、支払いのために新たな借入に頼る
- 返済負担が重くなり、金融機関への相談が「後手」になる
- 金融機関からの信用が下がり、追加の融資が受けにくくなる
- 取引先への支払いが遅れ、仕入れ条件が厳しくなる
- 事業の継続そのものが危うくなる
この連鎖のどこかで、顧問先が先生の事務所に払う顧問料も遅れ始めます。顧問報酬は毎月入るストック収入です。顧問先が倒れれば、その収入は一度に消えてしまいます。
事務所側に起きる3つの損失
- 顧問報酬(ストック収入)の消失
- 「あの先生は経営の相談に乗ってくれなかった」という評判の低下
- 再建局面で他の専門家に顧問先を任せることになり、関係が薄れる
反対に、早い段階で原因を計画書に落とし込めた顧問先は、金融機関と正面から話ができます。
金融機関との対話が早く始まるほど、返済条件の見直しなど選べる手段が広がります。先送りは、選択肢を減らす行為でもあるのです。
金融機関から見たときの分かれ目
金融機関の担当者は、赤字の理由そのものより、「経営者が状況を理解し、手を打とうとしているか」を見ています。
根拠のある計画書が出てくれば、担当者は社内で相談できます。何も出てこなければ、担当者も動けません。
計画書の有無が、その後の金融機関との関係を左右します。顧問先の信用を守るうえで、先生の後押しが大きな意味を持つ場面です。
では、原因分析を計画書に変える具体的な方法はあるのでしょうか。次の章で、国の制度を活用した進め方をご紹介します。
405事業で原因分析を計画書に落とし込む3つの手順
経営改善計画策定支援(405事業)の仕組み
405事業は、認定経営革新等支援機関の支援を受けて経営改善計画を策定する場合に、専門家費用の一部を国が補助する制度です。
補助率は専門家費用の3分の2。補助上限(通常枠)は次のとおりです。
| 支援の内容 | 補助上限(通常枠) |
|---|---|
| 計画策定支援(事業の棚卸しを含む) | 200万円 |
| 伴走支援(モニタリング) | 100万円 |
| 金融機関交渉 | 10万円 |
| 合計 | 最大310万円 |
この制度は、金融支援(リスケ等)を前提にしている点が大きな特徴です。計画書も、詳細な財務計画を含む本格的な内容になります。
債務超過や赤字決算の企業でも、原因分析から改善可能性の整理、収益構造の立て直し案までを一つの計画にまとめられます。
最新の要件は、中小企業庁『経営改善計画策定支援事業』の公表資料でご確認ください。
手順1 財務の調査で、赤字を要素に分解する
最初の作業は、先生の得意分野です。売上・粗利・固定費・借入返済・資金繰りを、直近の決算書と試算表から分解します。
ここで大切なのは、「赤字の原因はひとつではない」と認めることです。売上の減少と固定費の重さが同時に効いている場合も少なくありません。
原因を要素ごとに分けて見える化すると、社長も金融機関も同じ地図を見て話せるようになります。
- 売上の推移(取引先別・商品別に、どこが減ったか)
- 粗利率の変化(仕入価格の上昇を価格に転嫁できているか)
- 固定費の重さ(人件費・家賃・リース料の水準)
- 借入と返済の状況(毎月の返済額と、返済原資の見通し)
- 資金繰りの実績(いつ・いくら不足したか)
手順2 事業の棚卸しで、数字の裏側を確かめる
数字だけでは、なぜそうなったのかまでは分かりません。次に、事業そのものを見直します。
誰にどんな価値を提供し、どこで稼ぎ、どこで無駄が出ているのか。この整理を「事業の棚卸し(事業デューデリジェンス)」と呼びます。以降は「事業の棚卸し」で通します。
社長へのヒアリングや現場の確認が中心で、顧問先の強みも同時に洗い出せます。強みが見えれば、「守るもの」と「変えるもの」を分けて考えられます。
赤字の事業を続けるのか、縮めるのか、伸ばすのか。その判断材料が、この段階で揃います。
手順3 改善方針を、損益計画と資金繰り表に落とす
最後に、分析結果を「行動」と「数字」に変換します。何を・いつ・誰が行うかを決め、その効果を損益計画に、現金の動きを資金繰り表に反映させます。
金融機関が知りたいのは、この一点です。「この計画なら、返済を続けられるのか」。
計画と実績の差を毎期確認し、必要なら改善策を見直す伴走支援までが一連の流れです。
実際の計画書は、どのような構成になるのでしょうか。書式のイメージを表にまとめます(一般的な構成項目の例です)。
| 計画書の構成 | 記載する内容 | 先生の分析が活きる場面 |
|---|---|---|
| ビジネスモデル俯瞰図 | 顧客・商品・仕入・販売の流れを一枚で示す | 事業の棚卸しの結果を整理する |
| 経営課題と改善方針 | 赤字の原因を要素ごとに示し、対応する方針を並べる | 手順1の財務の調査がそのまま土台になる |
| アクションプラン | 改善策ごとに、実施時期・担当・確認方法を定める | 実行後の数字の確認を担う |
| 損益計画 | 改善策の効果を反映した数年分の見通し | 実績との差異の確認に使う |
| 資金繰り表(実績・計画) | 月ごとの現金の出入りと、不足時期の見通し | 日常の会計データから精度を高める |
実際に進めるときは、作業を先生とKICKで分けます。分担の一例を次の表に示します。
| 作業 | 貴所(会計士の先生) | KICK |
|---|---|---|
| 財務の調査 | 決算書・試算表・会計データの提供と、数字の見立ての共有 | データの整理と、要素ごとの分解・分析 |
| 事業の棚卸し | 顧問先の状況・社長の人柄についての情報共有 | 社長へのヒアリングと現場確認、強みと課題の整理 |
| 計画書の作成 | 内容の確認と助言 | 経営課題と改善方針・アクションプラン・損益計画・資金繰り表の組み立て |
| 金融機関対応 | 顧問先の会計面の窓口として同席(任意) | 計画の説明・質疑対応・交渉の主導 |
| 策定後の伴走 | 日常の会計から、実績の数字を確認 | 計画と実績の差異確認、改善策の見直し、金融機関への報告支援 |
計画書は、顧問先の社長と金融機関が同じ絵を見るための共通言語です。詳しい制度の内容と進め方は、次のページにまとめています。

社長やご担当者の方へ。“あなた”は今、このようなお悩みを抱えていませんか。 ✓ 手元資金が減少している状況 ✓ 借入返済の負担が重く、将来の資金繰りに不安を感じている状態 ✓ 補助金を活用し、経営改善に取り組みたいが、準備や進め方が分からない現実 もし一人でお悩みの場...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。税務・会計は貴所、経営改善計画の策定と金融機関対応はKICKという役割分担です。
\無料相談(30秒で予約)/
会計士の先生が手に入れる未来
分析を計画書に変えられる体制が整うと、事務所の日常は次のように変わります。抽象論ではなく、場面で描きます。
目に見える変化 顧問先との面談
「赤字です」で終わっていた面談が、「原因はここ、対策はこれ、いつまでに何をする」という会話に変わります。
社長の表情が、不安から「動ける」に変わる。その空気の違いは、面談室に入った瞬間に分かります。
先生は、数字の解説者から、顧問先の再建を支える相談相手へと立場が変わります。
通帳と時間の変化
- 顧問先の資金繰りが安定し、顧問料が予定どおり入金される
- 計画書づくりや金融機関との調整にかかる時間が減り、本来の税務・会計業務に集中できる
- 顧問先の利益が改善すれば、高度な税務や組織再編などの新たな提案の土台ができる
顧問先の再建に関わった実績は、事務所の説明力にもなります。「経営の相談もできる会計士事務所」という評価は、新しい顧問先の紹介にもつながります。
周囲からの変化
顧問先からは「困ったときに頼れる会計士」と見られます。金融機関には、数字と計画で話ができる専門家として信頼されます。
事務所の職員にとっても、顧問先の再建に関われる経験は、働きがいと成長につながります。
顧問先を守り、事務所の付加価値を高める未来を、共に手に入れましょう。
自所だけで抱える限界と、認定支援機関との連携
ここまで読んで、「やり方は分かったが、自所だけで全部を回すのは難しい」と感じた先生も多いはずです。その感覚は正しい判断です。
限界は、次の3つに集約されます。
- 計画策定の専門性(金融機関が読む形式で組み立てる経験)
- 時間コスト(通常業務と並行して数か月かけることの難しさ)
- 金融機関対応の負担(説明・質疑・修正の繰り返し)
だから、認定経営革新等支援機関の中小企業診断士と連携する事務所が増えています。役割を分けることで、先生の負担を最小限に抑えながら、顧問先に本格的な計画を届けられるからです。
KICKコンサルティング株式会社との連携で得られること
KICKコンサルティング株式会社は、認定経営革新等支援機関(中小企業庁)で、法人支援実績は150社以上です。代表の松本昌史は、MBA(経営管理修士)・中小企業診断士・事業承継士・1級ファイナンシャル・プランニング技能士で、「中小企業事業再生マネージャー」の認定を受けています。
返済条件の見直しにつながった支援実績もあります。先生方にとっての利点は、次の3点です。
- 計画書の策定と金融機関対応の実務をKICKが主導し、貴所の負担を抑えられる
- 顧問先との窓口は先生のまま。税務・会計の関係は変わらない
- 策定後の伴走支援まで見据えて、顧問先の再建を長く支えられる
連携の進め方
- 先生が、返済負担や赤字に悩む顧問先の状況をKICKに共有する(顧問先名を伏せても可)
- 制度の対象になるかどうかを、KICKが一緒に確認する
- 顧問先の社長の了承を得て、財務の調査と事業の棚卸しを進める
- 計画書を組み立て、金融機関へ説明する
- 策定後は、伴走支援で計画と実績の差を確認していく
費用や進め方の詳細は、サービスページでご確認いただけます。
社長やご担当者の方へ。“あなた”は今、このようなお悩みを抱えていませんか。 ✓ 手元資金が減少している状況 ✓ 借入返済の負担が重く、将来の資金繰りに不安を感じている状態 ✓ 補助金を活用し、経営改善に取り組みたいが、準備や進め方が分からない現実 もし一人でお悩みの場...
士業の先生方との連携の仕組みは、次のページで紹介しています。
顧問先の「相談」に、十分に応えられていますか? 士業事務所(税理士・公認会計士、行政書士)の先生方へ。“あなた”は今、このような場面に心当たりはありませんか? ✓ ソフトウェアの登場により 新たな顧客獲得が難しく、売上じり貧... ✓ 「補助金」の相談を受けたもの...
早期経営改善計画(バリューアップ支援事業)をまとめて確認したい方へ
国の支援を使って資金繰り改善の計画をつくる早期経営改善計画の仕組みと進め方を解説しています。
早期経営改善計画策定支援は、中小企業庁が設けた「予防型」の経営改善支援制度として位置づけられており、近年その活用が広がっています。従来の経営改善計画のように、資金繰りが深刻化した段階や金融機関との条件変更を前提とするものではなく、赤字や資金繰り悪化に陥る前の段階から利用できる点が大きな特徴です。...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。税務・会計は貴所、経営改善計画の策定と金融機関対応はKICKという役割分担です。
\無料相談(30秒で予約)/
よくある質問
顧問先を奪われるリスクはありませんか?
ありません。顧問先との窓口は先生のままで、税務・会計の関係も変わりません。役割は、税務・会計は貴所、経営改善計画の策定と金融機関対応はKICKという分担です。
事務所側の実務負担はどの程度ですか?
先生には、決算書や試算表など、すでにお持ちの会計データのご提供と、顧問先の状況に関する情報共有をお願いします。計画書の組み立てや金融機関とのやり取りはKICKが主導します。
405事業とバリューアップ支援事業の違いは何ですか?
405事業は、金融支援(リスケ等)が前提で、詳細な財務計画を含む本格的な計画書を作ります。補助上限は計画策定200万円、伴走100万円、金融機関交渉10万円で、いずれも3分の2補助です。着手のタイミングは、悪化が顕在化してからです。バリューアップ支援事業は、金融支援を前提とせず、簡易な内容の計画書で、補助上限は計画策定50万円と伴走30万円です。兆候が出た早い段階で使う制度です。
どのような顧問先が対象になりますか?
返済負担が重く、金融機関に返済条件の見直しなどの金融支援を相談する必要がある先が中心です。決算が赤字で、金融機関から改善計画の提出を求められている顧問先も該当します。
リスケ中や債務超過でも利用できますか?
はい。債務超過や赤字決算の企業でも、原因の分析から改善可能性の整理、収益構造の立て直し案までを計画にまとめられます。個別の要件は、中小企業庁の公表資料をあわせてご確認ください。
計画書ができた後は、何をするのですか?
専門家による伴走支援(モニタリング)に進みます。計画と実績の差を確認し、必要に応じて改善策を見直し、金融機関への説明や報告も支援します。
先生ご自身が認定経営革新等支援機関でなくても連携できますか?
はい。策定支援の主体は認定経営革新等支援機関であるKICKが担います。先生は、顧問先の会計データと状況を共有する立場でご参加いただけます。
費用はどれくらいかかりますか?
専門家費用の3分の2を国が補助する制度です。具体的な費用については、サービスページでご確認ください。
まず何から相談すればよいですか?
お名前を伏せた状態でも構いません。「こういう顧問先がいる」という状況をお聞かせください。制度の対象になるかどうかを含めて、無料でご相談をお受けします。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務もありません。顧問先との関係はそのまま維持されます。税務・会計は貴所、経営改善計画の策定と金融機関対応はKICKという役割分担です。
\無料相談(30秒で予約)/
まとめ
赤字の原因を見抜く力は、すでに先生の手の中にあります。足りないのは、その分析を金融機関が読める計画書に変え、対話まで進める「もう一つの手」だけです。
この記事のポイントを、もう一度整理します。
- 会計士の分析が計画書に活きないのは、時間・経験・立場の3つの壁があるから
- 原因分析の先送りは、顧問先の悪化と顧問報酬の消失につながる
- 405事業は、専門家費用の3分の2を国が補助し、金融支援を前提に本格的な計画書を作る制度
- 手順は、財務の調査、事業の棚卸し、損益計画と資金繰り表への落とし込みの3つ
- 税務・会計は貴所、計画書の策定と金融機関対応はKICKという分担で、顧問先との関係は変わらない
分析は先生、計画書と金融機関対応は専門の支援機関。役割を分ければ、顧問先の再建と事務所の付加価値の向上は両立できます。
返済に悩む顧問先の顔が浮かんだなら、それが相談の合図です。まずは状況をお聞かせください。

コメント