

年末調整の準備が始まるこの時期、12月決算や3月決算の顧問先からは、決算対策の相談が少しずつ増えてきます。
「今期は利益が出そうだから、機械を入れ替えたい。税金はどうなるのか」。顧問先の社長から、こう聞かれた先生も多いのではないでしょうか。
決算書は、毎月きちんと見ています。それでも、決算書のどこを見れば、経営力向上計画の材料になるのかまでは整理できていない。認定を受ければ税額控除が使えると知ってはいても、計画書に何を書くのか、実務のイメージが湧かない。先生おひとりの問題ではありません。税務と会計の専門家であるほど、計画書づくりの経験が少ないのは自然なことです。
結論からお伝えします。決算書の数字は、経営力向上計画の材料の宝庫です。ポイントは、決算書から拾う材料を3つの確認点に絞ること。そして、計画書の策定と認定申請の支援を、認定経営革新等支援機関であるKICKコンサルティング株式会社(銀座本社)と分担することです。
- 決算前の設備投資の相談に、税務面しか答えられない税理士・会計士
- 税額控除が使えると知りつつ、計画書の書き方が分からない所長
- 決算書の数字を、提案の材料に変えたい先生
- 決算書だけでは計画の材料が拾えない理由
- 材料を拾わないまま決算を迎えたときに起こること
- 決算書から計画書の材料を拾う3つの確認点
- 計画書の構成イメージと、先生の事務所が手に入れる未来
- 認定支援機関と連携したときの役割分担
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴所、計画の策定と認定申請の支援はKICKという役割分担です。
\無料相談(30秒で予約)/
決算書を見ても経営力向上計画の材料が拾えない3つの壁
まず、なぜ決算書を毎月見ている先生でも、計画の材料を拾いにくいのかを整理します。原因は先生の力不足ではなく、税務の見方と計画書の見方が違うことにあります。
税務の目と計画書の目は、見る場所が違う
税務申告のために決算書を見るとき、先生が確認するのは、利益の額、税金の額、科目の処理の正しさです。
一方、経営力向上計画が求めるのは、次のような内容です。
- 会社は今どんな経営課題を抱えているか
- 何を、どの設備で、いつ改善するのか
- それによって、労働生産性などの指標がどう良くなるのか
- 必要な資金を、どう調達するのか
同じ決算書でも、見る目的が変われば、拾う数字も、組み立てる順番も変わります。ここに、最初の壁があります。
| 壁 | 具体的に起きること | 先生の本音 |
|---|---|---|
| ノウハウの壁 | 計画書の構成や書き方を学ぶ機会がこれまで無かった | 認定までの流れが、正直よく分からない |
| 時間の壁 | 申告業務が集中する時期に、計画書づくりの時間が取れない | やりたい気持ちはあるが手が回らない |
| 立場の壁 | 税務の専門家が、経営計画の内容まで踏み込んでよいのか迷う | 顧問先の経営に口を出しすぎたくない |
「決算前」は、いちばん時間が足りない時期
決算前の顧問先は、毎月の巡回監査に加えて、決算の着地見込みの確認、役員報酬の検討、納税資金の確認と、やることが重なります。
その中で設備投資の話が出ると、先生は「税金の話」には答えられても、「認定を受けるための計画」まで手を伸ばす余裕がありません。結果として、相談は「そうですか、検討してみましょう」で止まってしまいます。
これは、顧問先にとっても惜しいことです。使えたはずの税制優遇を知らないまま、決算を迎えてしまうからです。
決算書は「過去の成績表」、計画書は「未来の設計図」
もう一つの壁は、時間の向きです。決算書は過去の結果をまとめた成績表で、計画書は今後の改善を描く設計図です。
成績表の数字をそのまま並べても、設計図にはなりません。成績表から「課題」を読み取り、設備投資で「どう変わるか」へつなぐ。この橋渡しの作業が、計画書づくりの中心になります。
橋渡しの作業は、中小企業診断士のような経営計画の専門家が得意とする領域です。先生が税務に集中し、橋渡しを専門家に任せる。この分担が、無理のない進め方です。
こんな場面に心当たりはありませんか
- 今期は利益が出る見込みで、決算前に設備投資を検討している顧問先がいる
- 「税金の負担を抑えて現金を残したい」と相談されたが、税制優遇の計画づくりまで手が回らない
- 「認定を受けると税額控除が使える」と知ってはいるが、計画書の作成と認定申請の実務経験が無い
- 顧問先が設備を先に発注してしまい、使えるはずの優遇を逃したことがある
どれも、先生の本業のすぐ隣で起きている場面です。特別な事情ではなく、多くの事務所で同じことが起きています。だからこそ、決算書を見る目的をひとつ増やすだけで、提案の機会が一気に広がります。
ここまでをまとめると、決算書から材料が拾えないのは、見る目的が違うだけです。目的を切り替える「3つの確認点」を持てば、誰でも材料を拾い始められます。
経営力向上計画の基本を先に押さえたい方へ
税制優遇(即時償却・税額控除)などのメリットと申請の流れを解説しています。
「設備投資を予定しているが、使える税制優遇はないか」「認定を受けると補助金で有利になると聞いた」。設備投資や人材育成など、会社の経営力を高める取り組みを後押ししてくれるのが、国の「経営力向上計画」です。認定を受けると、税制優遇や金融支援など、さまざまなメリットが受けられます。 この...
材料を拾わないまま決算を迎えると、何が起きるか
では、この作業を後回しにして決算を迎えると、何が起きるのでしょうか。先生の事務所と顧問先の両方に、じわじわと影響が出ます。
顧問先に起きること
認定を受けた設備投資は、最大10%の税額控除などの税制優遇の対象になります。率は法人の規模によって異なります。
サービスページの例では、1,000万円の設備投資で100万円の法人税が抑えられ、その分の現金が手元に残ります。
この制度を知らないまま、あるいは知っていても動けないまま設備を入れると、本来は手元に残せたはずの現金を逃すことになります。資金繰りに余裕のない顧問先ほど、その差は重く響きます。
顧問先にとって、設備投資は大きな決断です。その決断に寄り添うのが、本来は最も身近な専門家である先生のはずです。
先生の事務所に起きること
- 顧問先が、別のルートで制度を知り、他の専門家に相談を持ちかける
- 「税務はお願いするが、経営の相談は別の人」という線引きが固まる
- 顧問料の見直しを求められたとき、付加価値を示す材料が乏しい
顧問先の設備投資の相談に応えられないことは、そのまま「この事務所は経営の相談相手ではない」という印象につながります。顧問料は、申告書の作成だけでなく、相談できる安心感にも支えられています。
取り返せる場面と、取り返せない場面がある
設備の取得は、例外的に取得後の申請も可能な場合があります。ただし要件があり、誰でも後から認められるわけではありません。
そのため、「取得してから考える」は、あくまで例外と捉えるのが安全です。決算が近づいてから慌てるのではなく、早めに顧問先の決算書から材料を拾い、提案のタイミングを逃さないことが大切です。
提案のタイミングを逃さないための習慣
決算が近づいてから慌てないために、次の習慣を持つ事務所があります。
- 期中の面談で、必ず「来期までに入れたい設備はありますか」と一言聞く
- 固定資産台帳を見て、古い設備と修繕費の増えている設備に印を付けておく
- 設備の発注を決める前に、先生へ一報をもらう約束を顧問先と交わす
難しいことは何もありません。一言の問いかけと、一本の連絡の約束だけです。この小さな習慣が、顧問先の選択肢を守ります。
とはいえ、自所だけで一から仕組みを作る必要はありません。次の章で、決算書から材料を拾う3つの確認点と、計画書の具体的な構成を紹介します。
決算書から計画書の材料を拾う3つの確認点と、計画書の構成
ここからが本題です。経営力向上計画とは、中小企業等経営強化法に基づき、国(事業分野別の主務大臣)が認定する計画です。認定を受けた設備投資は、税額控除などの税制優遇の対象になります。
決算書から材料を拾うときは、次の3つの確認点に絞ります。
確認点1 設備投資の「内容と時期」
最初に確認するのは、顧問先が何を、いつ入れたいと考えているかです。決算書の固定資産の動き、減価償却費の推移、社長との面談で出た設備の話を合わせて見ます。
- 老朽化している機械や設備は無いか
- 修繕費が年々増えている設備は無いか
- 発注の予定時期は、いつ頃か
特に発注の時期は大切です。前の章で触れたとおり、取得後の申請は例外的な扱いで、要件があります。発注の前に確認することを、顧問先との共通ルールにしておくと安心です。
確認点2 労働生産性などの「現状の指標」
認定の主な数値要件は、労働生産性などの経営指標の向上です。そのため、現状の数字を把握しておく必要があります。
決算書の損益計算書と、従業員数の情報があれば、次のような視点で現状を整理する準備ができます。
- 売上や利益の水準はどう推移しているか
- 人件費と従業員数の関係はどうか
- 設備投資で、どの数字を良くしたいのか
ここで、指標の目標値や計算の組み立て方までを先生が抱える必要はありません。現状の数字を先生が整え、目標の設計は専門家と一緒に行う。それだけで、計画書づくりは大きく前に進みます。
確認点3 必要な「資金と調達方法」
設備投資には資金が要ります。貸借対照表の現預金、借入金の状況、返済の負担を見ながら、資金をどう用意するかを考えます。
この点は、先生が最も得意とする領域です。資金の見通しを先生が示せることは、計画書の説得力を高める、先生ならではの強みになります。認定を受けると低金利融資などの支援も受けられるため、金融機関との相談にもつながります。
経営力向上計画書の構成イメージ
3つの確認点は、そのまま計画書の項目に対応しています。計画書の構成のイメージは次のとおりです。
| 計画書の構成項目 | 決算書から拾う主な材料 | 確認点 |
|---|---|---|
| 企業の概要 | 事業内容・従業員数・業種 | 全体 |
| 現状認識(経営課題) | 損益の推移・設備の老朽化の状況 | 確認点1・2 |
| 経営力向上の目標と指標 | 労働生産性など現状の指標 | 確認点2 |
| 経営力向上の内容(設備投資の内容・時期) | 固定資産の動き・発注予定 | 確認点1 |
| 実施に必要な資金と調達方法 | 現預金・借入金・返済の負担 | 確認点3 |
進め方はシンプルです。決算書を基礎資料にヒアリングを行い、計画書を作成し、納品します。認定申請まで支援を受けられます。
面談で使える、社長への3つの聞き方
確認点は、社長との会話の中で自然に集められます。次のような問いかけが使いやすいでしょう。
- 「いま一番、手間がかかっている作業や設備はどれですか」(確認点1)
- 「その設備を入れ替えたら、何がどれだけ良くなると思いますか」(確認点2)
- 「支払いは、手元の資金と借入のどちらで考えていますか」(確認点3)
社長の答えをメモして、決算書の数字と突き合わせる。これだけで、計画書の「現状認識」と「目標」の下書きの種ができます。
決算書を拾い読みするだけで、計画書の骨組みの大半は埋まります。残りの「課題の言語化」と「目標の設計」が、専門家の出番です。
計画書の作成の流れや支援内容は、次のページにまとめています。

社長が考える“お悩み” 法人税の負担が重くて、どうにか節税したい 中小企業向けの節税策をもっと有効に活用したい 新たな設備投資を考えているけど、税金の負担が気になる 成長を目指しているけど、利益が増えた分の税金に悩まされる 今期に利益が見込め...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴所、計画の策定と認定申請の支援はKICKという役割分担です。
\無料相談(30秒で予約)/
先端設備等導入計画との違いも押さえておく
顧問先から「固定資産税が軽くなる制度もあると聞いたが、違いは何か」と聞かれることがあります。混同しやすいため、違いを表で整理しておきます。
| 比較項目 | 経営力向上計画 | 先端設備等導入計画 |
|---|---|---|
| 優遇される税金 | 法人税など(国税) | 固定資産税(地方税) |
| 認定する主体 | 国(事業分野別の主務大臣) | 設備を導入する市区町村 |
| 主な数値要件 | 労働生産性等の経営指標の向上 | 労働生産性 年平均3%以上向上 |
| 設備取得のタイミング | 例外的に取得後の申請も可(要件あり) | 認定後の取得が必須 |
| 併用 | 要件を満たせば両制度の併用が可能 | 同左 |
別の制度ですが、要件を満たせば併用できます。顧問先の設備投資に、2つの制度をどう組み合わせるかを一緒に考えられる先生は、頼もしい存在になります。
先生の事務所が手に入れる未来
決算書から材料を拾い、専門家と分担して計画を進められるようになると、事務所には次の変化が起きます。
目に見える変化 面談の会話の質が変わる
決算前の面談で、「今期の利益は〇〇です」と報告するだけでなく、「この設備投資なら、認定を受けることで税額控除の対象になる可能性があります」と、次の一手を示せるようになります。
顧問先の社長の表情が、報告を聞く顔から、相談する顔に変わります。面談の時間が「確認の場」から「未来を話す場」に変わることが、最初の変化です。
通帳と時間の変化 顧問料と職員の時間にゆとりが生まれる
顧問先が税額控除で現金を手元に残せると、資金繰りに余裕が生まれ、顧問料の支払いも安定します。顧問先の現金が増えることは、事務所のストック収入を守ることでもあります。
計画の策定と認定申請の支援はKICKが担うため、先生と職員の皆さんは、申告業務の繁忙期にも、決算対策の提案に集中できます。計画書づくりに職員の時間を取られることはありません。
周囲からの変化 顧問先・金融機関・職員の見る目が変わる
- 顧問先から「設備を入れる前に、まず先生に相談しよう」と言われる
- 金融機関との面談で、計画書という裏付けのある説明ができる
- 職員が「税務だけでなく、提案もできる事務所で働いている」と実感できる
税務の専門家が、顧問先の次の一手まで支える。その姿は、顧問先にも、金融機関にも、事務所の職員にも、信頼の証として映ります。そんな未来を共に手に入れましょう。
自所だけで抱える限界と、認定支援機関との連携
ここまで読んで、「やりたいが、自所だけで計画書づくりまで担うのは難しい」と感じた先生も多いはずです。その感覚は正しいものです。
自所だけで対応するときの3つの負担
- 計画書の書式・記載内容を一から学ぶ時間が要る
- 認定申請の実務経験が無く、手順の確認に手間がかかる
- 申告の繁忙期と決算対策の時期が重なり、時間が確保できない
だからこそ、認定経営革新等支援機関の中小企業診断士と連携する事務所が増えています。先生は、決算書の整理と資金の見通しという、最も得意な部分に集中できます。
連携の進め方は、3つのステップ
- 先生が、設備投資を検討している顧問先の決算書と、社長から聞いた話を共有する
- KICKが決算書を基礎資料にヒアリングを行い、計画書を作成する
- 計画書を納品し、認定申請まで支援する
顧問先への窓口は、これまでどおり先生です。先生の信頼関係を土台に、専門の作業だけをKICKが受け持ちます。
KICKコンサルティング株式会社ができること
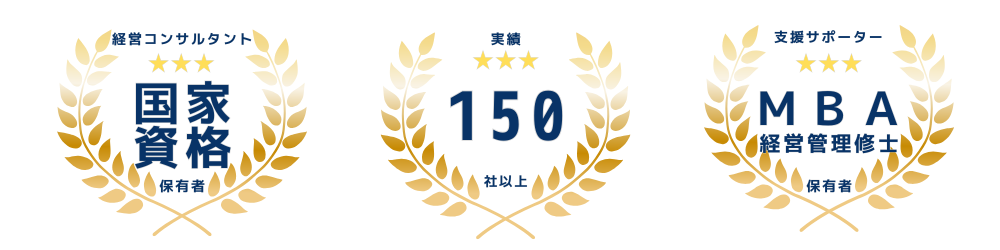
KICKコンサルティング株式会社は、中小企業庁が認定する認定経営革新等支援機関で、法人支援実績は150社以上です。代表の松本昌史は、MBA(経営管理修士)、中小企業診断士、事業承継士、1級ファイナンシャル・プランニング技能士の資格を持っています。
先生にとっての利点は、次の3つです。
- 顧問先の決算書を基礎資料に、ヒアリングから計画書の作成までを任せられる
- 認定申請まで支援を受けられる
- 税務申告は先生、計画の策定は専門家という役割分担で、顧問先との関係は今までどおり維持される
費用の詳細は、サービスページにてご確認ください。
サービスの詳細は、次のページでご確認いただけます。
社長が考える“お悩み” 法人税の負担が重くて、どうにか節税したい 中小企業向けの節税策をもっと有効に活用したい 新たな設備投資を考えているけど、税金の負担が気になる 成長を目指しているけど、利益が増えた分の税金に悩まされる 今期に利益が見込め...
士業の先生方との連携の仕組みは、次のページにまとめています。
顧問先の「相談」に、十分に応えられていますか? 士業事務所(税理士・公認会計士、行政書士)の先生方へ。“あなた”は今、このような場面に心当たりはありませんか? ✓ ソフトウェアの登場により 新たな顧客獲得が難しく、売上じり貧... ✓ 「補助金」の相談を受けたもの...
経営力向上計画をまとめて確認したい方へ
税制優遇(即時償却・税額控除)などのメリットと申請の流れを解説しています。
「設備投資を予定しているが、使える税制優遇はないか」「認定を受けると補助金で有利になると聞いた」。設備投資や人材育成など、会社の経営力を高める取り組みを後押ししてくれるのが、国の「経営力向上計画」です。認定を受けると、税制優遇や金融支援など、さまざまなメリットが受けられます。 この...
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴所、計画の策定と認定申請の支援はKICKという役割分担です。
\士業連携の詳細はこちら/
よくある質問
Q. 顧問先を奪われることはありませんか。
A. ありません。税務申告や日々の顧問業務は、これまでどおり貴所が担います。KICKは計画の策定と認定申請の支援を担当する役割分担で、顧問先との関係は維持されます。
Q. 事務所側の実務負担はどの程度ですか。
A. 決算書の提供と、顧問先への橋渡しが中心です。計画書の作成や認定申請の支援はKICKが担うため、貴所の実務負担は最小限で済みます。
Q. 経営力向上計画と先端設備等導入計画の違いは何ですか。
A. 経営力向上計画は法人税など(国税)の優遇で、国が認定します。先端設備等導入計画は固定資産税(地方税)の優遇で、市区町村が認定します。別の制度ですが、要件を満たせば併用できます。
Q. どのような顧問先・設備が対象になりますか。
A. 設備投資を検討している顧問先が対象になり得ますが、個別の設備や事業内容によって判断が異なります。対象かどうかは、サービスページをご確認のうえ、お問い合わせください。
Q. 設備を取得した後でも申請できますか。
A. 例外的に、取得後の申請も可能な場合があります。ただし要件があるため、原則は取得の前にご相談いただくのが安全です。
Q. 決算書のどこを見れば、計画の材料になりますか。
A. 固定資産の動きと減価償却費、損益の推移、現預金と借入金の状況が中心です。本文の3つの確認点(設備投資の内容と時期・現状の指標・資金と調達方法)を目安にしてください。
Q. 優遇の内容は、どのくらいですか。
A. 認定を受けた設備投資は、最大10%の税額控除などの税制優遇の対象です。率は法人の規模により異なります。
Q. 費用はいくらですか。
A. 費用の詳細は、サービスページにてご確認ください。
ご相談いただいても、売り込みは一切ありません。連携や契約の義務はありません。顧問先との関係はそのまま維持されます。税務申告は貴所、計画の策定と認定申請の支援はKICKという役割分担です。
\決算前に、まずは30秒の予約から/
まとめ
決算書は、税務の資料であると同時に、顧問先の次の一手を探す地図でもあります。
- 税務の目と計画書の目は違う。見る目的を切り替えれば、材料は拾える
- 材料を拾う確認点は3つ。設備投資の内容と時期、現状の指標、資金と調達方法
- 計画の策定と認定申請の支援は、認定支援機関と分担できる
先生が決算書から「材料」を拾い、KICKが「計画」にする。この分担が、顧問先には現金を、先生の事務所には信頼と付加価値をもたらします。まずは、今期の決算を控えた顧問先を1社、頭に思い浮かべてみてください。

コメント