



先端設備等導入計画の申請書は、6つの項目を順に埋めれば書けます。ただし設備の取得は、必ず認定を受けた後です。経営力向上計画のような、取得してから申請する例外はありません。
先端設備等導入計画とは、中小企業等経営強化法にもとづき、設備投資で労働生産性を高める取り組みをまとめ、設備を置く市区町村から認定を受ける計画です。要件を満たせば、新しく取得した設備の固定資産税が軽くなります。
設備メーカーの営業担当から、こう言われたとします。「先端設備等導入計画の認定を取っておけば、固定資産税が軽くなりますよ」。市区町村のサイトを開くと、労働生産性、認定支援機関の確認書、賃上げ方針の表明という言葉が並びます。油圧ショベルの納期は、もう決まりかけている。
どこから手を付ければよいのか分からない。そう感じたのは、あなただけではありません。手が止まる原因は文章力ではなく、名前の似た制度の要件が入り混じり、何をどの順番で用意するのかが様式から読み取れないことにあります。
しかも、この制度には順序の制約があります。本当の相手は難しい様式ではなく、設備の納品日までに認定を受けられるかどうかです。
この記事では、中小企業庁の手引きと市区町村の案内にもとづき、申請書の書き方を架空の建設業(従業員20名)の記入例つきでたどります。認定経営革新等支援機関のKICKコンサルティング(銀座本社)が、実務の順で解説します。
この記事で分かること
- 様式6項目の書き方と、架空の建設業(従業員20名)の記入例
- 認定までの流れと、確認書が2種類ある理由
- 労働生産性の計算式と、年平均3%以上という目標の置き方
- 経営力向上計画との違いと、併用の考え方
ご相談いただいても、その場でのご契約や売り込みは一切ありません。
\無料相談(30秒で予約)/
申請書で手が止まる理由と、順序を間違えたときに起きること

手が止まる理由は3つあります。用語、計算、そして順序です。前の2つは調べれば埋まりますが、順序だけは後から取り返しがききません。順序を狂わせるのは、名前のよく似た経営力向上計画との取り違えです。
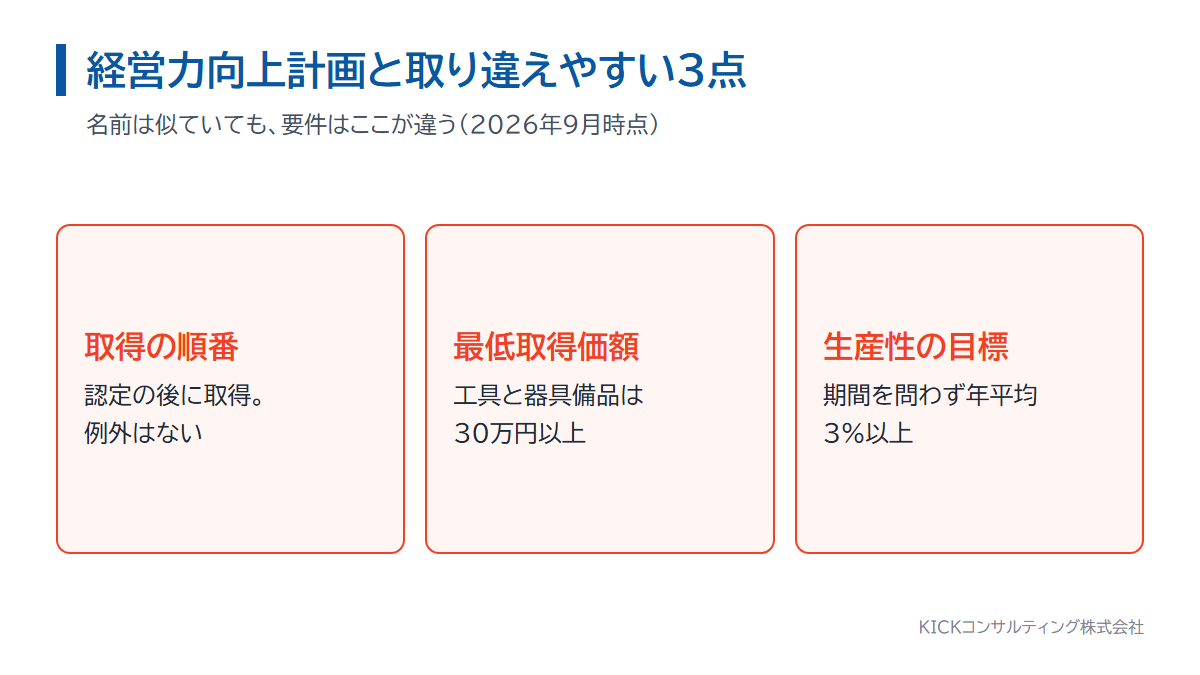
順序を間違えると、その設備は特例の対象になりません
中小企業庁の「先端設備等導入計画策定の手引き」は、先端設備等は計画の認定後に取得することが必須だと明記しています。そのうえで、経営力向上計画のように設備の取得後に計画申請を認める特例はないと、わざわざ注意書きを添えています。すでに取得した設備を、後から認定してもらうことはできません。
経営力向上計画には、申請書の到達日から遡って60日以内の取得を例外として認める扱いがあります。この60日の記憶だけで先端設備等導入計画に臨むと、発注を先に進めてしまいます。
様式を開く前に確かめることがもう1つあります。設備を置く市区町村が「導入促進基本計画」を策定しているかどうかです。策定していない市区町村では申請ができません。対象外の業種や地域が定められている場合もありますので、公式ページで先に確認してください。
固定資産税の特例の中身を先に押さえる
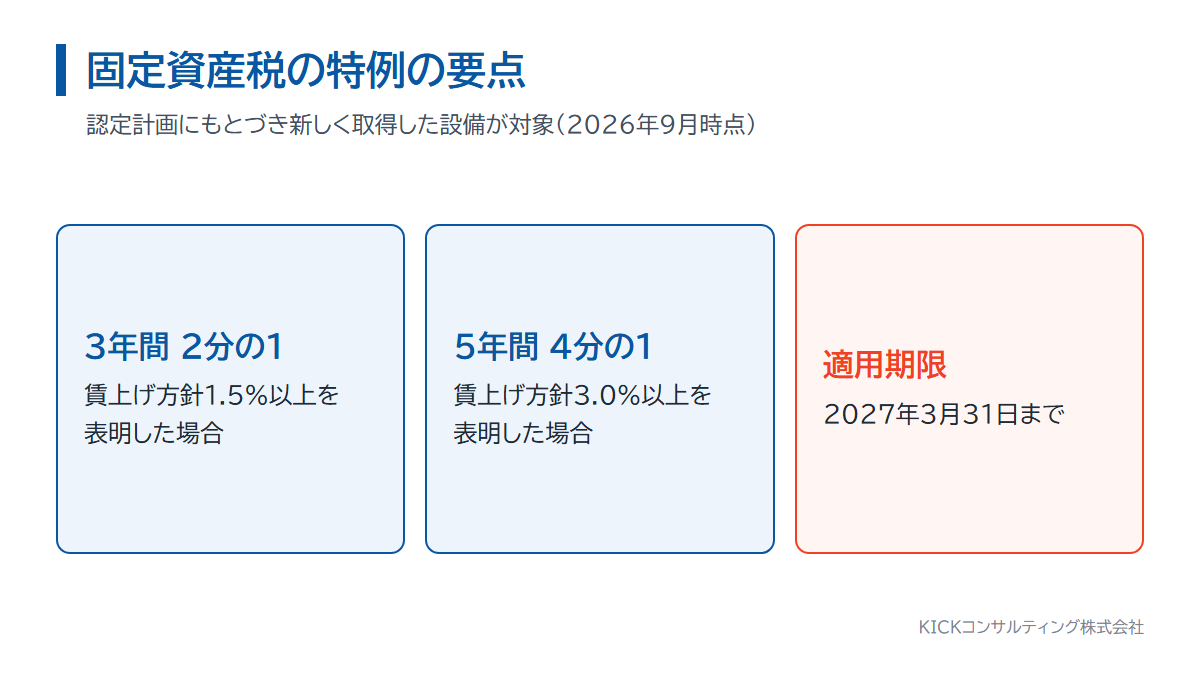
認定された計画にもとづいて新しく取得した償却資産は、市町村(特別区は東京都)の判断により、固定資産税が新たに課税される年から軽くなります。雇用者給与等支給額を1.5%以上増加させる方針の表明で課税標準を3年間2分の1に、3.0%以上の表明で5年間4分の1に軽減されます。適用期限は2026年度末(2027年3月31日)までです(2026年9月時点)。
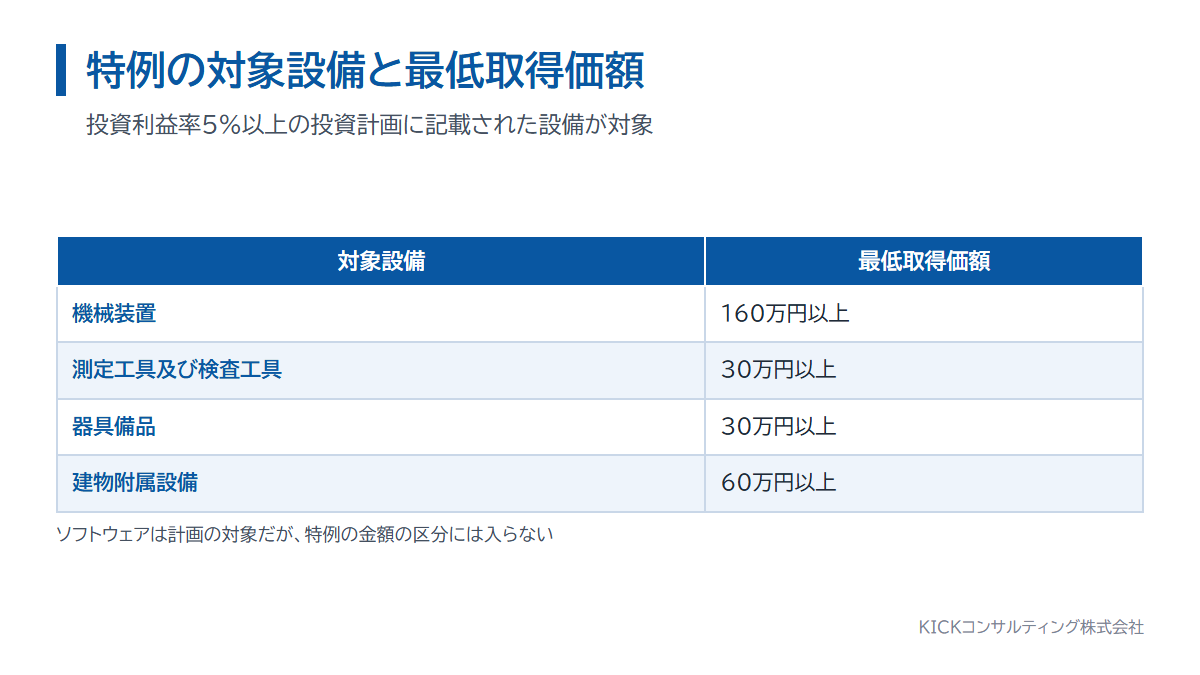
特例の対象は、年平均の投資利益率が5%以上と見込まれる投資計画に書かれた、目的の達成に必要不可欠な設備です。機械装置は160万円以上、測定工具及び検査工具と器具備品は30万円以上、建物附属設備は60万円以上という最低取得価額があり、中古資産でないことも要件です。計画そのものの対象にはソフトウェアも入りますが、特例の金額の区分には含まれません。
先端設備等導入計画の申請書の書き方

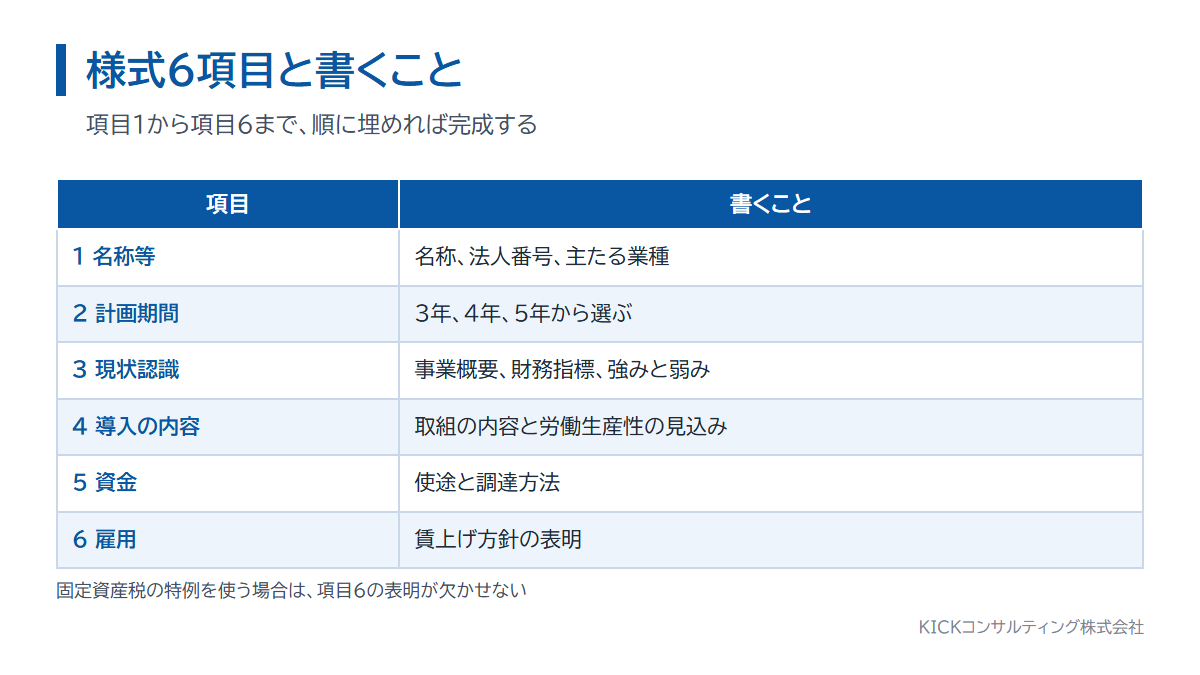
別紙の「先端設備等導入計画」は、項目1から項目6を順に埋めれば完成します。記入例は架空の会社で統一します。とび・土工工事を主力とする建設業、従業員20名、計画期間3年、ICT対応の油圧ショベルを1台導入という設定です。
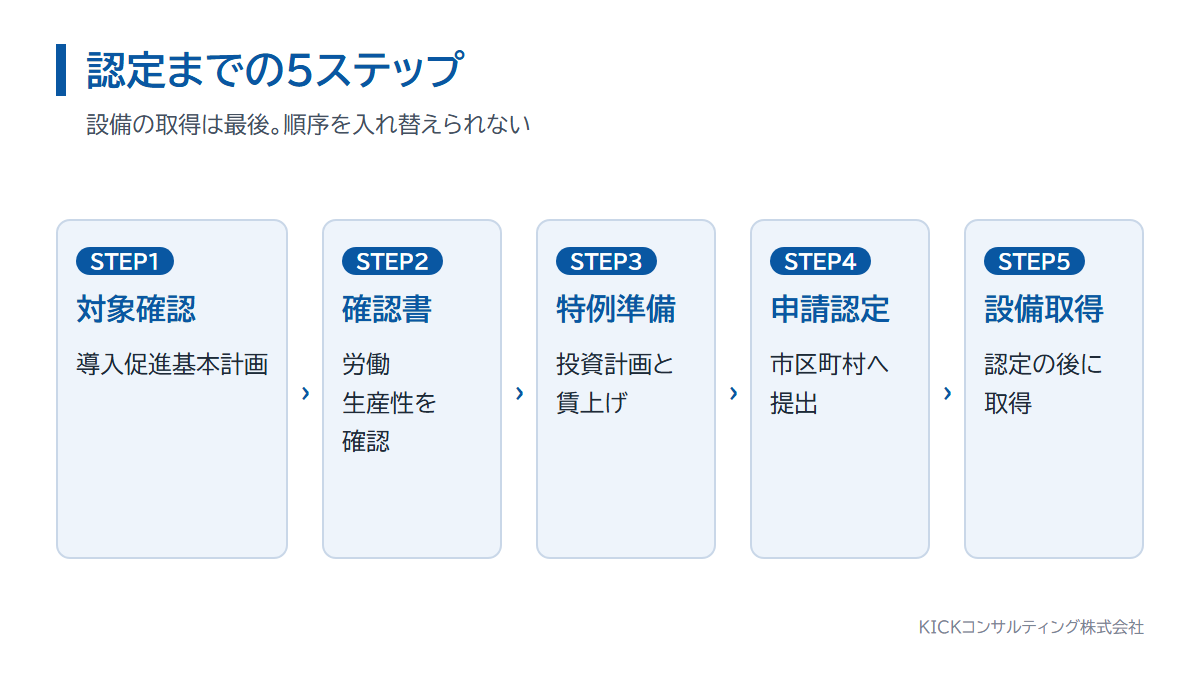
先に全体の道のりを頭に入れます。市区町村の導入促進基本計画を確認し、認定経営革新等支援機関の事前確認を受け、特例を使うなら投資計画の確認と賃上げ方針の表明をそろえ、市区町村へ申請し、認定を受けてから設備を取得します。
項目1 名称等を書く
会社の名称、法人番号、資本金の額、常時使用する従業員数などを書きます。法人番号は国税庁の法人番号公表サイトで調べられます。資本金を持たない個人事業主など、記載が不要な欄もあります。
迷いやすいのが主たる業種の欄です。日本標準産業分類の中分類で書き、複数の事業を営む場合は経営指標の割合が最も多い事業を選びます。記入例なら「職別工事業(設備工事業を除く)」です。
項目2 計画期間を決める
計画期間は3年(36カ月)、4年(48カ月)、5年(60カ月)のいずれかです。労働生産性の目標は、期間の長さにかかわらず年平均3%以上で一律です。期間を延ばしても基準は下がりませんので、効果が数字に表れるまでの期間で選びます。記入例は3年です。
項目3 現状認識を書く
一番、筆が止まる欄です。書くのは自社の事業概要と、売上高等の財務指標、顧客の数、主力取引先企業の推移、市場の規模やシェア、自社の強みと弱みです。独自性を出そうとしなくて構いません。項目4の取り組みが「なぜ必要か」を説明する材料をそろえる欄です。
| 書く観点 | 記入例(とび・土工工事、従業員20名) |
|---|---|
| 事業概要 | 公共工事の土工事が主力。元請の建設会社から下請で受注。 |
| 財務指標 | 直近期は売上高4億2,000万円、営業利益800万円。前期は3億9,000万円。 |
| 顧客と取引先 | 元請3社で受注の大半を占める。工期短縮の要請が強まっている。 |
| 強みと弱み | 狭い現場での施工実績が強み。丁張りや測量に人手と時間がかかる。 |
| 経営課題 | 熟練オペレーターへの依存と、工期の遅れ。 |
書く数字は実績と仮説を区別します。仮説には根拠と確かめ方を添えておくと、項目4の説得力が変わります。
項目4 先端設備等導入の内容と、労働生産性の見込みを書く
計画の中心になる欄です。設備を使って行う取り組みの内容を具体的に書き、その取り組みを行う業種も併記します。将来展望の欄には、導入による効果として労働生産性の向上見込みを書きます。
コツは、取り組みを回数と率に分けて書くことです。記入例なら「ICT対応の油圧ショベルを1台導入し、3次元の設計データにもとづく施工に切り替える。丁張り作業を減らし、1現場あたりの施工日数を短縮する」と書き、確かめる数字に年間の施工現場数と1現場あたりの日数を置きます。項目3の課題と項目4の取り組みと目標の数字が、一本につながっているかが要です。
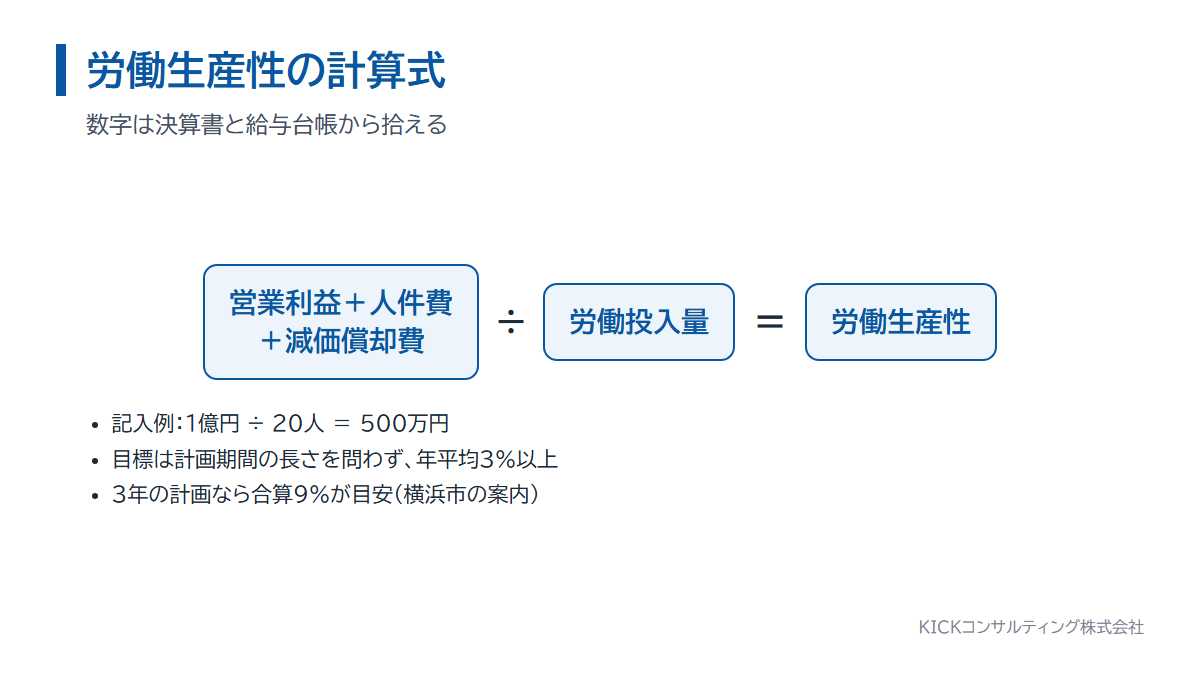
労働生産性は(営業利益+人件費+減価償却費)÷労働投入量で求めます。労働投入量は労働者数、または労働者数に1人当たりの年間就業時間を掛けたものです。
| 項目 | 現状(直近期) | 3年後の目標 |
|---|---|---|
| 営業利益+人件費+減価償却費 | 1億円 (800万円+8,000万円+1,200万円) | 1億900万円 |
| 労働投入量 | 20人 | 20人 |
| 労働生産性 | 500万円 | 545万円 |
| 基準年度比の伸び率 | 基準となる値 | 9.0% |
年平均3%以上を3年分として単純に合算すると9%です。横浜市の案内でも「3年間の計画であれば9%、4年間であれば12%」という目安が示されています。合算や端数の扱いは申請先の案内で確認してください。
項目5 必要な資金の額と調達方法を書く
使途や用途の欄に具体的な使いみちを書き、資金調達方法の欄に自己資金、融資、補助金等の別を書きます。調達方法が複数あるときは項目を分けます。記入例なら「ICT対応油圧ショベルの取得2,000万円」に対し、自己資金500万円と借入1,500万円です。この欄を丁寧に書くと、そのまま融資の相談の説明資料になります。
項目6 雇用に関する事項を書く
従業員給与等支給額を1.5%以上、または3%以上増加させる方針を書く欄です。固定資産税の特例を使うなら、この表明が欠かせません。表明した場合は、それを証明する書面を申請時に添付します。横浜市の案内では、賃上げ方針に従業員代表の署名が必要で、記名のみは不可とされています。
確認書は2種類あります
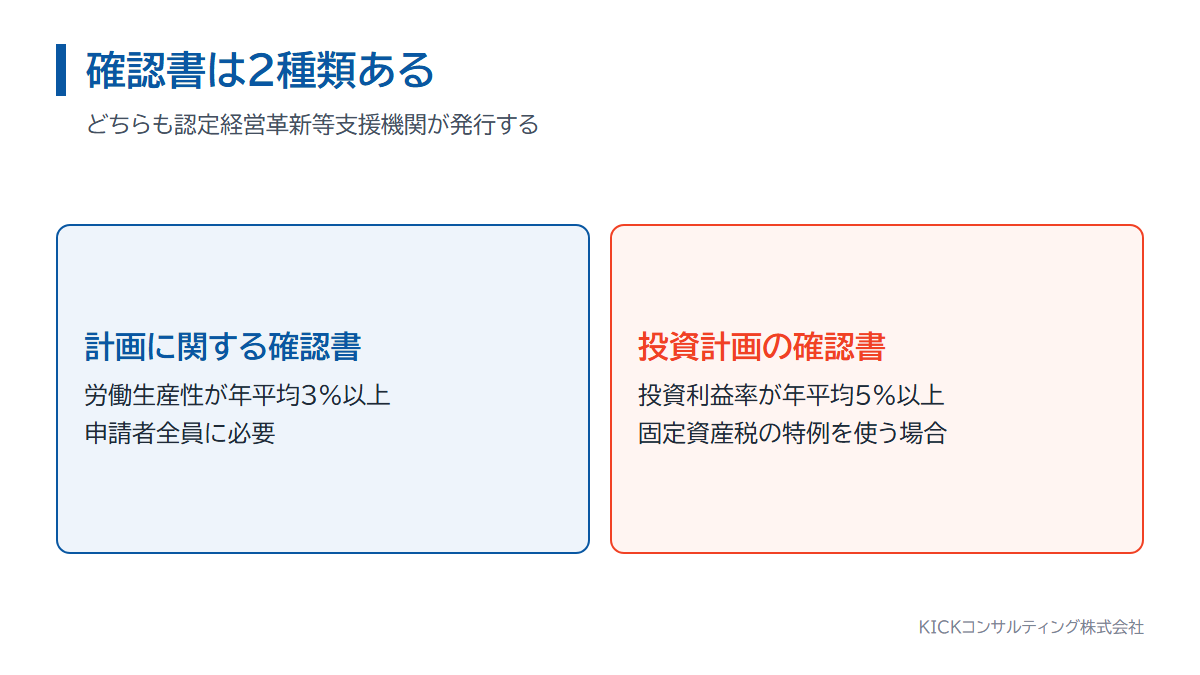
確認書には、性格の異なるものが2種類あります。1つ目は「先端設備等導入計画に関する確認書」で、労働生産性が年平均3%以上向上する見込みを確認するもの。これは申請者全員に必要です。2つ目は「投資計画に関する確認書」で、年平均の投資利益率が5%以上になる見込みを確認するもの。こちらは固定資産税の特例を使う場合にだけ必要です。
どちらも、確認依頼書と一緒に決算書や設備の見積書などを提出して発行を受けます。発行には時間がかかるため、納期が決まっているなら真っ先に動く部分です。
設備投資を検討する中小企業にとって、資金繰りや税負担の問題は避けて通れません。先端設備等導入計画は、固定資産税の軽減や金融支援を通じて、こうした負担を抑えながら設備投資を後押しする国の制度です。 一方で、この制度は税務だけで完結するものではなく、設備投資の妥当性や数値計画、金融機関対応まで含め...
書きかけの様式を持ち込んでいただくだけで構いません。お断りいただいても費用は一切かかりません。
\無料相談(30秒で予約)/
認定を受けた先に手に入る未来

認定で手に入るものは3つあります。数字、時間、関係性です。
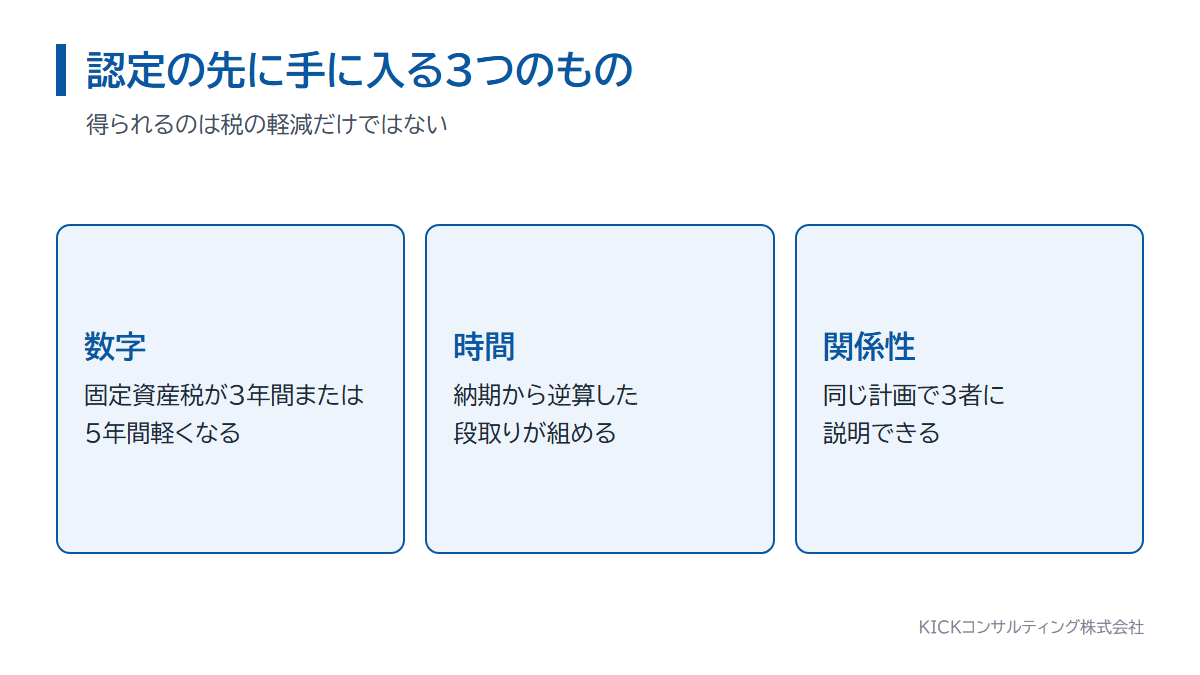
数字 固定資産税の負担が3年間または5年間軽くなる
賃上げ方針の表明に応じて、新しく取得した設備の課税標準が3年間2分の1、または5年間4分の1になります。軽減が数年続くところが、この制度の効きどころです。
時間 納期から逆算した段取りが組める
確認書、賃上げ方針の書面、市区町村の受付。必要なものと順序が分かれば、納品日から逆算して日程を引けます。順序を知っている会社は、発注をいつ確定させるかを自分で判断できます。
関係性 同じ計画で3者に説明できる
項目3から項目6まで書き切った計画は、市区町村にも支援機関にも金融機関にも、同じ言葉で説明できる資料になります。認定事業者には信用保証協会の別枠保証という金融支援もあります。ただし認定を受ければ融資や保証が通るわけではなく、審査は別です。
計画は認定で終わりではありません。労働生産性の目標と、項目4に書いた回数や率をセットで振り返れば、次の設備投資の判断材料がたまります。税負担の軽減と、逆算できる段取りと、説明できる計画を共に手に入れましょう。
見落としやすい注意点と、経営力向上計画との違い
書き方が分かっても、条件や順序を外すと特例は使えません。混同しやすいところを4つ挙げます。
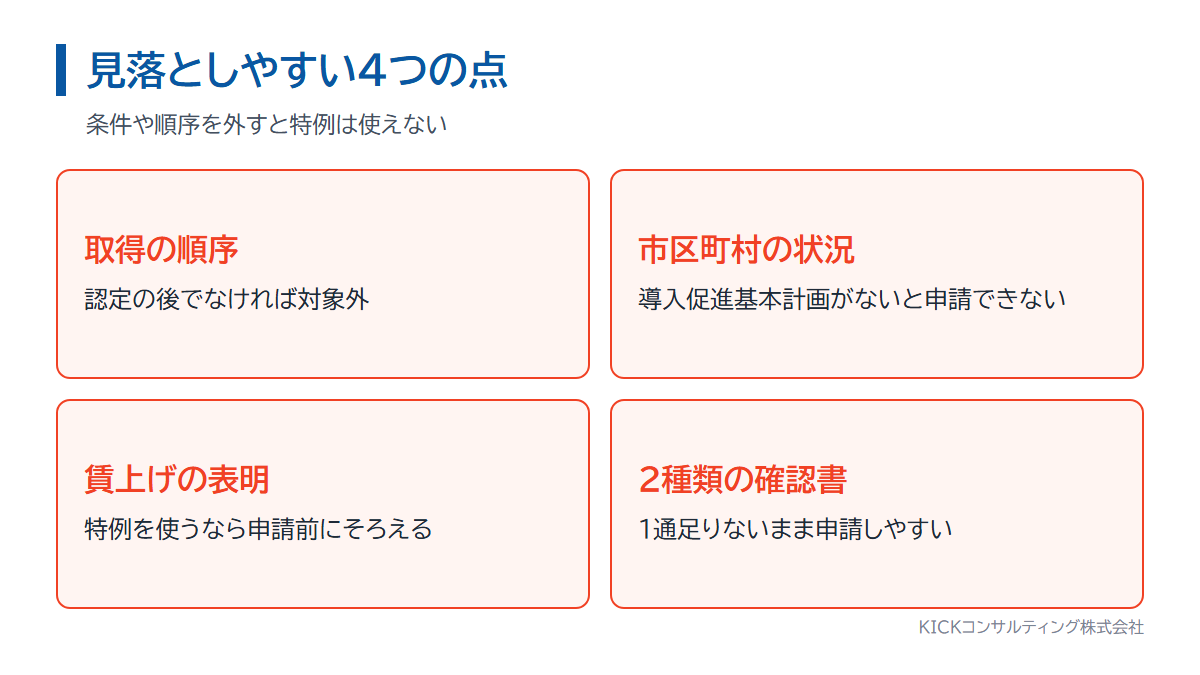
計画の認定要件と、固定資産税の特例の要件は別です
横浜市の案内には、計画の認定要件と固定資産税の特例を受けられる要件は異なる、と明記されています。計画の認定は労働生産性が年平均3%以上向上する見込みで足りますが、特例には投資利益率5%以上の確認と賃上げ方針の表明が上乗せで必要です。認定書が届いたのに特例が使えない、という行き違いが起きます。
経営力向上計画との違いを表で整理する
| 比較する点 | 先端設備等導入計画 | 経営力向上計画 |
|---|---|---|
| 認定を受ける相手 | 設備を置く市区町村(特別区は東京都) | 事業分野ごとの主務大臣 |
| 主な税制の内容 | 課税標準を3年間2分の1、または5年間4分の1に軽減 | 即時償却、または取得価額の10%の税額控除 |
| 設備を取得する時期 | 認定後の取得が必須。例外なし | 原則は認定後。例外として到達日から遡って60日以内の取得 |
| 労働生産性の目標 | 期間にかかわらず年平均3%以上 | 3年計画1%以上、4年計画1.5%以上、5年計画2%以上 |
| 工具や器具備品の最低取得価額 | 30万円以上 | 40万円以上 |
| 認定までの期間 | 全国一律の公表はなく市区町村で異なる(例:横浜市は書類の受領から約2週間) | 単一の省庁で30日程度、複数の省庁で45日程度 |
経営力向上計画の税制優遇は、認定を受けて対象設備を取得した中小企業者等が、即時償却または取得価額の10%の税額控除(資本金の額等が3,000万円超の法人は7%)を選べるものです。先端設備等導入計画は地方税の固定資産税、経営力向上計画は国税の法人税等に効くと整理すると混ざりません。どちらも適用期限は2027年3月31日までです(2026年9月時点)。
経営力向上計画
| 区分 | 項目 | 内容 |
|---|---|---|
| 対象設備 最低取得価額/販売開始時期 | 機械装置 | 160万円以上 / 10年以内 |
| 工具(測定工具・検査工具) | 30万円以上 / 5年以内 | |
| 器具備品 | 30万円以上 / 6年以内 | |
| 建物附属設備 | 60万円以上 / 14年以内 | |
| ソフトウエア(情報収集・分析指示機能付) | 70万円以上 / 5年以内 | |
| 共通要件 | 性能向上 | 旧モデル比で年平均1%以上の向上 単位時間当たり生産量・歩留まり率・投入コスト削減率のいずれか |
| 税制優遇 選択適用 | 即時償却 | 取得価額の100%を初年度に損金算入 1,000万円の設備なら1,000万円 |
| 税額控除(資本金3,000万円以下) | 取得価額の10% 1,000万円の設備なら100万円 | |
| 税額控除(資本金3,000万円超1億円以下) | 取得価額の7% 1,000万円の設備なら70万円 | |
| 適用の枠組み | 控除上限・期限・期間 | 控除上限 法人税額の20% / 適用期限 令和9年3月31日 / 標準処理期間 30日 |
両方の要件を満たせば、固定資産税と法人税等の双方の優遇を活用できる場合があります。ただし手続きも確認する相手も別ですので、それぞれの窓口で扱いを確認してください。
認定までの期間にも違いがあります。先端設備等導入計画の認定事務は市区町村が行うため地域差があり、例えば横浜市は約2週間、新潟市は不備がなければ7日程度と案内しています。早い市区町村もありますが、確認書の取得に要する時間は別に積んでください。
経営力向上計画の申請書は、様式第1の項目順に7つのステップで埋めれば書けます。架空の金属部品加工業を例にした記入例、労働生産性の計算、60日ルールと決算日の関係まで、認定経営革新等支援機関が実務の順で解説します。...
サービス案内

経営力向上計画
| 区分 | 項目 | 内容 |
|---|---|---|
| 対象設備 最低取得価額/販売開始時期 | 機械装置 | 160万円以上 / 10年以内 |
| 工具(測定工具・検査工具) | 30万円以上 / 5年以内 | |
| 器具備品 | 30万円以上 / 6年以内 | |
| 建物附属設備 | 60万円以上 / 14年以内 | |
| ソフトウエア(情報収集・分析指示機能付) | 70万円以上 / 5年以内 | |
| 共通要件 | 性能向上 | 旧モデル比で年平均1%以上の向上 単位時間当たり生産量・歩留まり率・投入コスト削減率のいずれか |
| 税制優遇 選択適用 | 即時償却 | 取得価額の100%を初年度に損金算入 1,000万円の設備なら1,000万円 |
| 税額控除(資本金3,000万円以下) | 取得価額の10% 1,000万円の設備なら100万円 | |
| 税額控除(資本金3,000万円超1億円以下) | 取得価額の7% 1,000万円の設備なら70万円 | |
| 適用の枠組み | 控除上限・期限・期間 | 控除上限 法人税額の20% / 適用期限 令和9年3月31日 / 標準処理期間 30日 |
ここまで読んで「自分で書けそうだ」と感じた方は、ぜひご自身で書いてください。申請書は事業者本人が作るものです。
自力で進める場合と、専門家と進める場合の分かれ目
| 状況 | 自力で進めやすい | 専門家と進めたほうがよい |
|---|---|---|
| 設備の納期まで | 3か月以上ある | 1か月を切っている |
| 使う優遇 | 計画の認定だけで足りる | 固定資産税の特例まで使う |
| 社内の状況 | 経理担当に手が空いている | 現場と決算で手一杯 |
| 数字の整理 | 労働生産性を計算できる | どの数字を拾うかで迷う |
KICKコンサルティングが横で行うこと
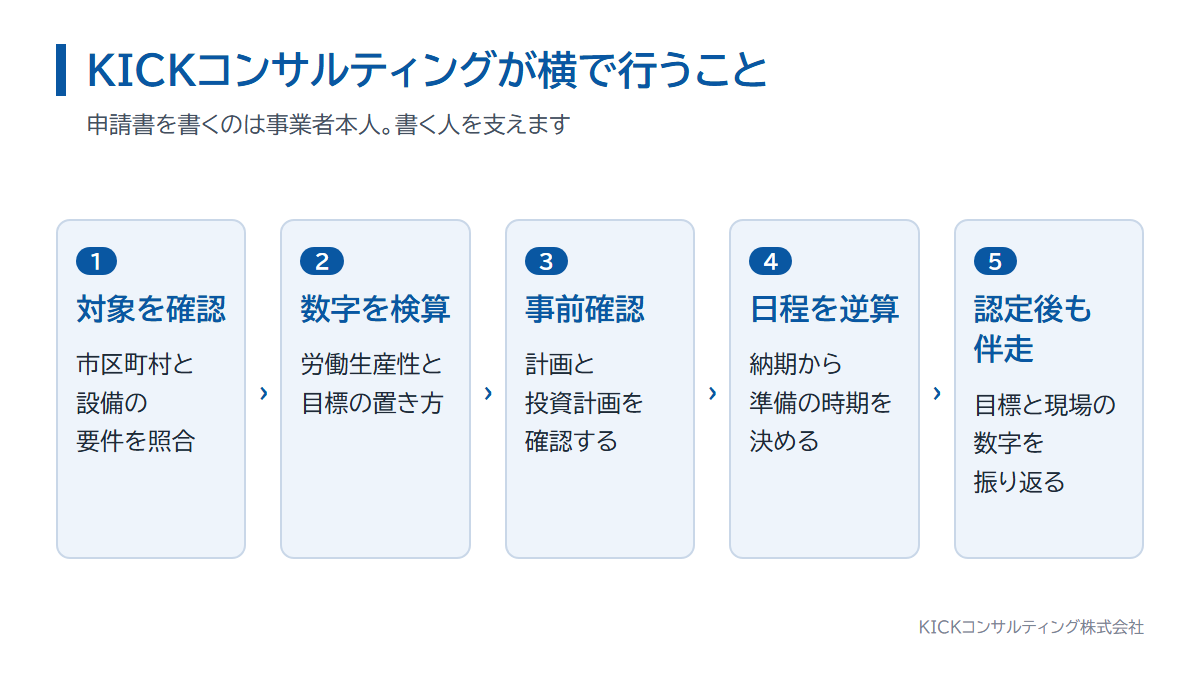
KICKコンサルティング株式会社(銀座本社)は認定経営革新等支援機関です。代表は中小企業診断士で、支援実績は167社になります。書く人の代わりになるのではなく、書く人を支える立場で次のことを行います。
- 市区町村の導入促進基本計画と、対象設備の要件を突き合わせる
- 決算書と給与台帳から労働生産性を検算し、目標の置き方を決める
- 認定経営革新等支援機関として、計画と投資計画の事前確認を行う
- 納期から逆算した日程を引き、賃上げ方針の書面の準備時期を決める
- 認定後に、目標と現場の数字を振り返る場を用意する
費用の相場と、回収の考え方
申請サポートを頼む場合の一般的な相場は10万円〜(税抜)です。投資額の大きい設備では20万円〜(税抜)になることもあります。この費用は、固定資産税の軽減で回収しやすい水準です。
記入例の油圧ショベル(取得価額2,000万円)で、評価額を2,000万円、標準税率1.4%と仮定します。通常の税額は年28万円で、課税標準が2分の1なら年14万円、4分の1なら年21万円、負担が軽くなる計算です。これは仮定を置いた試算です。償却資産の評価額は年ごとに下がるため実際の額は変わり、軽減は市町村の判断によります。それでも軽減は3年間または5年間続きます。
設備の見積書と直近の決算書をお持ちいただければ、初回のご相談で納期からの逆算まで描けます。
KICKコンサルティング株式会社(銀座本社)では、中小企業診断士(経済産業大臣登録)にて 次の【設備投資の税制優遇活用支援】を行っています。 \一覧表(税制優遇)/ 01. 固定資産税軽減による初期負担抑制の先端設備等導入計画(こちらをクリック) 02...
その場でのご契約は求めません。ご相談だけで終わっていただいて構いません。
\無料相談(30秒で予約)/
よくある質問

Q. 先端設備等導入計画の申請書は自分で書けますか
A. 書けます。別紙の様式は項目1の名称等から項目6の雇用に関する事項までの6項目で、順に埋めれば形になります。手が止まりやすいのは項目3の現状認識と労働生産性の計算です。
Q. 設備を先に買ってしまいました。後から認定を受けられますか
A. 受けられません。中小企業庁の手引きは、先端設備等は計画の認定後に取得することが必須だとし、経営力向上計画のように取得後の申請を認める特例はないと明記しています。これから取得する設備で立て直せないかを考えます。
Q. 固定資産税はどのくらい軽くなりますか
A. 雇用者給与等支給額を1.5%以上増加させる方針を表明すると課税標準が3年間2分の1に、3.0%以上なら5年間4分の1になります。表明を証明する書面の添付も必要です。適用期限は2026年度末(2027年3月31日)までです(2026年9月時点)。
Q. 申請してから認定まで何日かかりますか
A. 全国一律の標準処理期間は公表されていません。認定の事務は市区町村が行うため地域差があり、横浜市は書類の受領から約2週間、新潟市は不備がなければ7日程度と案内しています。確認書を取る時間は別に見込んでください。
Q. 労働生産性はどうやって計算しますか
A. 営業利益と人件費と減価償却費を足し、労働投入量で割ります。労働投入量は労働者数、または労働者数に1人当たりの年間就業時間を掛けたものです。目標は計画期間の長さにかかわらず年平均3%以上です。
Q. 認定経営革新等支援機関の確認書は何種類必要ですか
A. 最大で2種類です。労働生産性が年平均3%以上向上する見込みを確認する「先端設備等導入計画に関する確認書」は全員に必要です。投資利益率が年平均5%以上という「投資計画に関する確認書」は、固定資産税の特例を使う場合に必要です。
Q. 経営力向上計画とどちらを申請すればよいですか
A. 得られる優遇が違いますので目的で選びます。先端設備等導入計画は固定資産税、経営力向上計画は即時償却または取得価額の10%の税額控除です。両方の要件を満たせば双方を活用できる場合があります。
Q. 専門家に依頼する場合の費用はどのくらいですか
A. 一般的な相場は10万円〜(税抜)で、投資額の大きい設備では20万円〜(税抜)になることもあります。評価額2,000万円の設備で標準税率1.4%と仮定すると、通常なら年28万円の税額が、課税標準2分の1で年14万円軽くなる試算です。
まとめ
申請書は、項目1から項目6まで順に埋めれば書けます。難しいのは文章ではなく、項目3の課題と、項目4の取り組みと、労働生産性の目標を一本につなぐことです。つながったとき、申請書は市区町村にも金融機関にも示せる計画に変わります。
最後まで気を抜けないのが順序です。設備の取得は認定の後で、経営力向上計画のような遡っての取り扱いはありません。納期が決まっているなら、確認書の依頼から先に動いてください。
ご相談の内容が申請に進まなくても構いません。費用は一切いただきません。
\無料相談(30秒で予約)/
関連記事
国家資格
<中小企業診断士>
「売上アップ」から「資金調達」「事業再生」「許認可(中小企業診断士)」まで、中小企業様の経営全般をサポート! 認定経営革新等支援機関として、先端設備等導入計画をはじめとする計画書づくりと設備投資の段取りを支援しています(支援実績167社)。
『あなたに出会えて良かった』と言われるために、経営者と伴走しながら「挑戦し続ける企業」を創っています!
– KICKoff your innovation –


コメント